


美联储主席凯文·沃什周五透露,他不打算提前说明美联储在2026年剩余会议中可能采取的行动,并把10月和12月两次议息会议视为重要节点。
沃什还提到,9月加息以来,全球局势总体与美联储的预期相符。在主席不给出指引的背景下,短期美债和美元更可能跟随数据波动,市场对经济数据的反应或随之增强。
核心观点:不预设路径,10月与12月会议成焦点
周五,美联储主席凯文·沃什没有对央行后续政策动向作出暗示。他认为自己不应提前披露2026年剩余会议上可能采取的措施,并强调美联储将在10月和12月的会议上对形势进行研判。
沃什在出席国际货币基金组织(IMF)曼谷会议期间发表上述讲话,该会议与IMF及世界银行年会同期举行。他表示,9月政策会议以来,全球形势整体符合美联储的预期。他指出,美联储已明确以实现物价稳定为目标,但不愿提前对会议结果作出预判。政策制定者将综合产出、就业与通胀数据,在10月和12月的会议上作出判断,他把这两次会议定义为评估经济的关键节点。
沃什此前多次主张,美联储应减少对自身意图的公开表态,让市场依据自身对经济的判断形成预期,并反对过早释放政策信号。此次讲话正是这一理念的体现,也使投资者在10月27日至28日会议召开前,只能把目光投向即将公布的各项数据。
政策含义:形势契合预期,立场稍偏鹰派
沃什对当前经济与通胀形势大体契合预期的判断,依然值得市场密切留意。9月,美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是2023年以来的首次加息,被视为货币政策转向的重要节点。点阵图显示,多数官员预计今年内至少还将加息一次。
尽管沃什没有直接说明后续路径,但他“形势契合预期”的说法,实际上释放出较为明确的政策延续信号:只要就业、通胀与增长数据延续当前走势,他目前几乎找不到偏离既定加息路线的充分理由。
由此看来,除非数据出现明显意外,美联储更可能按部就班维持紧缩节奏,而不会过早转向观望或放松。从政策角度看,这一立场略偏鹰派,它削弱了市场“加息一次即告结束”的乐观押注,进一步强化了“仍需继续收紧”的预期。
投资者后续应重点关注通胀的黏性、劳动力市场的降温速度,以及沃什在公开场合措辞的变化。任何对“契合预期”标准的重新界定,都可能引发利率路径的重新定价。
总体而言,沃什的表态巩固了9月加息后的鹰派基调,提醒市场不要低估美联储在数据支撑下继续行动的意愿。
投资与AI:结构性投资快速增长,AI先拉动需求后带动供给
沃什在讲话中花了不少篇幅谈论投资与人工智能。他把结构性投资的快速增长视为全球经济最值得关注的积极变化,并将其归因于良好的政策环境。谈到AI时,他表示该技术将提升经济生产率、创造更多财富,但发展过程会颇为曲折,对就业的短期影响尚不明朗。他认为,AI很可能先刺激需求,再带来有助于缓解通胀的供给端收益,这也有利于央行逐步对相关数据建立信心。
这一先后次序对政策判断十分关键。若AI相关投资当下推动支出增长,而生产率红利姗姗来迟,短期通胀压力就会随之加大。这也与沃什此前的观点相吻合,即当前利率水平并未对经济活动形成明显抑制。
沃什还提到,美联储的政策会对其他地区产生外溢效应,而其他国家的政策同样会反过来影响美国。他补充称,作为工作组的一部分,美联储将于11月16日在旧金山湾区举办关于AI的实地听证会。
市场影响:数据成主导,油价与鹰派倾向成关键
在主席不给出指引的情况下,短期美债和美元将在10月27日至28日会议前主要围绕数据寻找方向,市场对经济数据的反应或因此被放大。
他关于形势总体契合预期的评论略偏鹰派,原因在于9月的预测仍指向今年还将加息一次。
油价依然是重要变量:与伊朗战争相关的燃料价格上涨推高了通胀,是物价上行压力的主要来源,因此原油走势将直接影响加息定价。偏鹰派的美联储通常会压制而非支撑。
其他官员:哈马克质疑政策紧缩力度是否足够
此前,哈马克在前瞻指引问题上的表态相对直接。作为美联储官员,他在通胀风险再度抬头之际,公开质疑当前政策立场是否已经足够紧缩。
哈马克指出,尽管前期连续加息已明显抬高了实际利率,但通胀预期的上行压力、部分核心服务价格的黏性以及需求的韧性,仍可能令现有紧缩力度难以迅速把通胀拉回2%的目标。
他的态度与部分官员较为谨慎的沟通风格形成对比,显示出美联储内部对“政策是否充分”仍存在分歧。哈马克尤其重视前瞻指引的清晰度与可信度,认为如果市场低估了后续加息的可能性,政策传导效果或将打折扣。
在通胀风险上升之际,他呼吁保持警惕,避免过早释放宽松信号。这种质疑不仅体现了他对数据的审慎解读,也提醒市场留意美联储内部鹰派声音的影响力。若后续通胀数据继续高于预期,哈马克式的质疑可能推动点阵图进一步上修,或强化“高利率维持更久”的叙事。
美元指数:失去前瞻指引,数据决定美元走向
沃什拒绝就2026年剩余会议给出前瞻指引,意味着市场失去了一条重要的政策参考线索。美元指数在10月27日至28日会议前,将更多受经济数据牵引,市场对通胀、就业与增长数据的反应可能被放大,波动随之增加。
从方向来看,沃什“形势总体契合预期”的表述略偏鹰派。9月美联储加息至3.75%至4.00%,多数官员预计年内至少还会加息一次。若这一路径不被打破,美元指数在利差层面仍有一定支撑,尤其是在澳大利亚央行、欧洲央行等的加息预期降温或陷入两难时,美元的政策分化优势可能更为突出。不过,沃什刻意不给指引,也意味着市场难以据此加大押注,美元上行空间同样受到制约。
另一个关键变量是油价。沃什明确指出,与伊朗战争相关的燃料驱动型通胀是物价上行压力的主要来源,原油走势将直接传导至加息定价。若油价持续走高,市场加息预期升温,美元指数有望获得支撑;反之,若油价回落、通胀压力缓解,美元的利差优势也将随之减弱。综合来看,美元指数短期内大概率维持偏强震荡格局,其突破方向取决于数据表现、油价走势,以及其他美联储官员能否弥补主席沉默留下的指引空白。
总结
沃什周五拒绝为2026年剩余会议提供前瞻指引,并将10月和12月视为评估产出、就业与通胀的关键节点,同时表示9月加息以来全球形势总体契合预期。这一表态略偏鹰派,暗示他目前并不认为有理由偏离今年再加息一次的路径。在缺乏主席指引的情况下,短期美债与美元将更多受数据驱动,市场反应或被放大,油价走势也将直接影响加息定价。沃什还重点谈到结构性投资增长与AI,认为AI将先拉动需求、后带动供给,短期内或加大通胀压力。接下来的焦点,是10月27日至28日会议前公布的美国数据,以及其他美联储官员能否填补主席留下的指引空白。
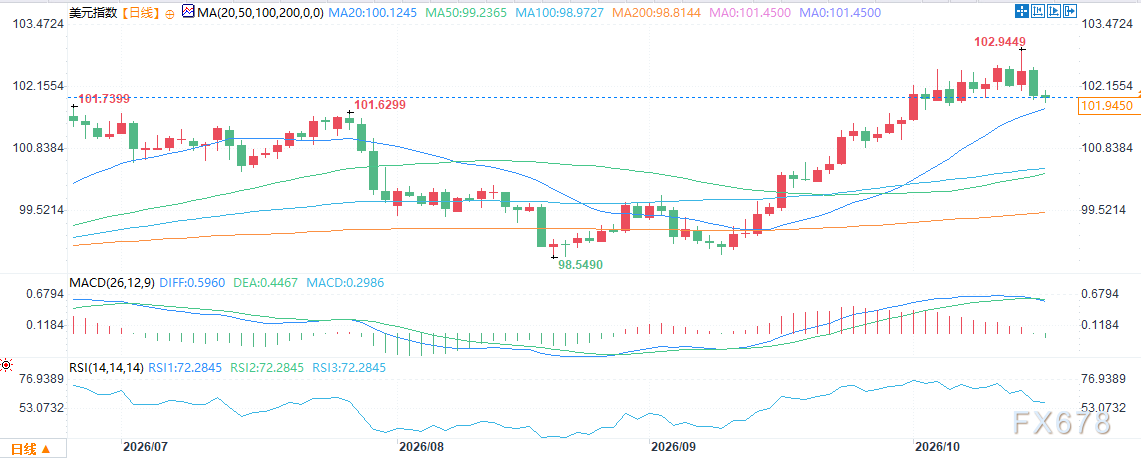
(美元指数日线图,来源:易汇通)
北京时间14:00,美元指数报101.92。







