


美元方面,美国通胀数据依然超出市场预期,为美元提供支撑。美国9月PPI同比增长6.3%,环比增长1.3%,均创2022年以来新高;核心PPI同比涨5.0%,环比涨0.7%,同样好于预期。能源价格是主要驱动因素,9月能源价格环比飙升10.8%,通胀压力正由上游生产环节向更多商品和服务领域蔓延。同期公布的9月零售销售环比增长0.8%,同样超出预期,说明名义消费依旧有韧性。
不过,通胀数据并不足以让市场确定短期内加息。美联储主席沃什周五在曼谷IMF年会上表示“不会预判会议结果”,并未透露10月27日至28日货币政策会议的可能走向。这一表态后,市场对10月加息的概率由周四的25%以上回落至约15%。沃什将关注重心转向人工智能的经济影响,称其为“一生中最具深远影响的经济变革”,并宣布美联储生产力与就业工作组将于11月在旧金山湾区召开实地听证会。
日元方面则得到日本央行鹰派言论的支撑。日本央行审议委员小枝淳子周四指出,考虑到物价存在明显上行风险,央行在加息问题上不宜过于保守,她认为中性利率“远高于1%”,目前1.25%的政策利率仍有上调空间。东京9月核心CPI同比上涨2.7%,高于预期的2.3%,为10个月来的高点,进一步增强了加息的理由。不过,据市场调查,日本央行官员倾向于10月维持利率不变,最快可能在12月再度加息。
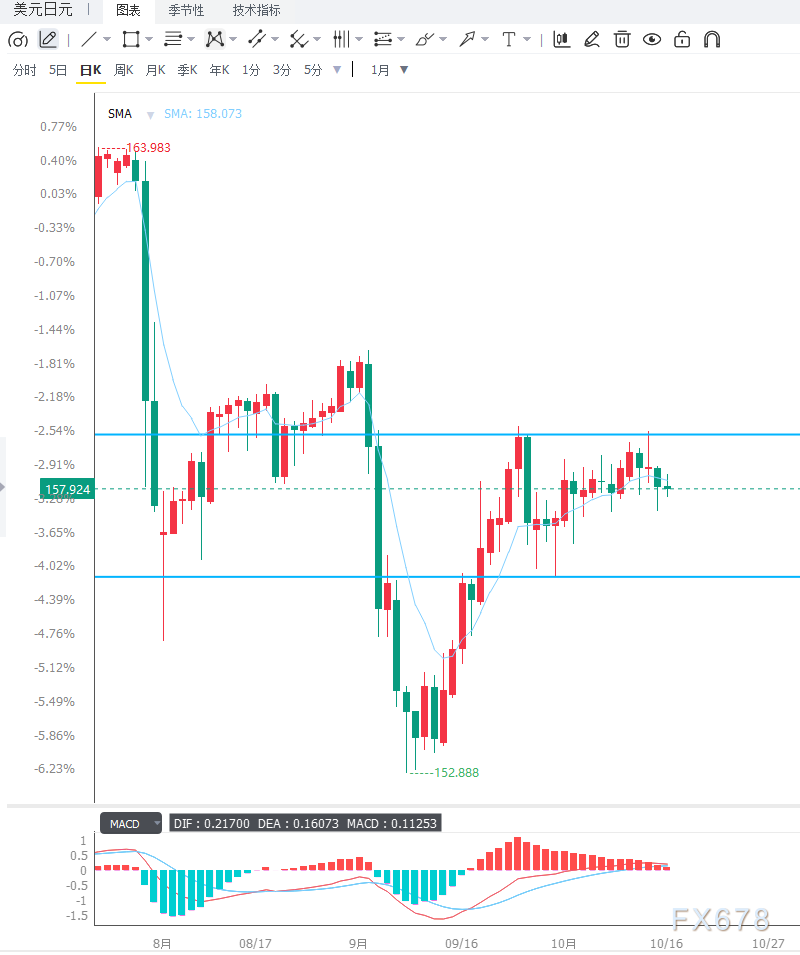
从技术面看,美元兑日元日线依旧运行在100日简单移动平均线下方,该均线位于159.45附近,是中期的关键阻力。目前价格位于布林带中轨上方,中轨约157.95,下轨约157.05。日线RSI约为53,处于中性区间,说明上涨动能不算强劲。4小时图上,汇价在158.0至158.2之间反复拉锯,短期均线趋于走平,MACD红柱缩短,显示连续反弹后动能有所减弱。上方第一阻力在布林带上轨158.85附近,第二阻力为159.45的100日均线,第三阻力位于159.80至160.00区间,这一位置也是日本当局干预的敏感区域。下方支撑依次为157.95、157.05和156.70。若汇价有效跌破157.05,短线偏多格局或将受损,价格可能进一步回探156.70至156.90区域。
编辑总结
美元兑日元短期内仍将以区间震荡为主。美元受到美国PPI超预期及年底加息预期的支撑,但沃什“不预判”的表态明显削弱了10月加息的溢价;日元则受益于日本央行加息预期和干预风险,但10月再次加息的可能性偏低。后续应重点关注10月底的日本央行会议、美国后续CPI与PCE数据,以及中东地缘局势的变化。







