


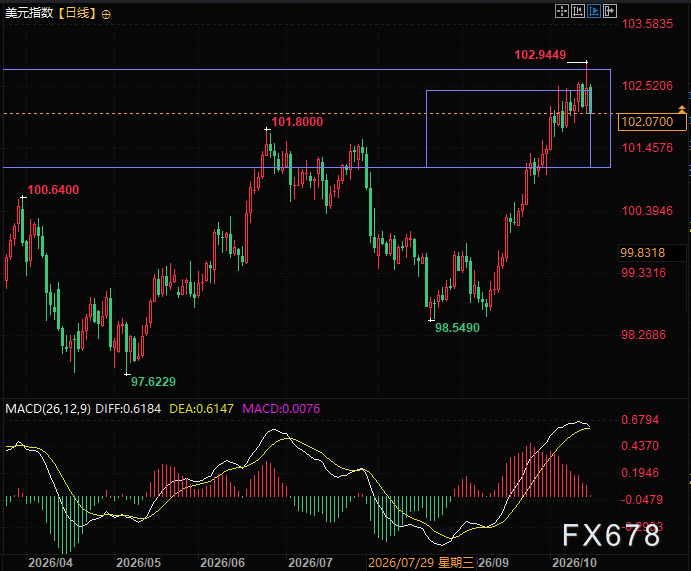
北京时间周四(10月15日)欧洲盘期间,美元指数在两个交易日内冲高至18个月高点,随后迅速掉头向下,日内跌幅达0.44%,最新报价102.05。
与此同时,美债买盘陆续入场,10年期国债收益率回落至5.055%,30年期收益率则降到5.391%,两者均创下三周以来的低位。
本周债市的焦点在于美债收益率走低,也就是市场对美债的逢低布局。此轮美债走强的原因,除了市场略微下调美国长期增长预期外,主要是市场对10月加息的预期明显降温,以及股市避险资金的涌入。
本轮CPI走高主要源于能源价格受外部地缘局势冲击,而非工资上涨带动的内生性通胀;再加上零售销售数据“账面好看、实际消费疲软”,市场认为美联储暂时没有必要急于收紧政策。
另一方面,人工智能板块的债务问题引发美股大幅下挫,避险资金转向债市,加上此前美债空头大规模平仓,共同把美债收益率拉低。
欧元与英镑趁势走强,欧元从阶段低位反弹至1.1207,单日涨幅接近两个月来的最大值。
资金由风险资产转向避险资产,AI债务疑虑打压风险偏好,大量资金流入美债,收益率下滑使美元的利差吸引力减弱;与此同时,前期美元多单过度集中,多头选择获利离场。
法国兴业银行首席策略师Kit Juckes认为,目前市场正处于多空拉锯的状态。
美元此前涨幅可观、多头仓位过于拥挤,回调压力本就存在,但经济数据随时可能改变走势;在零售与PPI数据公布之前,汇率大概率继续震荡反复。CPI短期抬升加息预期,美联储官员态度迅速转向温和
9月CPI同比上涨,一度把市场对10月加息的概率推高至50%。
不过,多位美联储官员相继发声,态度趋于谨慎,戴利与鲍曼都表示需要等待更全面的经济讯号,10月没有必要马上加息,市场随即大幅削减了当月加息的押注。
澳新银行亚洲研究主管Khoon Goh指出,尽管CPI略高于预期,但力度还不足以促使美联储在10月采取行动。再加上10月议息会议临近中期选举,政策层面更倾向于观望,市场也不会贸然押注10月加息。
分析人士认为,本轮通胀回升主要受汽油等能源价格外部冲击影响,并非美国经济过热造成的内生性通胀,不至于让美联储匆忙收紧货币政策。零售销售名义数据优于预期,消费根基仍存隐患
美国零售销售环比增长0.8%,乍看超出市场预期,但增幅主要来自汽油涨价,属于价格因素推动,并非实际购买商品数量的增加。
若剔除汽油、汽车等类别,核心零售仅小幅回升,增速明显放缓。
薪资增长停滞,居民实际购买力受到压制,消费更多依赖动用储蓄以及“先买后付”等分期信贷来维持。
美国银行研究所的数据显示,“先买后付”的使用比例有所上升,其中近五分之一的相关家庭欠款超过500美元,消费压力正逐步传导至家庭层面。
低收入人群的消费态度趋于保守,褐皮书同样显示,多数地区的消费增长乏力。
这种依靠价格上涨撑起来的消费韧性难以持续,宏观经济学家预计三季度个人消费支出年化增速约为3.4%,低于二季度的3.8%,后续内需放缓的风险增加,对美元上行形成制约。美联储褐皮书释放的消费信号
美联储《褐皮书》调查显示,8月下旬至10月初,全美大多数地区的消费支出基本持平,低收入客户的消费行为更为谨慎,说明消费的内在动能正在减弱。
这一基于线下企业的调研结果,进一步印证了机构对消费后劲不足的判断。总结:
此次美元回落的关键,并非通胀压力已经消退,而是市场看清了数据背后的结构性问题:能源推高了物价,但内需与薪资疲软,内生通胀动力偏弱。
机构普遍认为,市场正等待美联储官员沃什在曼谷IMF与世界银行年会上的讲话,以进一步研判美联储的利率路径,相关表态仍将持续左右美元与美债走势。
美债收益率回落,美国相对海外的利差优势随之收窄,加上拥挤多单的平仓,美元已从高位回撤。
短期内,美元将在通胀风险与内需放缓这两股力量之间反复拉锯。
技术面:此前文章一直提示美元指数受制于量度涨幅目标,大概率出现回调,不清楚读者是否已抓住这一机会,当前可关注101.8附近的支撑位。
(美元指数日线图,来源:易汇通)
北京时间21:34,美元指数现报102.05。
消费数据虚热降温 美债收益率回落致美元走低
2026-10-16 00:01:26汇通财经网汇通财经网5107
美债收益率回落与美元高位回撤,消费数据表面繁荣之下的隐忧成为市场焦点。
风险提示及免责声明
文章来源于汇通财经网,转载注明原文出处,此文观点与指股网无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,指股网仅提供信息存储空间服务。
精彩评论(0)
文明上网理性发言,请遵守
暂无评论
热门文章
美国10年期国债收益率重返5%,全球紧缩政策助推上行
美国国债收益率周五攀升,主要受美联储周三加息决策的推动,同时日本央行也加入主要央行行列,致力于遏制通胀上升。
2026年9月纽约商交所能源期货结算价出炉 核心品种价格传导逻辑解读
本文披露2026年9月18日纽约商品交易所四类核心能源期货结算价格,解析各品种价格影响因素、向实体经济的传导路径,解答普通消费者关心的价格关联问题。
市场动态:美元疲软、油价回调,金价强势反弹近2%!多头反攻信号初现?
市场动态:美元疲软、油价回调,金价强势反弹近2%!多头反攻信号初现?
一图纵览商品支撑与阻力:金银油气及铂钯铜农产品期货(2026年9月18日)
一图纵览商品支撑与阻力:金银油气及铂钯铜农产品期货(2026年9月18日)
油价回调但地缘风险与低库存支撑市场
油价回调但地缘风险与低库存支撑市场
美国发往亚洲原油运输成本创历史新高 地缘局势扰动全球能源运输市场
近期受中东局势扰动,美国发往亚洲的超大型油轮运输成本大幅攀升至历史最高水平。因美国原油运抵亚洲仍具价格优势,亚洲买家采购意愿未减,本次波动或推动全球能源贸易流向重构。
行业观察:金矿巨头资金充沛 或将掀起并购热潮 某类标的看涨潜力巨大
行业观察:金矿巨头资金充沛 或将掀起并购热潮 某类标的看涨潜力巨大
美债收益率持续攀升,承压回落,重返震荡区间
美债收益率持续走高,承压回落,重回震荡区间运行。
分享给朋友
新浪微博
QQ好友
在线咨询了解







