


冲突已经进入第八个月,最初用来缓冲能源冲击的库存和运输余量正迅速缩减,陆地原油库存的紧绷程度尤其明显。霍尔木兹海峡的原油出口虽有恢复迹象,但依然脆弱;全球炼油产能也遭受损失,而通过可靠外交渠道让冲突降温的希望也进一步减弱。市场正在为供应波动可能长期存在而提前支付溢价。
远期曲线显示市场正在重新为长期风险定价
布伦特原油期货的走势很好地体现了这一变化。2027年12月交割的合约自9月初以来累计涨幅超过13%,升至每桶86美元,刷新了该合约的历史高位;2026年12月合约同期上涨约12%,近期在每桶104至107美元之间波动。
远期曲线本身并不是精准的价格预测,但它反映出炼油企业、航空公司、大宗商品贸易商和资产管理机构愿意锁定未来几个月甚至几年的高油价。换言之,市场参与者实际上是在为当前供应扰动长期化的可能性额外买单。
供应预期与市场押注形成明显背离
此前业内普遍判断,全球石油供应将在明年逐步恢复。国际能源署最新报告指出,2026年全球石油供应预计降至每日1.007亿桶(同比减少约580万桶/日),2027年则有望回升至每日约1.084亿桶(增加约770万桶/日)。需求方面,2026年预计为每日1.024亿桶,2027年小幅回升,但仍略低于2025年水平。
按照这一供需格局,明年本应出现较为明显的供应盈余,通常会对油价形成压制。但远期价格持续攀升说明,投资者越来越怀疑供应复苏能否如期兑现,即便兑现,也未必能够持续。华盛顿与德黑兰在霍尔木兹海峡控制权上的僵持仍未缓解,冲突也已蔓延至更广阔的海湾地区。
在这种形势下,每一桶从海湾地区运出的石油都被附加了更高的安全成本。物流复杂、运费高涨、保险支出增加,加上军事护航的开支,目前这些费用已接近运输总成本的三分之一,而战前该比例仅约3%。如果海峡问题得不到长久化解,这部分成本在可预见的未来仍将持续反映在油价之中。
柴油市场压力更加突出,通胀传导风险随之上升
柴油市场的紧张程度尤为醒目。中东及俄罗斯的供应受阻造成严重短缺,欧洲柴油期货指标在9月中旬一度冲至每吨1480美元的历史峰值,折合约每桶210美元。远期合约同样水涨船高,2027年12月交割价格本周首次站上每吨1000美元,而战前水平约为每吨644美元。
相比原油本身,燃料价格的重新定价可能更具宏观层面的意义。卡车、船舶、工厂和农场都高度依赖柴油,而这些领域正是全球商业活动的重要支柱。历史经验表明,柴油价格长期高企会通过抬升运输、制造和食品成本,逐步向整体经济扩散。
美国9月整体通胀率为3.7%,接近美联储2%目标的两倍,核心通胀也在缓慢爬升。柴油价格持续处于高位,仍是美国及全球政策制定者重点关注的问题。
结构性高成本或将成为新常态
今年大部分时间里,能源市场一直把伊朗战争与过去的地缘政治危机相提并论,认为其冲击虽猛烈却短暂,之后很快便会回归常态。越来越多的投资者则得出了不同结论:关键已不只是霍尔木兹海峡能通过多少石油,而是全球能源体系能否在数月冲突之后迅速修复受损的库存、炼油能力和供应链。
在此之前,全球或许会陷入能源成本结构性偏高的局面。即便战事最终平息,这种局面仍可能延续相当长的时间。
编辑总结
伊朗冲突的持续时间已远超最初预期,从一场短期供应冲击逐步演变为可能左右中长期油价与通胀走向的结构性因素。远期原油与柴油价格同步上扬,表明市场对供应全面恢复的信心不足。陆上库存缓冲收窄、海峡安全溢价走高以及炼油能力受损,共同推高了运输与生产成本。国际能源署虽预计2027年供应将明显回升,但地缘政治僵局依然存在,使预期兑现的不确定性有所增加。如果高油价长期持续,将通过能源密集型行业层层传导至更广泛的价格体系,加大全球政策制定者稳定通胀的难度。目前市场定价已将部分风险长期化,后续走势取决于冲突能否找到可信的解决路径,以及供应恢复的实际进度。
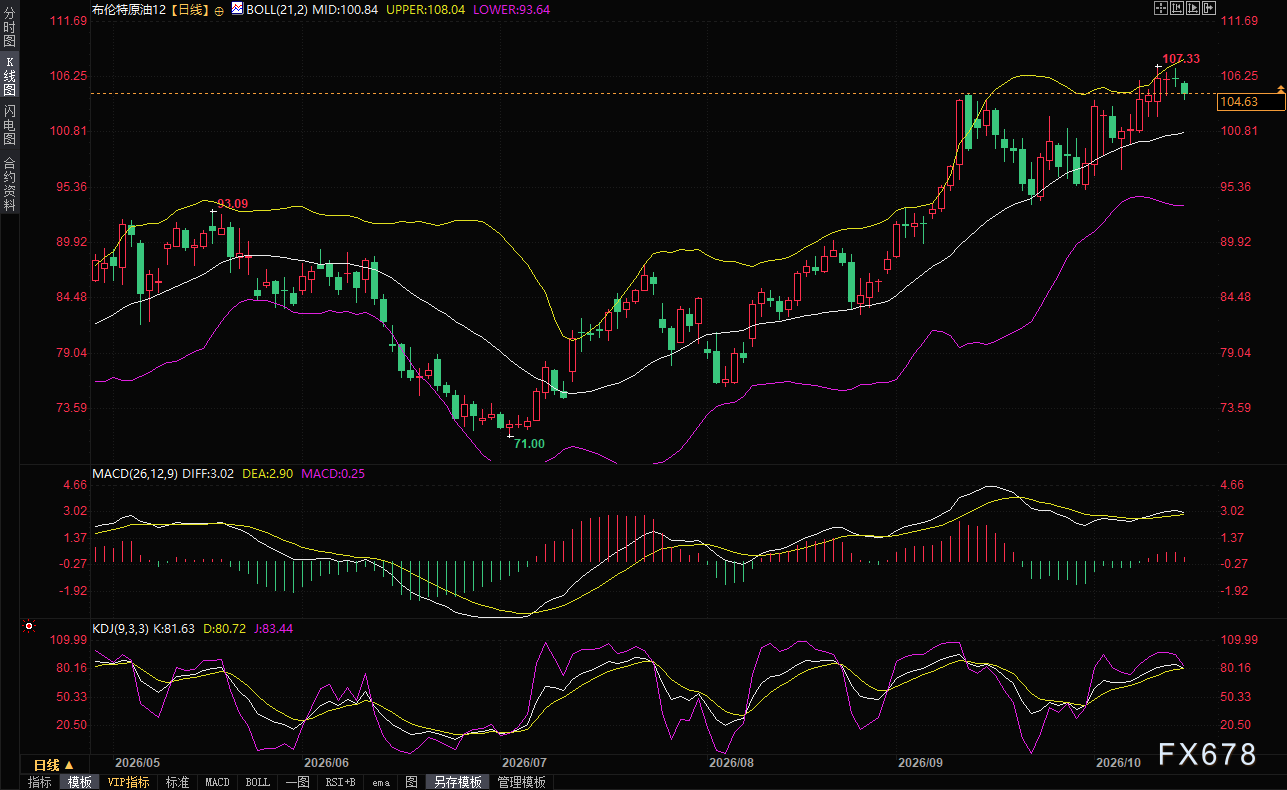
(布伦特原油12月期货日线图,来源:易汇通)
【常见问题解答】
问:市场最初为何认为伊朗战争只会让油价短暂走高?
答:过去中东地缘政治冲突对油价的影响大多是短期的,之后供应往往会借助其他产区增产、库存释放或外交缓和得以恢复。市场最初据此判断,此次冲突同样会迅速结束,长期供需基本面仍偏向过剩,因此远期曲线保持相对平稳。随着战事进入第八个月、外交僵局迟迟没有突破,投资者才重新评估供应中断可能持续的时间。
问:布伦特原油2027年12月合约上涨超过13%意味着什么?
答:该合约价格升至86美元,并刷新历史高点,说明市场参与者愿意为未来一年多的供应风险支付溢价。这并非对具体价格的精确预测,而是炼油商、航空公司及基金锁定高成本的意愿体现。它表明市场对供应扰动常态化的担忧已经深入定价,而不只是短期波动。
问:国际能源署预测2027年供应大幅增加,为何远期油价仍上涨?
答:国际能源署预计2026年供应降至每日1.007亿桶,2027年回升约770万桶/日,需求也将小幅恢复但仍低于2025年水平,理论上应当出现过剩。不过市场对霍尔木兹海峡出口复苏能否持续、炼油产能修复速度以及冲突外溢风险心存疑虑。即便供应数据有所改善,安全溢价和物流成本仍可能长期内嵌于价格之中,推动远期合约走高。
问:柴油价格飙升为何比原油更受关注?
答:柴油是公路运输、航运、工业和农业的核心燃料,其价格上涨会直接推高物流与生产成本,并最终传导至食品和消费品。欧洲柴油期货曾触及每吨1480美元的纪录高位,远期合约也已突破1000美元,均远高于战前水平。这种结构性紧张对通胀的影响,往往比原油本身更持久、覆盖面更广。
问:当前安全溢价和库存状况如何影响未来油价?
答:战前运输成本中与安全相关的费用仅占约3%,如今已接近三分之一,涵盖运费、保险和护航等开支。陆上原油库存的缓冲空间正迅速收窄,进一步削弱了应对冲击的能力。若海峡问题无法长久解决,这些额外成本将持续体现在油价之中。即便名义供应得以恢复,实际到岸成本仍可能维持高位,延长高油价对经济和通胀的影响周期。
北京时间15:07,布伦特原油12月期货合约报价为每桶104.61美元。







