


回顾上个月,CPI数据高于预期,但涨幅主要来自手机通信服务等长尾分项。中位数CPI并未大幅超出预期,整体报告其实比较温和。即便如此,美联储依然选择加息,这说明此次加息早已被市场消化。美联储对情况心中有数,数据走高主要是一次性因素造成的。
不妨反过来想:上个月的异常会不会其实是数据偏低?这正是今天要探讨的问题。此前市场对9月CPI的一致预期是:受能源价格再度上涨推动,整体CPI环比增长0.57%,核心CPI环比增长0.22%,同比分别升至3.6%和2.5%,核心通胀的上行主要源于基数效应。
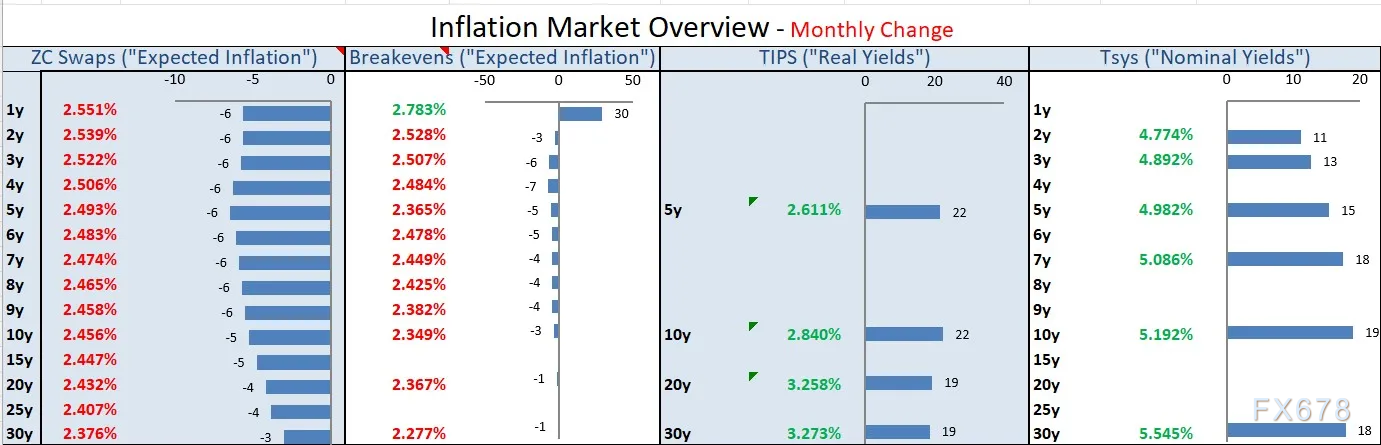
从市场层面看,本月通胀互换利率下行,美债收益率却在上行。这意味着实际收益率的涨幅超过了名义收益率。
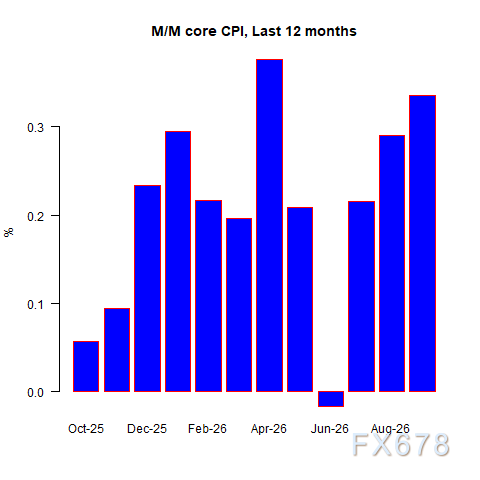
9月的最终数据强于预期:整体CPI环比增长0.649%(同比3.7%),核心CPI环比增长0.335%(同比2.6%)。下图展示了过去12个月的核心CPI数据:
食品饮料分项本月难得出现回落,但住房、服装、交通(不含燃油)和休闲服务的通胀都有所走高。
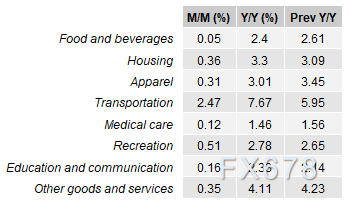
核心商品价格同比增长0.74%,核心服务同比增长3.15%。
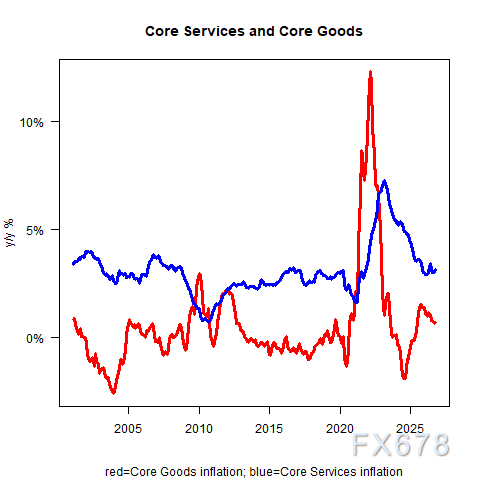
我并不乐见核心服务的降温势头陷入停滞。其中一部分仍属一次性因素,即大宗商品的成本压力被统计进了服务类别,比如航空票价。但还有相当大的比例属于实实在在的成本传导。
房租至少是其中的原因之一,接下来这张图的走势同样不容乐观。自有住房租金(主要居所)环比增长0.25%,同比增长2.78%;业主等价租金(OER)环比增长0.35%,同比增长3.28%。
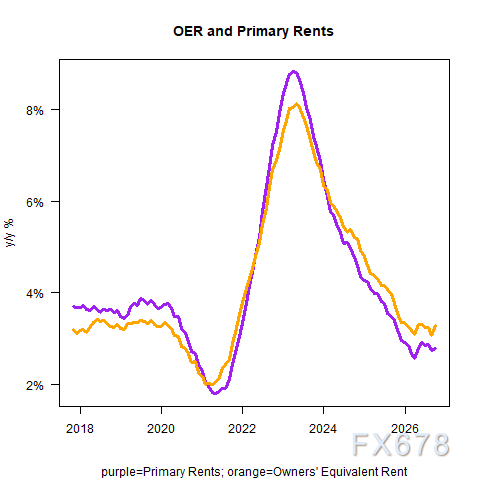
前面提到,上个月核心通胀的抬升并不那么令人警觉,因为涨幅集中在长尾项目,而房租这类变动缓慢的大类数据相对偏低。如今看来,上月偏低的房租数据只是一次性的特例。主要居所租金方面,9月环比增长0.17%,10月环比增长0.25%;业主等价租金方面,9月环比增长0.19%,10月环比增长0.35%。
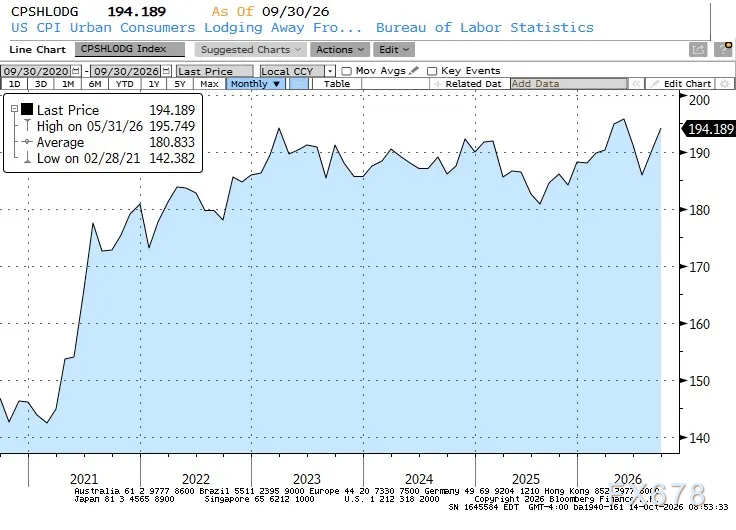
本次通胀上涨的覆盖面较广:航空票价环比增长1.16%,外出住宿环比增长2.04%,二手汽车/卡车同比增长0.67%,新车/卡车环比增长0.2%。外出住宿的持续上涨值得留意。该分项通常波动起伏,但最近两个月持续走强。7月时,酒店价格看似回到了过去几年的区间,如今却已突破该区间并继续上行(见下文外出住宿价格水平图)。酒店用工工资和其他运营成本不断上涨,出现这一结果并不意外。
接下来看中位数CPI。我估算其最新数值为环比增长0.282%,同比由2.58%升至2.66%。从走向上看,这是一个负面信号,未来几个月的基数效应还将继续推高该指标。
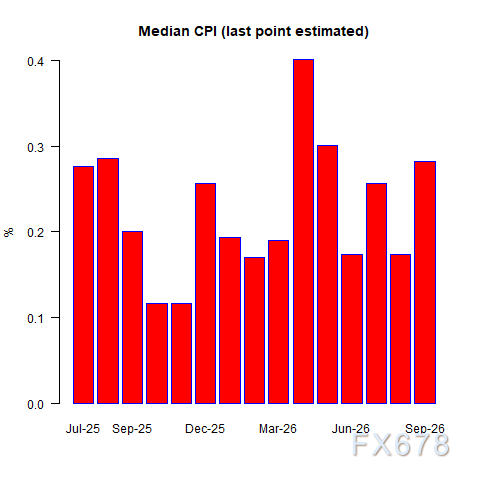
再次总结一下:上个月的数据尚可接受,是因为中位数CPI偏低,说明涨价集中在长尾分项;而本月的情况更令人担忧,中位数CPI出现了大幅反弹。若按我估算的本月中位数CPI复利折算成12个月,对应的同比为3.4%,大家不妨记住这个数字。
CPI的四大宏观分项中,目前没有一项表现亮眼。对新读者简单说明一下:这四大分项大致各占CPI权重的四分之一。按波动幅度从大到小排列,依次是食品与能源、核心商品、剔除房租的核心服务(即超级核心通胀)、住房租金。
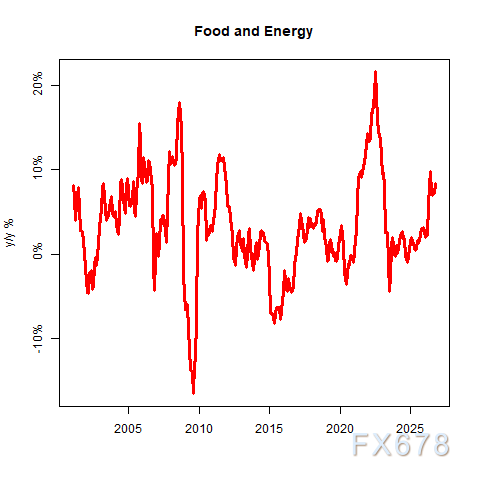
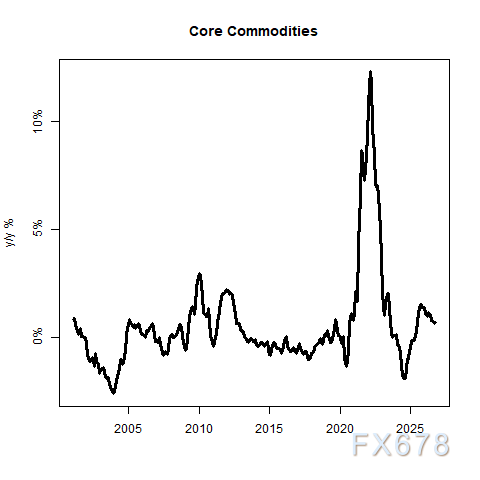
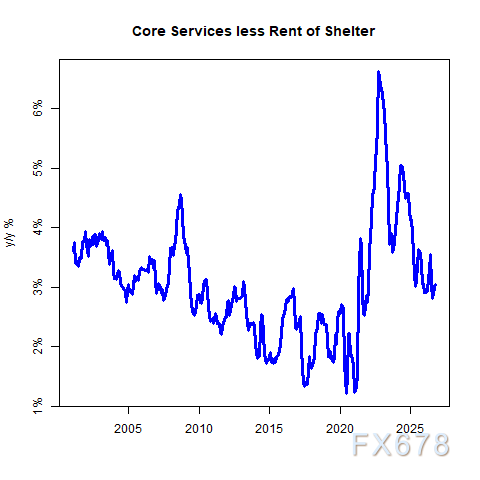
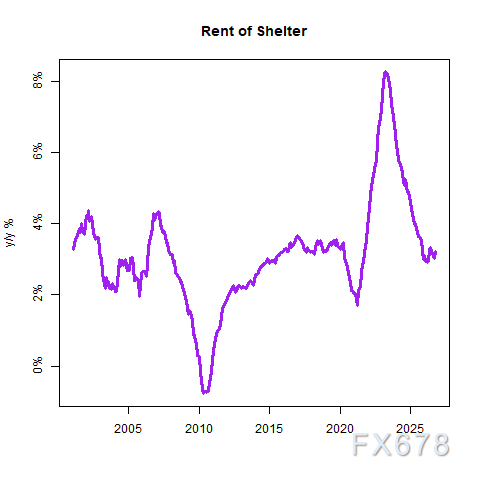
坦白说,在这份并不乐观的数据里,我很难找到足以缓解通胀担忧的因素。有人可能会指出,剔除住房后的核心通胀同比仅从1.98%小幅升至2.04%,但该分项环比仍增长0.29%。核心商品通胀有所回落,算是一个积极信号,不过要想达到2%的通胀目标,核心商品需要进入通缩区间,而目前的回落速度低于市场预期。(我个人判断,核心商品短期内很难出现深度通缩;长期来看虽然可能出现,但逆全球化会持续带来上行压力,这与过去全球化压制通胀的情形恰恰相反。)
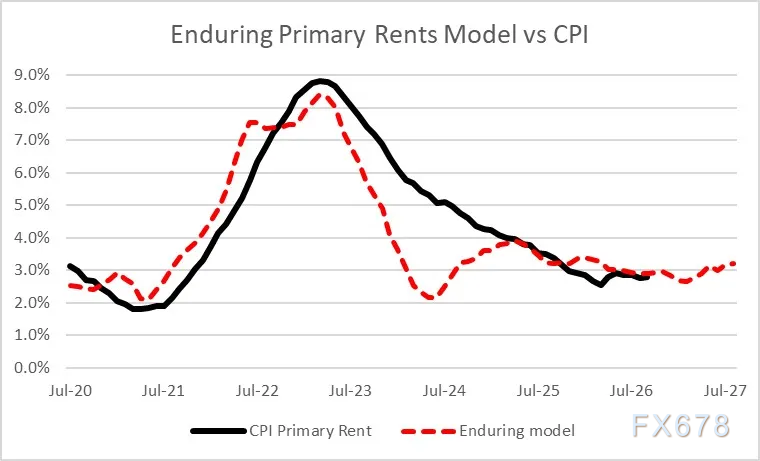
我再把房租的实际数据与模型预测做个对比。一方面,我很喜欢这张图;另一方面,也想提醒大家:尽管本月房租环比大涨、上个月则偏弱,但从长期看,房租走势仍然符合我们的模型预期。需要注意的是,明年房租将面临一定的上行压力。
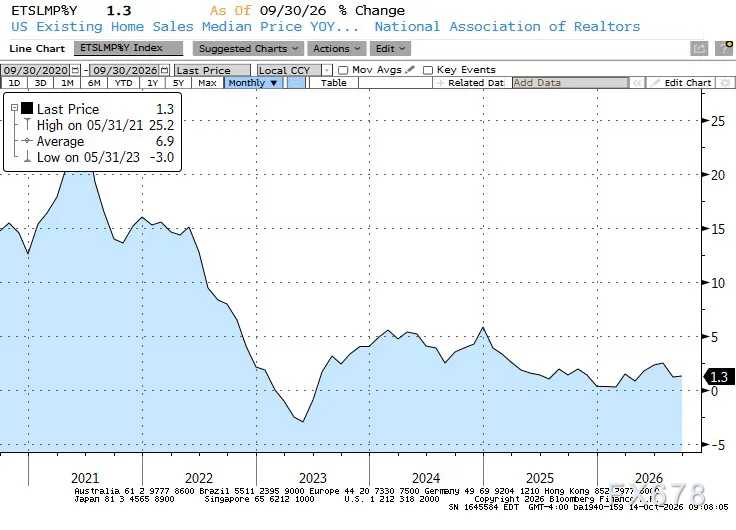
继续看住房相关指标:现有房屋价格同比仅增长1.3%。部分预测者用滞后的房价来构建房租模型,这套方法在低且稳定的通胀环境中行之有效;而我们认为,从房东的经营成本出发建模,准确度会更高。这里还要提醒一点:不要把房屋成交量和房价混为一谈。随着抵押贷款利率走高,房屋销售会出现滞后,但房价的核心驱动因素是整体物价水平。即便房屋供给过剩,实际房价仍可能下跌(当前就是如此,房价涨幅低于通胀),但在整体通胀高于3%的环境下,名义房价很难出现大幅下跌。
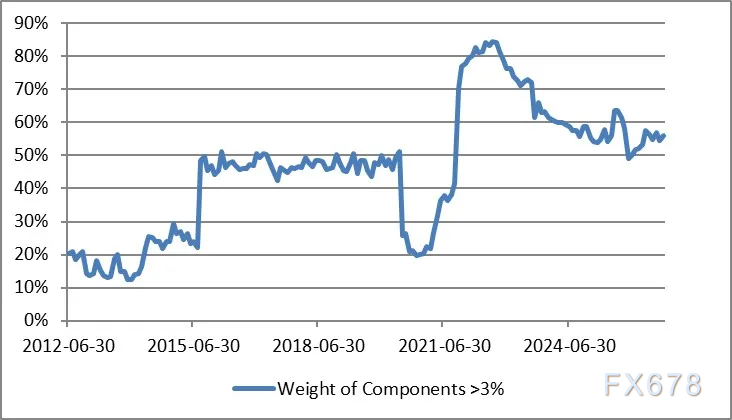
再来看通胀分布的广度问题,这有助于解释为什么通胀迟迟无法回落到目标水平。下图是CPI各分项中同比涨幅超过3%的权重占比。自美联储开启大规模印钞以来,大多数商品价格的同比涨幅都超过了3%。该占比在几年前见过顶,目前稳定在50%以上。
下图是Enduring Investments的通胀扩散指数,得出的结论与此相近:底层通胀动能已经企稳,但所处水平仍高于美联储的理想区间。这一趋势表明,未来一年左右,中位数通胀大概率会重新回到3%的中高位区间。
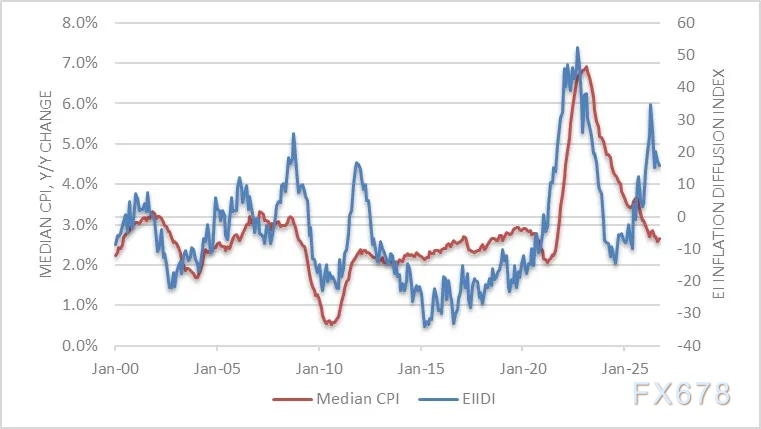
长期以来,我的观点是:在房租、政府停摆等因素带动通胀短暂回落之后,中位数CPI最终会落在3.5%左右、逼近4%的区间。目前这一预测看上去略微偏高,但中位数通胀维持在3%中段,依然远高于几乎所有机构的预测。用一句话概括:核心PCE不会平稳回落至2%。
这份数据很可能显著推高市场对美联储加息的预期,正如此前非农就业报告曾大幅压低加息概率那样。但我认为,FOMC不会仅凭一份数据就大幅转向,至少我希望如此。长期以来,底层逻辑并没有改变:新冠期间货币的快速扩张推高了通胀,随着货币增速放缓,通胀正从极高水平逐步回落。
解决通胀的办法是缩表、降低货币增速,而不是继续加息。但仍有大量观点认为,经济增长及增长预期才是通胀的根源,因此需要加息来给经济降温。顺带一提,诺贝尔经济学奖刚刚授予伍德福德,他是新凯恩斯学派的代表人物,主张利率规则与预期决定物价水平(尽管大量数据并不支持这一结论)。
即便如此,如果后续持续出现这类数据,就说明美联储的工作远未结束。如果你此前以为通胀问题已经解决,那就需要重新审视了。唯一的疑问是美联储将如何应对。沃什明确主张优先缩表、弱化利率工具的地位,但从FOMC上一轮的投票结果看,他目前还没有足够的影响力推动这一方案。接下来,传统的FOMC需要权衡两方面:边际放缓的经济增长,以及粘性较强的物价压力。短期内较为合理的策略是观望,最终取决于就业数据是否比通胀数据更加疲弱,道理大致就是这么简单。我对就业数据没有预判,但在一段时间内,通胀数据恐怕很难带来利好。







