


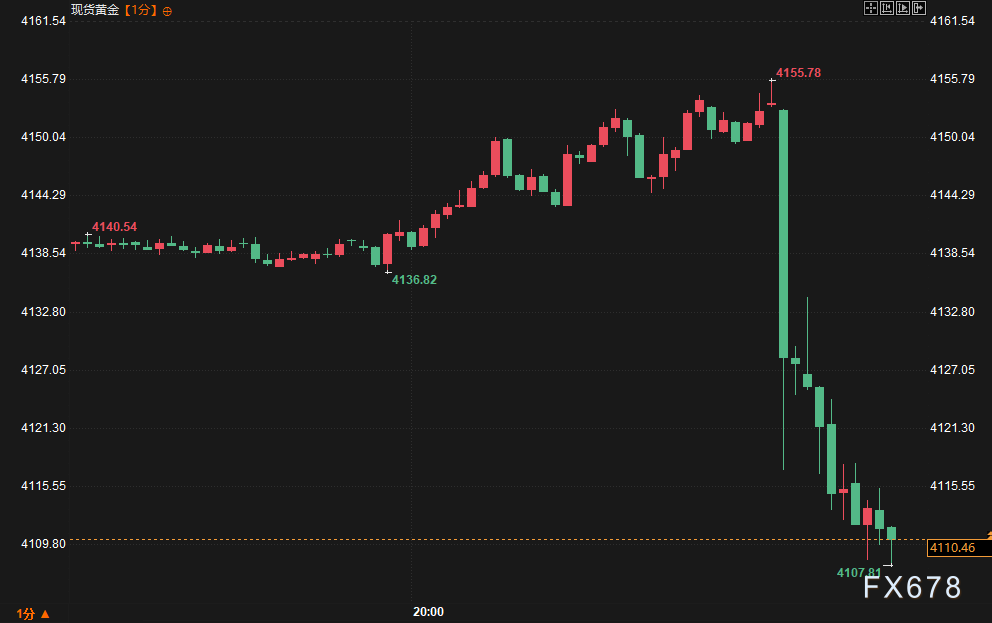
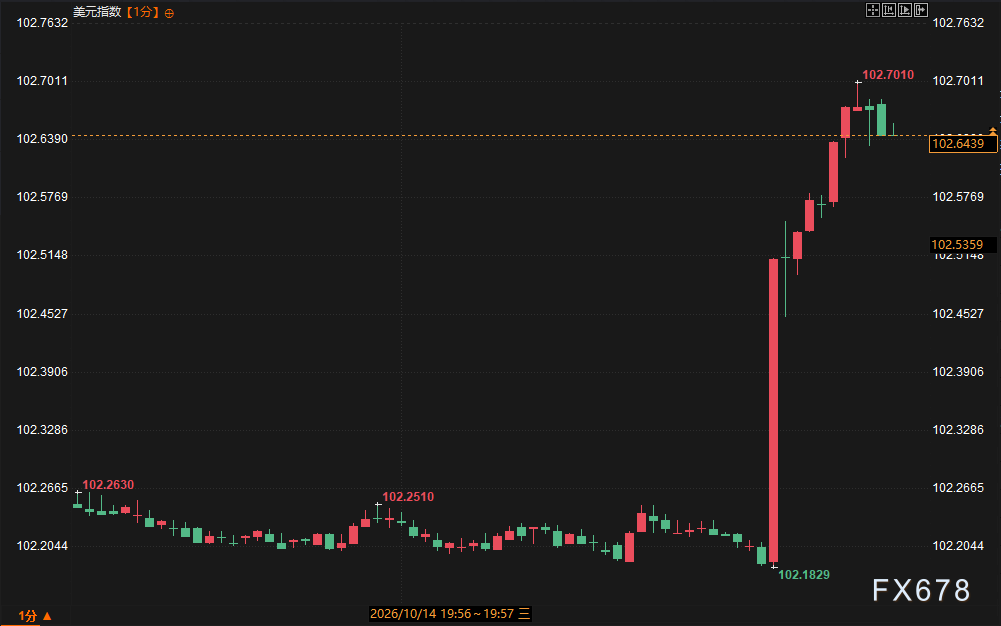
北京时间周三(10月14日)20:30,美国劳工部公布9月消费者价格指数(CPI)。数据显示,同比涨幅为3.7%,高于8月的3.4%,也略超市场普遍预估的3.6%。这一结果迅速波及全球资产定价体系。数据公布前,现货黄金已提前上涨约15美元,显示部分资金对通胀回落仍抱有期待;数据出炉后则出现反向调整。美元指数短线拉升约35点,盘中高点触及102.54。美债收益率整体走高,其中2年期升幅居前,上涨3.83个基点至4.831%;10年期上涨1.47个基点至5.238%;30年期上涨0.87个基点至5.572%。短期利率期货同步走低,交易员进一步加大了对美联储继续收紧政策的押注。短端收益率的涨幅明显高于长端,收益率曲线形态显现出重新定价的迹象。
深度关联分析
本次数据的核心影响在于印证了通胀黏性依然存在。同比读数由3.4%回升至3.7%,不仅高于前值,也超出华尔街日报调查中经济学家的预期中值。市场的即时反应呈现出典型的“重新定价”特征:美元转强、美债收益率上行,黄金则从4151附近大幅回落34美元至4117一线,跌幅约1%。数据公布前金价的提前上涨与公布后的快速下行形成鲜明对照,说明预期与实际结果之间的偏差很快被市场消化。
从利率曲线来看,2年期与10年期的利差仍维持在约39.7个基点的正值区间,但短端涨幅明显更大,说明市场对近端政策走向的敏感度高于对远期增长前景的判断。短期利率期货的下跌进一步印证了交易员对加息概率的上修。数据前后,知名机构的立场差异较为清晰。公布前,部分大型投行与宏观研究团队的基本判断是“通胀温和回落,年内仍可能加息一次,节奏可控”;公布后,表述迅速调整,强调“单月数据超出预期,强化了政策维持限制性立场的必要性”,并指出数据中心建设带动半导体等投入品价格上涨,可能削弱利率工具对部分通胀源头的传导效率。散户层面的情绪波动则更为直接。数据公布前,市场讨论多集中于黄金的技术性反弹和美元的回调空间;公布后,讨论迅速转向“通胀韧性超预期、风险资产承压”,黄金多头止损与美元多头跟进的声音明显增多。机构更关注政策路径与结构性因素的重新评估,散户则聚焦即时价格波动与仓位调整,两者在预期偏差上的落差,构成了当日盘面波动的重要微观基础。
历史经验显示,类似的超预期通胀读数往往伴随美元与收益率的同步上扬,以及黄金的阶段性承压。当前报价方面,黄金已从数据前的高位回落至4117,美元指数则站稳102.50关口附近,与此前温和预期下的价格位置形成明显反差。长短线逻辑在此保持一致:短线定价迅速反映政策再定价,中期则需观察后续通胀与就业数据能否验证本轮回升是否具有持续性。
走势研判
盘面走势表明,市场已将9月CPI超预期的部分计入近期定价。美元指数在102.50上方的表现、美债短端收益率的相对强势,以及黄金从4151回落至4117的走势,共同构成了当前的即时反应格局。后续若通胀黏性得到进一步确认,收益率曲线短端压力可能延续,美元与黄金之间的反向联动仍将主导短期波动;若后续数据显示缓和迹象,此前累积的政策再定价或将部分回吐。总体来看,盘面逻辑已由“预期回落”转向“韧性确认”,资产间的相对强弱关系也将围绕这一切换继续演变。
延伸问答
问:9月CPI同比升至3.7%,对市场意味着什么?
答:该读数既高于前值,也超出预期,进一步印证了通胀仍具黏性的判断。市场因此上调了美联储维持限制性政策的概率,具体表现为美元走强、美债短端收益率上行及黄金回落。
问:为何短端美债收益率的涨幅明显大于长端?
答:短端对近端政策路径预期更为敏感。数据超出预期后,交易员增加加息押注,短期利率期货随之下跌,推动2年期收益率出现较明显的升幅;长端则更多反映增长与长期通胀预期,调整幅度相对温和。
问:数据公布前后黄金走势为何出现明显反转?
答:公布前金价曾提前上涨约15美元,反映部分资金押注通胀回落;公布后超预期的结果引发重新定价,金价快速下挫34美元,体现出预期偏差被即时消化。
问:知名机构与散户的观点差异主要体现在哪里?
答:机构更侧重对政策路径和结构性价格压力的重新评估,散户则更直接关注即时价格波动与仓位变化。数据公布前两者对温和回落有一定共识,公布后机构转而强调限制性立场的必要性,散户则聚焦多空仓位的调整。
问:本次数据对美元指数与美债的联动意味着什么?
答:美元指数上涨约35点与美债收益率全线上行同步出现,显示市场在风险偏好与政策定价上形成了一致方向,短端利率走高进一步支撑了美元的短线表现。







