


- 美国9月消费者物价指数同比或升至3.6%。
- 核心CPI年率预计由8月的2.4%小幅抬升至2.5%。
- 此次通胀数据或左右美联储后续政策走向,短线也可能带动美元表现。
美国劳工统计局(BLS)定于周三公布9月消费者物价指数(CPI)数据。市场普遍预计,报告将显示整体物价继续走高,核心通胀年率也将小幅上行。如果实际数据与分析师预期存在差距,美联储(Fed)的政策预期可能随之调整,美元(USD)的估值也可能受到牵动。
市场预计9月CPI环比上涨0.6%,前值为8月的0.4%;同比读数则有望由3.4%小幅升至3.6%。若剔除波动较大的食品与能源价格,核心CPI环比与同比预计分别增长0.2%和2.5%。
9月上半月国际油价明显攀升,下半月则有所回落,但西德克萨斯中质原油(WTI)全月仍累计上涨约5%。同期,美国柴油零售价每加仑由5.6美元上调至6.38美元,涨幅约14%。
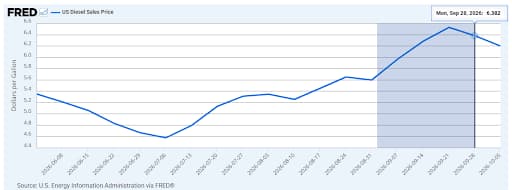
图表:https://fred.stlouisfed.org/series/GASDESW
法国兴业银行(Societe Generale)分析师特别指出,柴油在美国通胀走势中的作用格外突出,他们表示:“几乎没有哪种燃料像柴油这样与美国经济紧密相连,货运、农业、建筑和工业都高度依赖它。”这种紧密联系使得“柴油价格向整体通胀传导的路径十分清晰”。该行强调,“实证结果相当显著——柴油价格的波动可以解释美国通胀意外变化的约70%。”据其测算,“柴油价格同比每上涨1%,通胀意外便随之增加0.06个百分点”,由此可见单一燃料的价格变化足以对整体通胀结果产生实际影响。
美国CPI报告将如何左右欧元/美元走势?
美联储官员近期对进一步收紧政策的表态偏于审慎,加上9月就业数据不及预期,投资者已降低对10月加息25个基点(bps)的押注。根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),市场目前认为下次会议维持利率不变的概率约为80%。
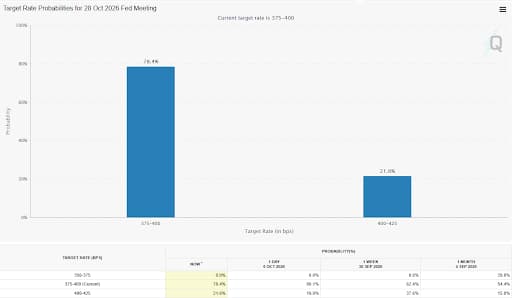
负责监管事务的美联储副主席米歇尔·鲍曼表示,今年“并不急于再次调整利率”;明尼阿波利斯联储主席尼尔·卡什卡利则向彭博社指出,若继续加息,经济的各个领域将承受不同程度的压力。立场同样偏谨慎的美联储理事克里斯托弗·沃勒认为,政策利率仍需上调,但同时强调加息节奏应保持弹性。另一方面,美国劳工统计局公布,9月非农就业人口仅增加29K,明显低于市场预期的90K,失业率也由8月的4.1%微升至4.2%。
目前,若月度CPI数据意外大幅走高,例如达到0.7%或更高,可能重新点燃市场对10月加息的预期,并强化联邦基金利率在12月将高于当前水平的判断(目前该概率约为85%)。这将表明高企的能源价格已经传导至更广泛的经济领域与消费端。届时美元可能迅速走强,欧元/美元或再度承压。
反之,若月度通胀数据疲软,即仅为0.4%或更低,则可能再次印证10月维持利率不变的预期。这样的数据或会压低美元,并助力欧元/美元在短期内获得支撑。不过,考虑到市场对欧洲央行(ECB)收紧货币政策的能力信心下降,加之法国财政前景不确定性上升,德国与法国国债收益率利差也在扩大,这一支撑未必足以带动持续反弹。法国国债又称 Obligations Assimilables du Trésor(OAT)。
最后,若月度CPI数据与市场共识基本一致,或仅比预期低0.1个百分点,市场对美联储利率路径的定价大概率不会出现实质变化,美元表现受到的影响也将较为有限。
三菱日联金融集团/三菱日联银行(MUFG/BTMU)分析师判断,法国主要反对党领袖玛丽娜·勒庞提出的财政方案,在选民投票前不太可能实质改变法国国债前景。他们表示:“这一替代预算在明年大选前对OAT相关风险的影响恐怕有限——尤其是在一种可以设想的情形下,即第二轮总统选举可能在勒庞与极左候选人让-吕克·梅朗雄之间展开,而梅朗雄目前支持率约为20%并位居第二,勒庞则约为30%。”在政治不确定性持续、且对全球利率变动高度敏感的背景下,MUFG/BTMU总结称:“欧元/美元的下行风险仍将占据主导。”
FXStreet首席分析师瓦莱里娅·贝德纳里克评论道:“欧元/美元目前仍在2025年5月以来的低位附近徘徊,位于1.1150价格区域。从技术面看,汇价有望延续下行走势。日线图显示,该货币对运行于所有看跌移动平均线之下,其中20日简单移动平均线(SMA)位于1.1325,形成较强的下行压力。技术指标在触及超卖区域后有所回升,更多反映的是短线反弹,并不意味着汇价已经筑底。”
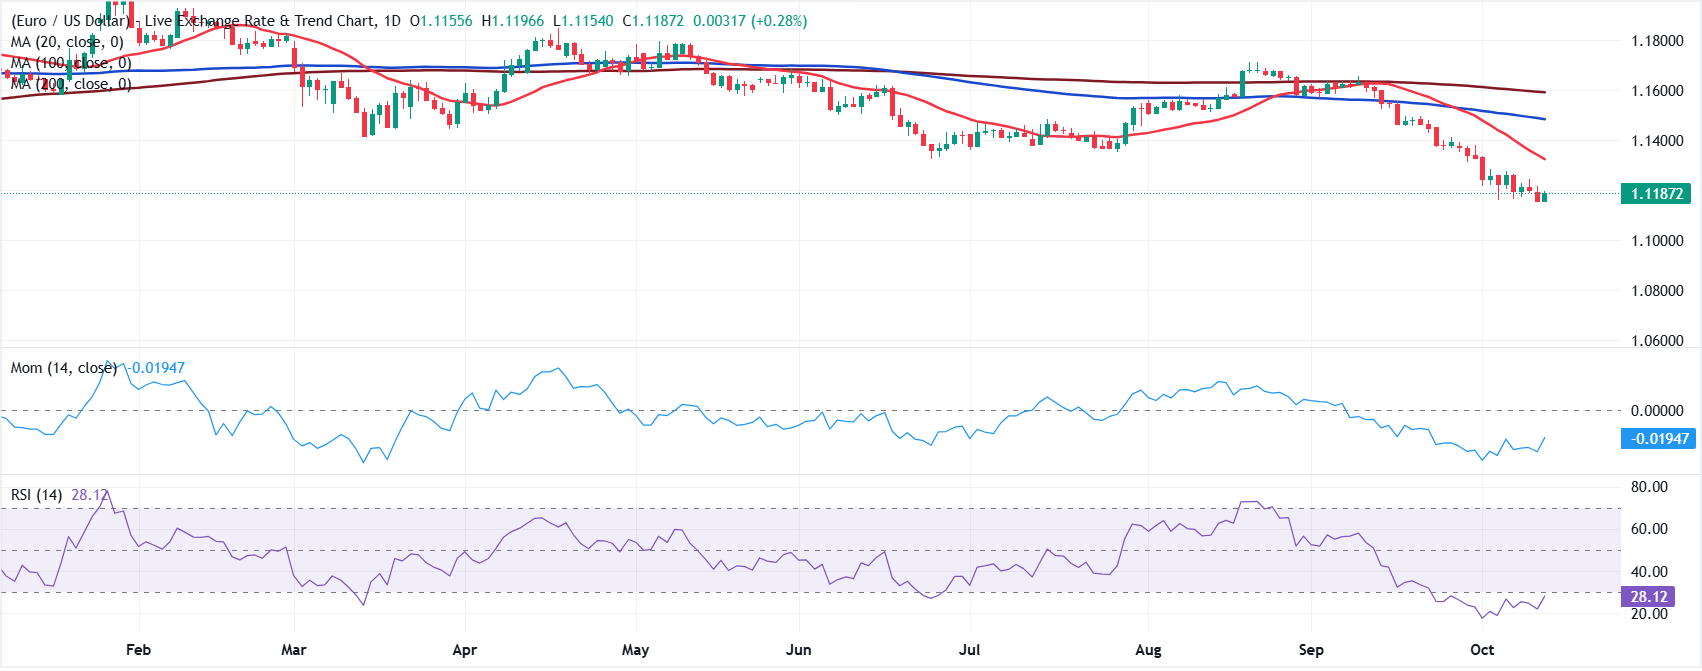
贝德纳里克补充说:“一旦10月低点附近的1.1150失守,欧元/美元可能先行下探至1.1100区域,随后将目标指向1.1060。再下方的关键支撑为1.1000这一心理关口,不过仅依靠CPI数据,汇价似乎难以触及该位置。相反,若当前反弹延续,初步阻力位在1.1260附近;一旦突破该区域,升势有望进一步延伸至1.1320价格区域。”
通胀相关常见问题解答(FAQ)
通货膨胀反映的是一组具有代表性的商品与服务价格的上涨幅度。整体通胀通常以环比(MoM)和同比(YoY)的百分比变化来表示。核心通胀剔除了食品、燃料等易受地缘政治和季节因素影响的波动项目,是经济学家和央行重点关注的指标。央行的职责是将通胀维持在可控范围,一般以2%左右为目标。
消费者价格指数(CPI)用于追踪一篮子商品和服务在一段时间内的价格变化,通常以环比(MoM)和同比(YoY)百分比呈现。核心CPI因不包含波动较大的食品和燃料,成为各国央行的主要参考。核心CPI高于2%时,往往意味着利率可能走高,反之则可能走低。由于利率上升对货币有利,通胀走高通常会推动货币升值,通胀回落时则情况相反。
一国通胀走高,通常会推动其货币升值,这一点或许与直觉相悖。原因在于,央行往往会加息以遏制通胀,而更高的利率会吸引全球资本流入,寻求收益的投资者会将资金配置于此。
“过去,黄金常被视为高通胀时期的保值选择。投资者在市场剧烈动荡时仍会买入黄金以对冲风险,但多数时候情况并非如此。原因在于,通胀高企时央行往往加息,较高的利率提高了持有黄金的机会成本,因为相比有息资产或现金存款,黄金无法带来收益。反之,通胀放缓通常意味着利率下调,黄金作为投资选项的吸引力随之增强。”
经济数据一览
美国消费者物价指数月率
通胀或通缩的走向,是通过定期汇总一篮子代表性商品与服务的价格来衡量的,相关数据以消费者物价指数(CPI)的形式发布。CPI由美国劳工统计局按月编制并公布。环比数据是将当月价格与上一个月进行对比。CPI是观察通胀变化与消费走向的重要指标。一般而言,读数走高通常被视为对美元(USD)有利,读数走低则被视为不利。
阅读更多下次公布: 周三 10月 14, 2026 12:30
发布周期: 每月
市场预期: 0.6%
前次数值: 0.4%
数据来源: US Bureau of Labor Statistics
美国联邦储备委员会(Fed)肩负着维持物价稳定与实现充分就业的双重职责。依据这一职责,通胀率通常应维持在约2%的年增速。疫情爆发后,这一目标成为央行职责中承压最明显的一环:供应链问题与运输瓶颈持续推高价格,消费者物价指数(CPI)因此长期处于数十年来的高位。美联储已采取措施抑制通胀,并预计在可预见的未来继续保持偏强硬的政策立场。







