


- 澳元/美元下探至 0.7000 附近,油价上行拖累澳元表现。
- 美国非紧急驻外人员撤离海湾地区,中东局势或将进一步加剧。
- 市场目光聚焦于澳大利亚与美国 10 月份 PMI 初值数据。
周四,澳元在主要货币中的表现仅优于纽元(NZD),跑输其余对手。对美元而言,这一大洋洲货币回落 0.4%,逼近 0.7000 整数关口。
下表列示了澳元 (AUD) 相对于所列主要货币当日的涨跌幅,其中澳元对日元表现最为疲软。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.30% | 0.23% | -0.85% | -0.03% | 0.48% | 0.55% | -0.32% | |
| EUR | -0.30% | -0.08% | -1.14% | -0.34% | 0.17% | 0.24% | -0.65% | |
| GBP | -0.23% | 0.08% | -1.07% | -0.30% | 0.24% | 0.31% | -0.56% | |
| JPY | 0.85% | 1.14% | 1.07% | 0.80% | 1.33% | 1.37% | 0.51% | |
| CAD | 0.03% | 0.34% | 0.30% | -0.80% | 0.52% | 0.60% | -0.29% | |
| AUD | -0.48% | -0.17% | -0.24% | -1.33% | -0.52% | 0.06% | -0.80% | |
| NZD | -0.55% | -0.24% | -0.31% | -1.37% | -0.60% | -0.06% | -0.84% | |
| CHF | 0.32% | 0.65% | 0.56% | -0.51% | 0.29% | 0.80% | 0.84% |
热力图呈现主要货币相对彼此的涨跌百分比。左侧一列为基础货币,顶部一行为报价货币。例如,若从左列选取澳元,再水平移动至美元一列,方框中的百分比即代表 AUD(基础货币)/ USD(报价货币)的变动幅度。
受中东局势可能进一步恶化的担忧推动,油价大幅攀升,风险偏好型货币承压。截至发稿,WTI 原油上涨 1.5%,接近 99.00 美元。
德国商业银行(Commerzbank)分析师指出,沙特阿拉伯沙伊巴油田遭无人机袭击,造成两人死亡、两人受伤,令中东紧张局势“随之加剧”,但其对原油市场的冲击最终有限。分析师强调,有报道称美国外交人员将更大范围撤离海湾地区,油价一度跳涨;不过随着华盛顿澄清该指令仅适用于沙特阿拉伯,涨势逐步收窄,市场随之回吐前期涨幅。
与此同时,美元指数(DXY)的反弹同样给澳元/美元施压。欧洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)自三周低点 101.45 附近回升,最高触及 101.66 附近。
澳元与美元的下一个重要催化因素,预计为周五公布的澳大利亚及美国 10 月份私营部门 PMI 初值数据。
澳元/美元技术面解析
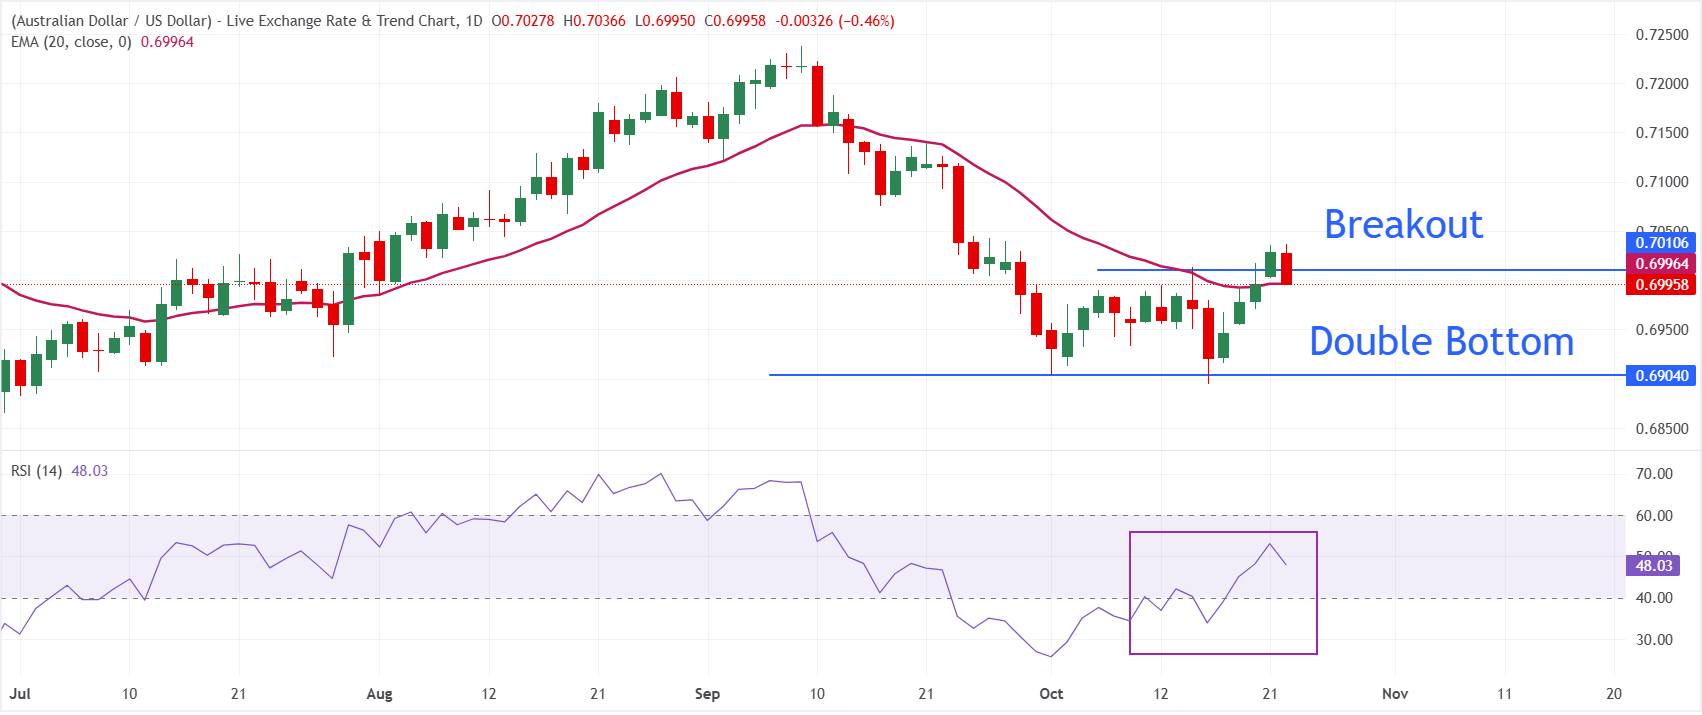
日线图上,澳元/美元报 0.6996,恰好位于 20 日指数移动平均线(EMA)0.6996 附近。这一位置构成关键水平,在价格围绕该动态均线波动期间,短线走势维持中性偏向。
相对强弱指数(RSI)位于 50 中轴下方,读数为 48,显示市场缺乏明确的方向性动能。近期下行压力已有所缓和,但买方尚未重新牢牢掌控局面。
价格在 20 日 EMA 附近企稳并形成双底形态突破,若能持续收于这一枢纽位上方,多头将重新占据优势,并有望向 0.7036 附近的前高发起反攻。下行方面,若跌破 10 月 15 日低点 0.6894,澳元/美元或将开启新一轮下跌。
(本篇技术分析借助 AI 工具辅助撰写。查看详情。)
美元常见问题解答(FAQ)
美元(USD)是美国的法定货币,同时也是许多其他经济体实际流通使用的货币,与当地货币并行使用。据 2022 年统计,美元在全球交易中的占比超过 88%,日均交易规模约为 6.6 万亿美元,在全球市场中占据核心地位。 二战结束后,美元接替英镑成为全球主要储备货币。在很长一段时间里,美元以黄金作为价值支撑,直至 1971 年《布雷顿森林协定》体系瓦解,金本位制随之废止。
左右美元价值的核心因素是货币政策,其制定者为美联储(Fed)。美联储肩负两大使命:维持物价稳定(抑制通胀)与推动充分就业,调节利率是其实现目标的主要工具。当通胀率超出美联储 2% 的目标、物价涨幅过快时,美联储通常加息,这有利于美元走强;当通胀率跌破 2% 或失业率偏高时,美联储或选择降息,这将对美元构成压力。
在极端情形下,美联储还可以增发美元,推行量化宽松(QE)政策。量化宽松是指美联储向陷入困境的金融体系大规模注入流动性、扩大信贷投放的举措。当银行彼此因担忧交易对手违约而不愿放贷、信贷陷入枯竭时,单纯降息往往难以奏效,量化宽松便成为一种非常规的政策手段。2008 年金融危机期间,美联储正是借此应对信贷紧缩,具体做法是印发更多美元,并主要从金融机构手中购入美国政府债券。量化宽松通常会令美元走弱。
量化紧缩(QT)则是相反的操作:美联储停止从金融机构购买债券,并且不再将到期债券的本金用于新一轮购债。这一般对美元走势有利。







