


俄乌能源停火协议的落地情况与市场判断
俄乌双方就停止相互攻击能源基础设施达成安排后,油价起初小幅走低,随即迅速反弹。布伦特原油在协议公布后的交易时段并未延续下行走势,显示投资者对协议的约束力仍持保留看法。有报道称,协议生效后乌克兰能源设施依然遭到打击,乌方确认多处能源目标受损,一方面表态支持停火,另一方面指出对方是否切实履行存在较大不确定性。俄方通过柴油出口安排为国际市场补充了一部分货源,规模据称可达数十万公吨,但与全球中间馏分油的整体缺口相比,占比仍然有限。
中间馏分油裂解价差在初期走弱后重新转强,说明额外供应并未实质缓解炼厂在原料与成品之间的供需紧张。在这一背景下,若停火仅停留在表态层面,缺乏可核查的执行机制,那么对实际供应流的影响将明显弱于市场预期,油价仍主要由地缘风险溢价驱动,而非短期消息主导。
中东供应通道风险与沙特出口能力调整
波斯湾原油外运持续受到扰动,胡塞武装频繁袭击沙特境内目标,涉及机场及能源相关设施。沙特能源部长在一场能源会议上透露,该国正推进管道出口能力由目前约700万桶/日提升至1000万桶/日的计划。其中,将现有天然气管线临时改为原油输送,可带来约120万桶/日的增量,预计7至8周内具备运行条件;若要实现更大规模扩容,则需要约3年时间。
红海沿岸的装载能力同样需要追加港口投资。该方案旨在增强绕开波斯湾海峡的出口弹性,在当前局势下具有一定现实意义。不过,短期内可新增的能力较为有限,改造后的管线还需在夏季前完成清理并恢复天然气用途,以满足国内用气需求。市场关注的是,即便管线利用率提高,装船与航运环节的瓶颈仍可能制约实际放量速度,扩容计划并不能彻底消除波斯湾地区的供应中断风险。
北美飓风与欧洲天然气市场的联动影响
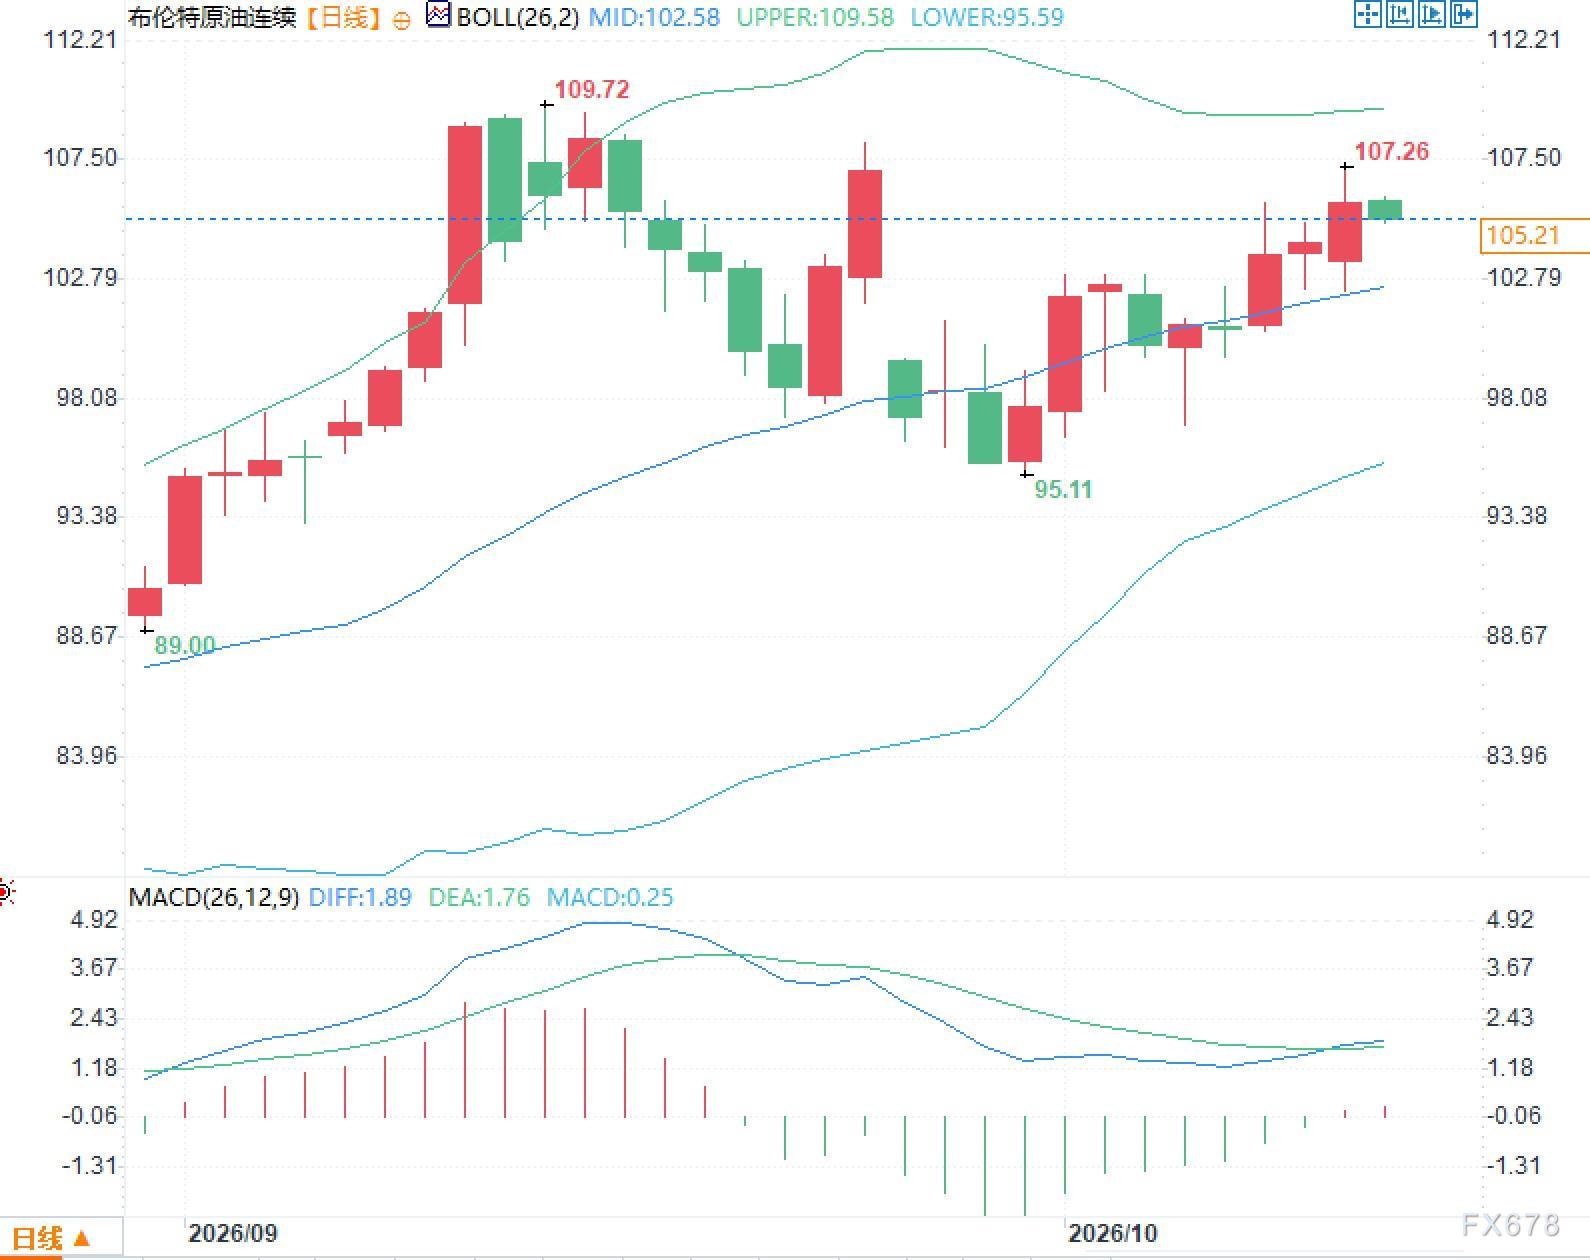
墨西哥湾飓风天气持续干扰美国近海油气生产。相关管理机构数据显示,高峰期关停产量接近150万桶/日,约占该区域总产量的三成,之后逐步回升。海上平台撤离和停产属于标准流程,但复产节奏取决于设施检查结果,若设施受损,停产时间可能被拉长。叠加中东风险,大西洋盆地的供应预期趋于谨慎。
与此同时,欧洲天然气市场同样偏强。荷兰TTF近月合约结算价突破84欧元/兆瓦时,为2022年12月以来的高位。欧盟天然气库存填充率约为75%,低于去年同期的83%,也低于五年均值89%。部分成员国按要求补充库存,德国等国的采购行为进一步支撑价格。若冬季大部分时间内波斯湾液化天然气供应受限,亚洲与欧洲买家之间的竞争可能加剧,价格波动幅度也将随之扩大。中间馏分油与天然气价格的联动,核心在于高油价环境下天然气作为替代燃料的作用更为突出,而库存缺口则放大了边际定价的敏感度。
常见问题解答
问题一:俄乌能源停火协议公布后,为何油价没有持续回落?
答:市场对协议执行存在疑虑,公开信息显示协议公布后能源设施仍遭攻击;同时,柴油出口增量相对于全球中间馏分油的紧缺程度较为有限,地缘风险溢价重新占据主导。
问题二:沙特管道扩容计划对短期供应有何实际作用?
答:约120万桶/日的增量可在7至8周内通过临时改造天然气管线实现,但提升至1000万桶/日需要更长时间,红海装载能力也需要额外投资。因此在短期内,该计划对缓解波斯湾通道风险的作用相对有限。
问题三:欧洲天然气价格走强与原油市场有何关联?
答:欧盟库存低于去年同期及五年平均水平,市场担忧波斯湾液化天然气供应受限,加剧了亚欧买家之间的竞争;在高油价环境下,天然气作为替代燃料的角色更加突出,从而强化了两个市场之间的联动。







