


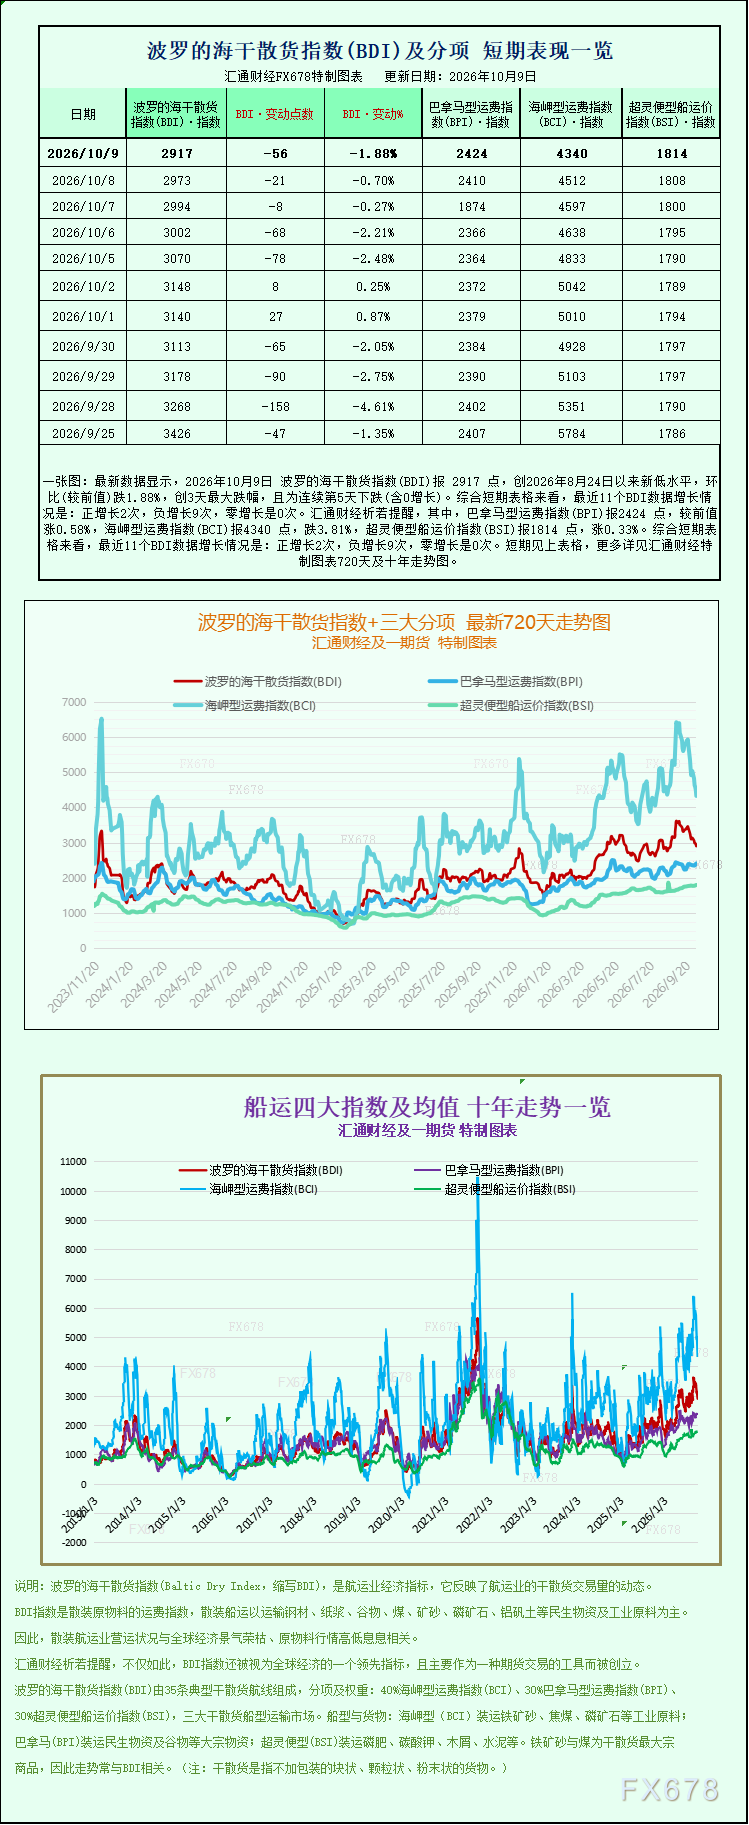
全球干散货海运市场近期出现明显回调,受海岬型船舶运费大幅下挫影响,波罗的海干散货运费指数(BDI)当日跌至六周以来最低水平,本周整体大幅收跌,结束此前震荡上行趋势。大型船舶运价深度回落,叠加大宗商品需求疲软,成为本周海运市场的主旋律,也反映出全球工业原料运输供需格局的阶段性变化。
数据显示,综合反映海岬型、巴拿马型、超灵便型三类主流散货船运价表现的波罗的海干散货综合指数当日下跌56点,跌幅达1.9%,最终报收2917点,创下8月24日以来的最低收盘纪录。从周度走势来看,该指数本周累计下跌7.3%,为近几个月来表现最差的一周,充分显示干散货市场整体趋冷的态势。
本轮指数下跌的主要拖累因素来自海岬型船舶,该船型主要承担铁矿石、煤炭等大宗工业原料的运输任务,是干散货市场的核心指标。数据显示,海岬型船指数当日暴跌172点,跌幅高达3.8%,最终收于4340点,为7月31日以来两个多月的最低水平,本周累计跌幅更达13.9%,远超市场整体跌幅,成为BDI指数走弱的主导力量。
从实际船舶运营收益来看,海岬型船舶盈利空间明显压缩。数据显示,可装载15万吨铁矿石或动力煤的海岬型船舶平均每日收入下降1560美元,最新日收益降至35860美元,远洋货运租船市场热度持续降温。业内分析指出,海岬型船运价暴跌并非偶然,而是受到供需双重压力的影响。需求端方面,全球钢铁行业消费疲软,下游钢厂为控制成本,放缓原料采购节奏并适度减产,导致远洋铁矿石和煤炭运输订单明显减少。同时,市场普遍预期未来铁矿石供应将趋于宽松,进一步抑制了贸易商的远期采购意愿,海运货盘大幅缩减。供给端方面,东亚及大西洋等主要航线海岬型船运力持续增加,前期集中交付的船舶逐步投入运营,导致市场运力过剩,进一步加剧运价下行压力。
值得注意的是,海运市场走势与大宗商品价格高度相关。随着海岬型船运价持续走低,全球铁矿石价格同步下跌,10月9日再度刷新数月低位,工业原料市场整体疲软格局显现,反过来进一步抑制干散货海运需求,形成“运价下降、需求疲软、原料降价”的负反馈循环。
与大型海岬型船的暴跌走势形成鲜明对比的是,中型和小型散货船市场逆势回暖,呈现出结构性分化。其中,主运煤炭和谷物的巴拿马型船舶表现稳健,巴拿马型船指数当日上涨14点,涨幅0.6%,报2424点,本周累计上涨2.2%,实现周线连续上行。对应船舶收入也同步增长,主要承运6万至7万吨煤炭和粮食的巴拿马型船舶平均日收入增加125美元,达到21813美元。
超灵便型小型船舶同样保持小幅上升趋势,超灵便型船指数当日上涨6点,涨幅0.3%,报1814点,本周累计上涨1.4%。中小船型逆势上涨的核心原因在于,粮食和区域动力煤的区域性运输需求保持稳定,且中小船舶调度灵活,适应短途及区域性航线,受全球工业原料需求波动影响较小,叠加运力供需相对平衡,因此走出独立上涨行情。
总体来看,当前干散货海运市场呈现明显的结构性分化特征,大型工业原料运输需求降温与民生、区域货运需求稳定形成鲜明对比。业内机构分析认为,短期内陆路钢铁消费疲软、铁矿石供应宽松的格局难以迅速改变,海岬型船运价或将继续承压,BDI指数大概率维持震荡偏弱走势。而中小船型依托稳定的粮食和区域性能源运输需求,走势将相对坚挺,市场分化格局或将继续延续。后续走势将主要取决于全球钢铁产能恢复节奏、大宗商品进出口政策以及远洋运力投放变化。







