


最新公布的数据显示,日本家庭消费支出同比连续第九个月下滑。但实际降幅略低于市场预期,叠加实际工资连续第八个月增长,反映出家庭消费能力或有改善迹象。虽然消费疲软仍表明内需复苏基础不牢,但工资水平的提升有助于增强消费动能,并为日本央行继续推进货币政策正常化提供支撑依据。
日本央行的政策走向是影响日元中长期走势的关键因素之一。荷兰合作银行策略团队指出,尽管日本央行此前释放的政策信号不如市场预期强硬,但逐步加息的举措正在削弱日元作为低成本融资货币的吸引力。随着日本利率水平逐步上升,套息交易空间收窄,这在一定程度上缓解了日元所面临的结构性贬值压力。然而,加息并不必然意味着日元会持续升值,美元兑日元走势仍高度依赖美日利差变化。若美国利率维持高位而日本央行收紧节奏缓慢,套息交易仍可能对美元兑日元构成支撑;反之,若美国收益率下行且日本释放更明确的紧缩信号,汇价则可能面临下行压力。
此外,日本政府潜在的干预风险也在一定程度上限制了美元兑日元的上行空间。随着汇价持续运行在高位,市场对官方可能采取措施支持日元的担忧升温。此类风险不仅可能影响市场情绪,也可能促使投资者在关键点位附近削减美元多头仓位。尽管基本面短期内仍偏支持美元,但干预预期的存在增加了汇价突然波动的可能性。美元方面,美债收益率回落成为短线压力来源之一。美国总统特朗普表示,在11月3日中期选举前不会重启对伊朗的军事打击,缓解了市场对能源供应受冲击的担忧。油价承压也降低了通胀进一步上行的预期。此外,美国30年期国债拍卖需求强劲,推动收益率从高位回落,美元指数随之从约18个月高点回落,限制了美元兑日元反弹的动能。
不过,美联储政策预期仍为美元提供一定支撑。目前市场对美联储12月加息的预期概率仍高于80%,表明投资者并未完全排除年内继续收紧货币政策的可能性。同时,美伊关系的不确定性仍未完全消除。伊朗原子能组织负责人穆罕默德·伊斯拉米表示,伊朗不会停止铀浓缩活动,也不会放弃现有铀库存,这意味着地缘政治溢价仍可能反复出现。若局势再度升温,美元的避险需求或再度回升。
接下来,市场将聚焦美国密歇根大学消费者信心指数及通胀预期数据,并密切关注美联储官员讲话和地缘局势的最新进展。若美国经济数据表现强于预期,或官员释放更鹰派信号,美债收益率可能重新获得支撑;反之,若数据疲软、收益率进一步下滑,则美元兑日元或面临更大下行压力。短期内,日本政策动向、美国利率走势及干预风险的交织,仍是决定汇价能否突破震荡区间的主导因素。
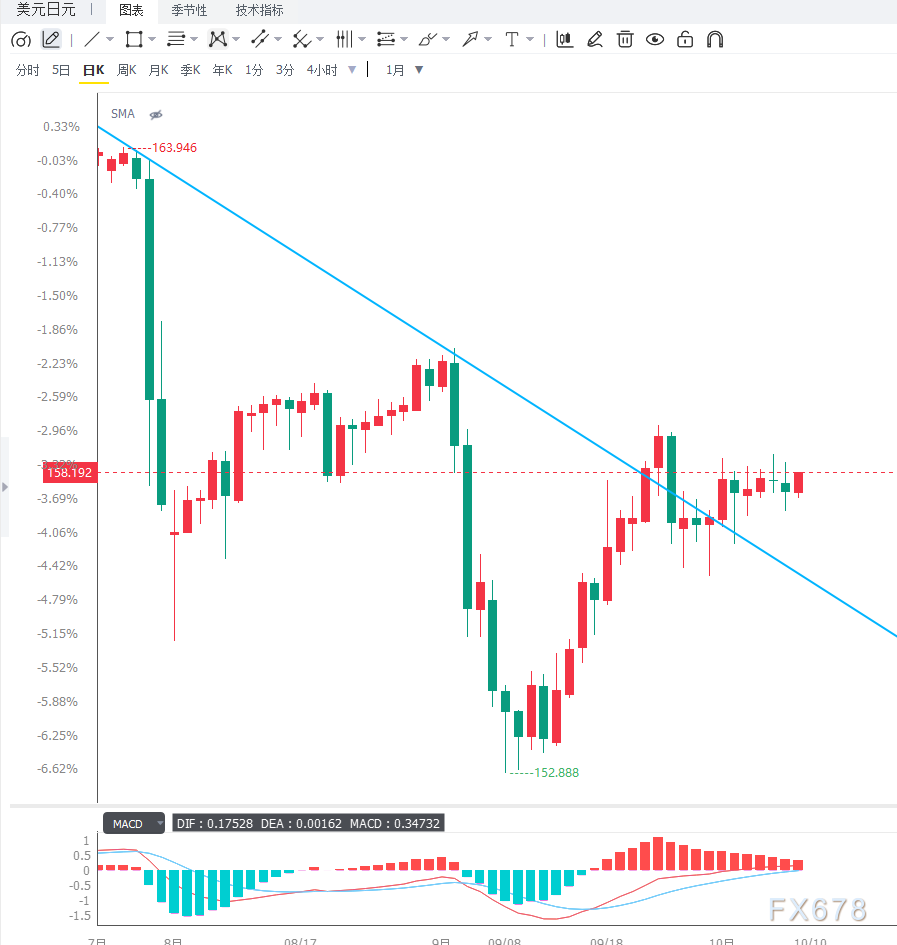
从4小时图来看,美元兑日元短期走势仍维持偏强格局,目前汇价处于158.00附近的整理区间,但仍运行在100周期简单移动平均线之上,表明此前的上升趋势尚未被彻底破坏。当前的横盘走势更像是上涨过程中的调整,而非趋势反转的信号。不过,美元走弱以及日本当局潜在的干预风险,可能继续抑制买盘入场意愿。下方需关注157.59附近的支撑位,该位置与4小时图上的100周期均线重合,是当前的重要动态支撑。若汇价能企稳于该水平之上,短线仍有重新测试158.00关口的机会,并可能挑战158.50附近的区间上沿。若价格有效突破158.50并稳定运行于其上方,将有助于确认多头重新占据主导;反之,若跌破157.59,则需警惕汇价进一步回调,原有偏多结构也将面临削弱的风险。
编辑总结
美元兑日元目前受到美日利差、日本央行政策预期、美元避险情绪及汇市干预风险的多重影响。日本工资增长为货币政策收紧提供支持,但家庭支出持续下滑反映出内需仍面临挑战;美国方面,美债收益率回落对美元形成压制,但市场对美联储12月加息的预期仍为美元提供潜在支撑。技术面显示短期结构略偏强,但158.50的阻力位与157.59的支撑位将成为决定下一阶段走势的关键。投资者应重点关注美国经济数据、美联储官员讲话及日本政策动向,警惕汇价在关键价位附近出现快速波动。







