


油价回落是推动贵金属短线反弹的重要变量。美国总统特朗普表示,美国正与伊朗进行“积极对话”,并称在美国中期选举前不会对伊朗采取军事行动。相关言论缓和了市场对中东局势升级的担忧,原油价格随之回落。若地缘政治溢价进一步收窄,能源价格对整体通胀的推动作用可能减弱,市场对货币政策继续收紧的预期也有望降温。
白银不具备利息收益属性,因此其价格对利率预期和实际收益率变动较为敏感。当市场认为美联储进一步加息的可能性下降时,持有白银的机会成本可能降低,从而为银价带来支撑。根据芝商所美联储观察工具,市场对美联储在本月政策会议上至少加息25个基点的预期概率已下降至约17.7%,低于一周前的38%;与此同时,市场对美联储在12月会议上加息的预期概率仍维持在约83%。这表明,交易者虽然降低了近期加息预期,但仍未完全排除年内进一步收紧政策的可能。
美联储官员的最新讲话也让政策前景保持复杂。穆萨莱姆指出,要实现将通胀率压低至2%的目标,货币政策可能仍需进一步收紧。他提到,美国经济和就业市场表现强劲,需求端压力仍然存在,而人工智能相关的投资和资本需求也可能推动实际利率维持在较高水平。相关言论显示,美联储并未因短期通胀压力缓解而明显转向宽松立场。
沃勒的发言则更偏向鹰派。他认为,进一步加息仍有空间,但未必需要连续进行。他同时指出,人工智能投资、能源冲击以及持续强劲的经济和就业数据,可能令通胀压力持续存在。由于通胀长期高于目标水平,美联储需要警惕通胀预期脱锚的风险。这意味着,即使近期加息概率下降,利率在高位维持较长时间的可能性依然存在。
对白银而言,当前市场正处于多空力量博弈阶段。一方面,油价回落缓解通胀担忧,短期加息预期下降,为白银带来反弹契机;另一方面,美联储官员继续强调收紧政策的必要性,若美元和美债收益率再度走强,白银的上行空间仍可能受限。此外,白银兼具贵金属与工业属性,除了受利率和避险情绪影响,也会受到全球经济前景及工业需求波动的影响。因此,油价下跌并不必然导致银价持续上涨,市场仍需关注美元、实际收益率和整体风险偏好的后续变化。
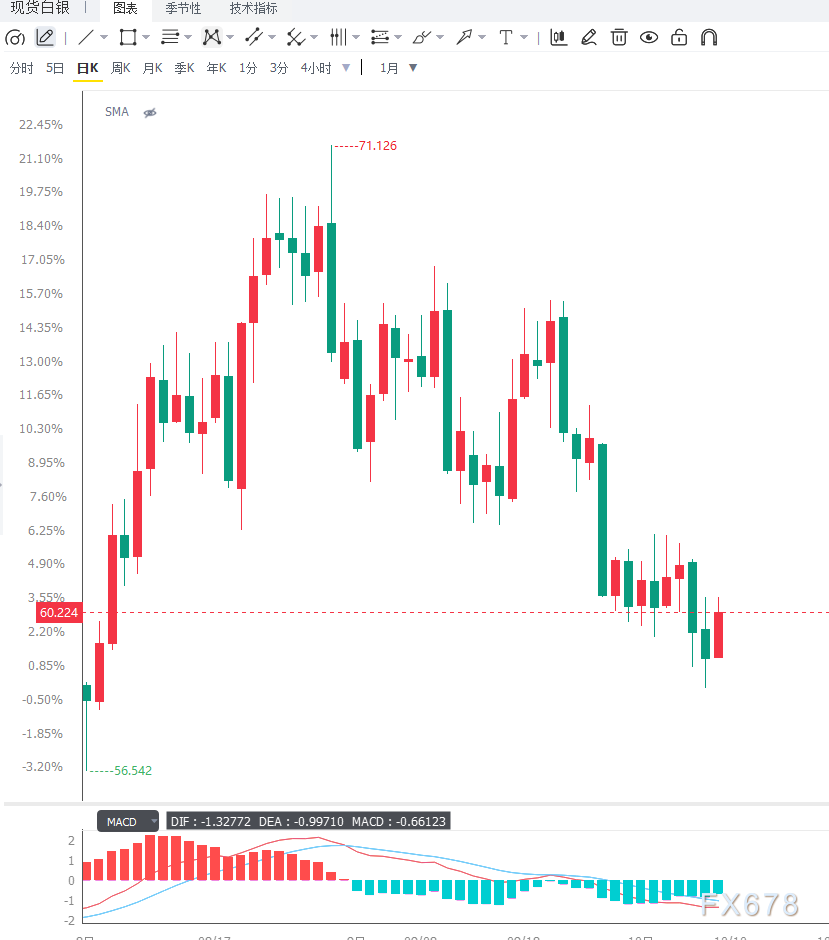
从日线走势来看,现货白银目前运行在60.10美元附近,整体仍偏弱势。银价位于9周期与50周期指数移动平均线下方,显示短期反弹尚未改变中期承压格局。14日相对强弱指数(RSI)约为40.7,低于50的中性水平,但尚未进入典型超卖区域,说明下行动能依然存在,不能仅凭连续下跌后的反弹判断市场已经见底。上行方面,60.74美元附近的9周期指数移动平均线构成首个阻力位。若银价能够有效突破并站稳该位置,短线反弹有望延续,下一步可关注63.39美元附近的50周期指数移动平均线。该位置是判断空头趋势能否缓解的重要技术关口;若价格在此受阻,银价仍可能再度承压。
从4小时短线交易角度看,当前更适合观察反弹是否形成持续的高点抬升,而非盲目追涨。若银价突破60.74美元后能够站稳该水平,短线修复信号将有所增强;若反弹乏力并重新跌破60美元,则需警惕卖压再度主导。由于当前数据未提供明确的4小时均线数值及可靠的结构性支撑位,暂不宜人为设定更低的支撑目标。后续应重点关注60美元一线的争夺,以及价格在关键均线附近的表现。
编辑总结
白银此轮反弹主要受油价回落和短期加息预期降温推动,但美联储官员仍倾向进一步收紧货币政策,意味着利率与收益率环境对银价的压力尚未解除。短期来看,60.74美元是观察反弹强度的首要关口,突破后才有望进一步测试63.39美元附近的阻力;若无法站稳60美元,市场仍需警惕跌势延续。投资者应同时关注原油走势、美联储政策信号、美元及美债收益率变化,避免将短线反弹误判为趋势反转。







