


美方透露,美伊双方正通过间接渠道展开建设性谈判,围绕伊朗提出的七日内重开霍尔木兹海峡提议进行方案交换;
伊朗外长称,正在审阅美方提交的反建议,预计将在数日内作出正式回应。
目前谈判仍处于方案交换阶段,尚未达成任何停火或和平协议。
在霍尔木兹海峡区域,美军夜间护送油轮关闭定位系统穿越海峡,同时借助绕开海峡的输油管道,海湾盟友的原油出口已接近冲突前水平。
然而,伊朗仍在持续施压,近期频繁对海峡内的油轮发动袭击,导致整体船舶、液化天然气及燃料运输量仍远低于战前水平。
愿意在美军护航下冒险通行的油轮,其航运保费和运费大幅上涨,部分船只单日运费可达百万美元。
冲突影响持续外溢。
伊朗支持的胡塞武装持续向沙特发起反击,利用导弹和无人机攻击利雅得等地区的机场及关键设施,导致大量航班取消,利雅得机场近半数离港航班被迫停飞,汉莎航空、印度航空等多家航空公司暂停往返沙特首都的航班。
沙特与也门政府联合采取军事行动,试图驱逐曼德海峡的胡塞武装;曼德海峡作为红海能源运输的关键通道,一旦航运受阻,油轮需绕行非洲好望角,进一步抬升全球航运成本。
多条海上通道同时承压,加剧全球原油供应链的不确定性溢价。
旧交易逻辑:美伊拉锯博弈,油价随局势波动
市场此前的交易逻辑较为明确:美伊双方在核心诉求上互不让步,地缘局势紧张则油价上涨;一旦释放缓和信号,油价回落;
而伊朗只要对霍尔木兹海峡施加航运压力,油价便可能再度反弹。
市场原本预计,随着美国对伊朗原油出口及金融系统的封锁持续,伊朗将因财政压力做出实质性让步,甚至因储油设施饱和而被迫减产。
现实反转:封锁超过70-80天,伊朗未显明显退让
此前封锁60天时,伊朗曾主动提出和谈,市场认为已接近其承受极限。
但如今封锁时间已超过70天,正向80天迈进,市场预期被打破:伊朗仍未表现出明显妥协迹象。
这是当前博弈中最值得关注的变化。
尽管封锁严重打击了伊朗的收入,里亚尔贬值、通胀高企、民生压力加剧。
但伊朗通过长期打造的“抵抗经济”模式,实现了粮食、原油等基础物资的自给自足。
只要不大量进口美元计价商品,依靠本土生产与易货贸易,便可维持基本经济运转。
原油开采并未因出口受阻而全面停摆,产量优先保障国内消费,仅在储油设施接近饱和后才会被迫减产,目前尚未达到临界点。
对伊朗而言,保留铀浓缩能力、不交出浓缩铀,已成为一项高性价比的战略选择。
放弃浓缩铀意味着失去关键谈判筹码;而只要维持核门槛状态,伊朗就具备持续施压的手段。
表面上看,封锁并未迅速击溃伊朗政权,这也是一些观察者产生“制裁无效”印象的原因。
实际上,封锁属于长期消耗战,虽不会在短期内颠覆政权,但会持续削弱伊朗的储备和石油设备更新能力。
博弈的另一面:长期封锁成本正向全球扩散
反过来看,封锁时间越久,全球能源市场的压力越明显。
全球原油储备加速消耗,美国财政持续承担中东军事部署的高昂成本,各国能源采购与物流成本不断攀升。
一旦油价再度上涨,伊朗将重新掌握谈判主动权。
美国希望通过经济封锁持续施压伊朗,迫使其在核问题与海峡通航上让步;
伊朗则依托本土经济体系抵御内部压力,以海峡航运与核能力作为长期博弈筹码,等待油价回升与美方谈判立场松动。
后市展望:消耗战延续,伊朗韧性或超预期
短期内来看,伊朗的抵抗能力大概率将超出市场此前预期。
油价的定价逻辑,也将从“短期军事冲突风险”,逐步转向长期供给收缩、库存消耗及双方战略耐力的比拼。
未来需重点关注几个关键变量:霍尔木兹海峡油轮袭击情况、胡塞武装对沙特的打击强度、美伊谈判的实质性进展、全球原油库存变化趋势,以及运费与保险成本的上升幅度。
技术面:即便国际油价呈现偏空走势,均线呈空头排列,也仍处于明确的区间震荡格局中,即在空头趋势下仍可能出现大幅反弹,震荡区间主要集中在87至95美元的斐波那契分位,其次为箱体震荡,走势符合此前分析判断。
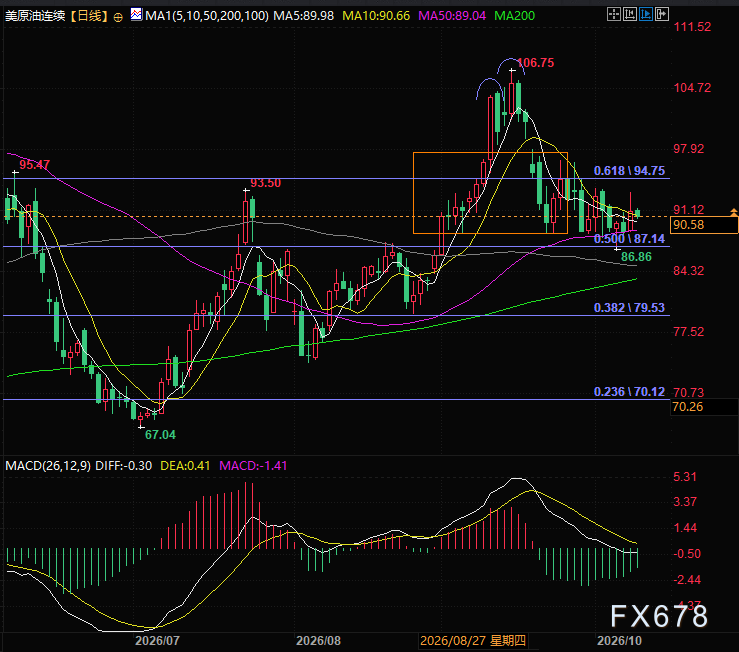
(WTI原油期货主力日线图,来源:易汇通)
北京时间15:41,WTI原油期货主力合约报90.61美元/桶。







