


周三受美元走强及美债收益率攀升拖累,现货黄金曾跌至8月5日以来最低点。周四虽小幅回升,但整体市场情绪仍偏谨慎。此前两个交易日美元指数与10年期美债收益率持续走高,对无息资产黄金构成直接压力,因利率上升增加了持有黄金的机会成本。
不过,随着美国30年期国债标售需求稳健,美债收益率从高位回落,美元指数下跌0.14%至102.11。美元疲软通常为以美元计价的黄金提供支撑,而收益率下滑也减轻了黄金的估值压力。正是这种多空力量的拉锯,使得金价在两个月低点附近形成脆弱平衡。
美联储政策迷雾:会议纪要分歧与沃勒的“弹性加息”路径
美联储仍是当前黄金市场最大的不确定性来源。会议纪要显示,联储决策层在是否加息问题上存在明显分歧。尽管“部分与会者”认为有必要继续加息以应对能源及其他商品价格冲击,但鹰派代表则强调,需进一步收紧以应对需求驱动型通胀。这表明美联储内部尚未形成统一的政策路径,正如WisdomTree大宗商品策略师Nitesh Shah所指出,这种不确定性加剧了黄金市场的波动。
美联储理事沃勒周四表示,可能需要进一步加息才能实现通胀目标,但同时强调加息节奏具有“弹性”,并为10月暂停加息留下空间。芝商所的FedWatch工具显示,市场预期10月加息概率为17%,但12月加息概率高达81%。这对黄金市场而言是微妙信号:若10月真的暂停加息,黄金或迎来短暂反弹窗口;但若12月加息预期增强,金价仍将面临压力。
然而,Infrastructure Capital Management首席执行官Jay Hatfield认为,10年期美债收益率或已见顶,峰值可能在5.30%附近甚至更低,市场对美联储加息的最悲观预期已经过去,联储本轮周期最多再加息一次,而非市场当前定价的三次。若此判断成立,黄金所面临的利率压力或已接近尾声。
债务与收益率:黄金的“反向资产”属性显现
除美联储政策外,美国债务水平持续上升正成为黄金市场的重要变量。Nitesh Shah指出,收益率上升反映了市场对高债务水平的担忧加剧。若债务继续膨胀,作为法定货币和政府资产对立面的黄金或将受到青睐。这一逻辑在国债标售数据中亦有体现。美国30年期国债标售需求强劲,中标利率为5.618%,低于预期;投标倍数达2.54倍,优于近六次平均的2.41倍;外国投资者获配比例为72.3%,高于此前平均的69.1%。这说明尽管债市持续承压,投资者仍愿意吸纳长期国债。
但收益率绝对水平依然较高。周四10年期美债收益率下跌5个基点至5.227%,周三曾触及24年高点;30年期收益率下跌5.9个基点至5.602%;两年期收益率微跌1.3个基点至4.751%。两年/10年期收益率差从51.4个基点收窄至47.1个基点,盘中一度扩大至8月中旬以来最阔的54.2个基点。收益率曲线趋平,反映出市场对经济增长与货币政策前景的复杂预期。对黄金而言,高收益率构成压力,但债务风险与财政隐患则成为潜在支撑。一旦市场从“利率交易”转向“债务信用交易”,黄金作为法定货币对立面的价值将更显著。
地缘风险与油价:霍尔木兹海峡的不稳定因素
地缘政治方面,中东局势仍充满变数。有消息称,伊朗再次警告将封锁未经其许可的航道,导致油轮通过霍尔木兹海峡时面临更高的袭击风险。该海峡是全球关键能源运输通道,一旦受阻,油价与通胀预期将迅速攀升。
特朗普周四表示,美国不会在11月国会中期选举前对伊朗采取军事行动,并称双方正在进行“建设性”谈判,以结束已持续六个月的冲突。这场冲突始于2月,美以联合行动打击伊朗,导致特朗普支持率下滑,并给共和党带来压力。
近期民调显示,约六成美国民众不认可特朗普处理伊朗问题的方式,其中包括四分之一的共和党人。选民最关心的是生活成本,而这场冲突已推高汽油价格。
美伊近几周就结束战争、重新开放霍尔木兹海峡交换了方案,但特朗普拒绝了伊朗的最新提议。伊朗官方媒体周四援引其原子能组织负责人称,伊朗不会停止铀浓缩,也不会交出库存铀。数日前,美国副总统万斯表示,伊朗必须“实质性”削减铀浓缩能力。这些信息表明地缘风险尚未解除,黄金的避险属性仍受支撑。但特朗普关于中期选举前不袭击伊朗的表态,也令油价小幅回落。油价方面,布伦特原油期货收于每桶103.92美元,上涨3.7%;美国原油期货收涨3.4%,报每桶91.17美元,两大原油盘中均一度上涨5美元。油价上涨可能加剧通胀压力,促使美联储维持鹰派立场,对黄金不利;但通胀本身又可能提升黄金的抗通胀需求,因此油价对黄金的影响并非单一方向。
美元与欧元传递的间接信号
外汇市场同样在为黄金提供间接指引。周四美元指数走弱,欧元区国债收益率升势趋缓,市场对美联储年内利率路径的预期基本稳定。油价急升一度加剧通胀担忧,欧元区政府国债收益率再度攀升,投资者继续抛售法国和意大利等高负债国家债券。法国10年期国债收益率上涨2.7个基点至4.8873%,盘中一度升至4.9685%。法国面临的政治与财政挑战尤为突出,投资者正关注2027年总统大选前该国债务、赤字与政治前景。西班牙工会周三宣布将于11月11日就住房问题举行全国大罢工,距提前大选仅数周之遥。SimCorp多资产策略主管Christoph Schon指出,当前欧元走势受到法国政治危机影响,西班牙也出现类似问题,因此这一阶段的关注点并非货币政策或利差,而是欧元面临的特定政治与财政挑战。
欧元兑美元上涨0.08%至1.1204,盘中一度跌至1.1171。美元指数下跌0.14%至102.11。美元回落通常支撑黄金,但美联储加息预期仍主导市场走向。经济数据方面,美国上周初请失业金人数减少2000人至19.7万人,略低于预期的20万人,显示就业市场仍具韧性。就业数据稳固支持美联储继续鹰派立场,这在一定程度上限制了黄金涨幅。圣路易斯联储总裁穆萨莱姆也发表鹰派言论,称美联储需进一步加息以实现通胀目标。
未来展望:黄金下一步将走向何方
短期来看,黄金在4140美元附近震荡,10月美联储会议将成为关键节点。若美联储选择暂停加息,美元与美债收益率可能回落,黄金有望迎来更明显反弹;若12月加息预期强化,金价或再次测试两个月低位。中期来看,美国债务持续上升、欧元区财政与政治风险、中东冲突与霍尔木兹海峡的不确定性,都将为黄金提供避险买盘。长期来看,若美联储加息周期接近尾声,实际利率见顶,黄金作为法定货币和政府资产对立面的配置价值将再度受到重视。投资者需密切关注油价、通胀数据、美联储官员讲话、美债标售结果及美伊谈判进展。
总体来看,黄金目前处于多空交织的震荡格局,并非单边行情。周四的小幅反弹,是市场在美联储政策不确定、债务担忧加剧、地缘风险升温之间权衡的结果。若债务问题持续发酵,黄金或闪耀避险光芒;若美联储加息预期再度升温,金价或面临回调压力。
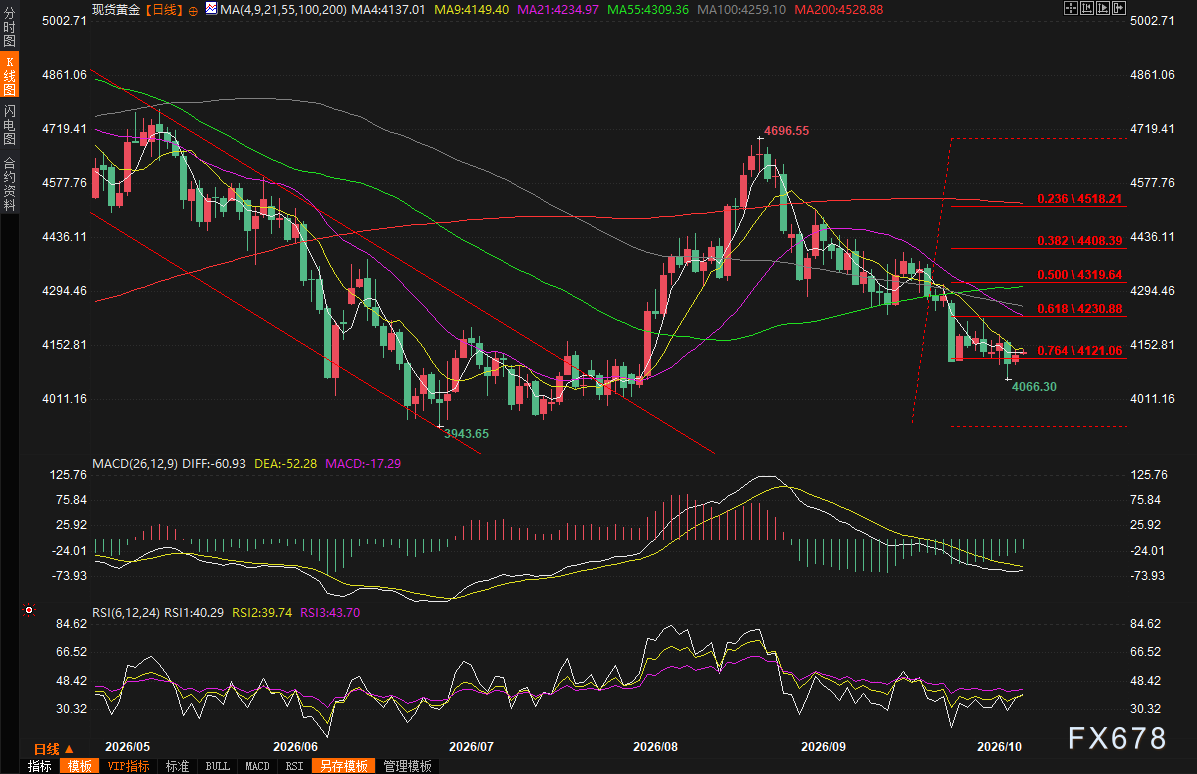
(现货黄金日线图,来源:易汇通)
北京时间07:44,现货黄金现报4140.82美元/盎司。







