


美联储货币政策仍是影响汇率的关键因素。最新会议纪要显示,美联储官员一致支持9月加息,多数决策者认为,若通胀压力未见缓解,年底前可能继续加息。根据芝商所FedWatch工具,市场目前预计美联储10月按兵不动,但12月加息概率仍高达78.3%。这表明投资者尚未放弃美国货币政策进一步收紧的可能,美元因此获得利率预期支撑。
美国国债收益率高企也提升了美元资产的吸引力。若市场继续上调未来政策利率预期,或认为通胀回落慢于预期,美债收益率或维持强势,限制英镑兑美元反弹空间。不过,若后续美国就业与经济数据明显放缓,市场可能下调加息预期,美元收益率优势或减弱,汇率也有望获得阶段性支撑。美联储官员克里斯托弗·沃勒和阿尔贝托·穆萨莱姆的最新讲话,将成为判断政策走向的重要风向标。
英国同样面临能源价格上涨带来的冲击。油价上升可能推高交通、生产和生活成本,使英国通胀问题再度受到关注,并强化利率长期维持高位的预期。英国国债收益率已升至多年新高,但收益率上涨未必利好英镑。若债券收益率上升主要源于通胀风险、财政压力或对经济前景的担忧,而非经济增长和实际回报提升,反而可能增加企业融资成本,抑制消费与投资,并削弱市场对英国经济的信心。
因此,英镑当前面临的压力不仅来自美元走强,还与英国自身经济前景密切相关。若能源成本持续高企,英国央行或需在抑制通胀与避免经济进一步放缓之间做出权衡。维持高利率有助于控制通胀,但可能加重家庭与企业的融资负担。如果经济增长受到更大冲击,英镑未必能单纯依靠英国国债收益率上升获得持续支撑。
地缘政治风险则通过能源供应渠道影响汇市。市场研究机构星展银行指出,霍尔木兹海峡的安全形势正在恶化。根据英国海上贸易行动办公室数据,当月相关袭击事件已达到9起,约为9月总数的一半。相关事件加剧了市场对油轮运输安全和能源供应中断的担忧,尽管七国集团协调释放战略储备,布伦特原油价格仍可能受到供应风险溢价支撑。
若霍尔木兹海峡运输受到进一步干扰,油价或继续上涨,并推高全球通胀预期。对于英国而言,能源进口成本上升可能加剧通胀与增长之间的政策矛盾;对于美国而言,油价上涨同样可能增加通胀黏性,延长高利率环境。两种影响相互交织,使英镑兑美元短期走势更容易受到美英利率预期变化和地缘局势的共同影响。
接下来,市场将重点关注美联储官员讲话、美国经济数据、英国通胀与增长前景,以及中东能源运输风险。若美联储继续释放鹰派信号,而英国经济前景进一步恶化,英镑兑美元可能延续弱势。相反,若美国收益率回落、加息预期降温,或英国经济数据好于预期,汇率或出现技术性反弹。但在美元仍具基本面支撑的情况下,反弹是否能演变为趋势性修复,仍需更多证据确认。
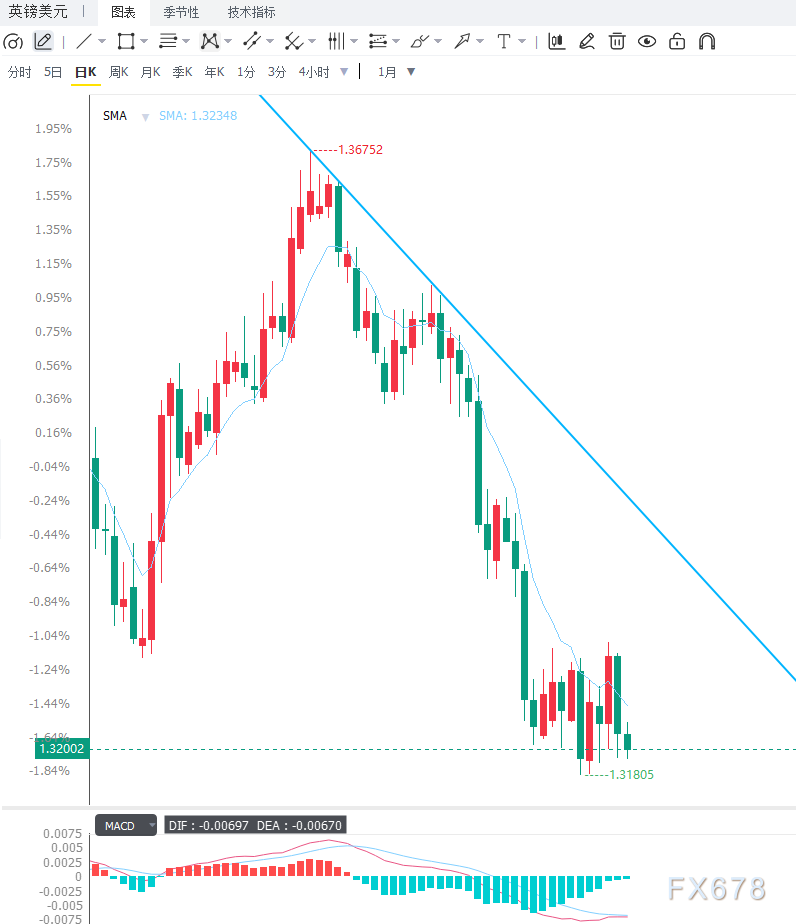
从日线结构来看,英镑兑美元交投于1.3200附近,短线走势偏空,汇率目前低于9周期指数移动平均线(EMA)1.3243,也低于50周期EMA 1.3379。两条均线均位于现价上方,显示上方存在一定动态阻力,短期趋势尚未出现明显改善。相对强弱指数(RSI)约为36.16,已接近超卖区域但尚未进入极端水平,说明卖方仍占据一定优势,同时也不排除汇价在持续下跌后出现短暂修复。上方首先关注1.3243附近的9周期EMA,若汇率能够有效突破并站稳该位置,短线下行压力或有所缓解;若进一步反弹,则需观察1.3379附近的50周期EMA能否被突破。若始终受均线压制,整体偏空格局仍将延续。
从4小时结构来看,汇率在1.3210附近维持弱势,短期交易方向仍偏向下行,但现有数据不足以确认明确的中短线支撑位,因此不宜人为设定未经验证的目标价。若汇率持续走低且反弹力度有限,需警惕卖压进一步释放;若价格在低位企稳,并重新收复1.3243附近区域,则可能形成阶段性反弹信号。后续应结合4小时K线结构、短线高低点变化及RSI是否出现回升,判断卖方动能是否减弱。
编辑总结
英镑兑美元当前受到美元强势、加息预期和英国经济前景疲软的多重压力,短线偏空格局尚未扭转。美国国债收益率维持高位,市场对美联储12月加息仍抱有较高预期,为美元提供支撑;与此同时,油价上涨加剧英国通胀压力,也可能进一步拖累经济增长预期。







