


美联储9月15日至16日的货币政策会议纪要成为影响美元走势的重要变量。纪要显示,多数决策者认为年内仍有必要进一步加息,以应对持续的通胀压力。根据芝商所FedWatch工具数据,市场目前预计美联储12月加息的概率约为80%。这一预期表明,投资者仍高度关注美国货币政策进一步收紧的风险,美元短期利率优势因此获得支撑。
能源价格的波动进一步加强了这一政策逻辑。国际原油市场受到中东供应风险、运输不确定性以及全球产能恢复预期的多重影响,能源成本的波动可能继续传导至整体通胀水平。若油价长期维持高位,运输、生产与消费成本或将同步上升,使通胀回落过程更加复杂。对美联储而言,这意味着即使经济增长略有放缓,货币政策也不太可能迅速转向宽松。市场因此需要重新评估利率高企的持续时间以及后续加息的可能性。
美国经济相对于其他主要经济体的韧性,也为美元提供了额外支撑。知名机构布朗兄弟哈里曼指出,偏高的能源价格可能推升通胀、政策利率和基准债券收益率,同时利好能源出口国货币和美元走势。美国经济增长仍具弹性,加上海外投资者对美国证券资产保持较高需求,有助于美元维持资金流入优势。
这一因素使得美元走势不再完全依赖美联储的单次政策决定。即便市场短期下调加息预期,只要美国经济表现仍优于其他主要经济体、美债收益率维持相对高位,美元仍可能获得资金配置的支撑。相反,若美国就业与消费数据出现持续疲软,市场开始下调对美国经济增长的预期,美元的相对优势才可能被明显削弱。
中东局势为美元提供了另一层支撑。地区冲突持续加剧全球能源供应与运输风险,市场对局势进一步恶化的担忧仍未完全消退。在不确定性上升阶段,投资者通常会增加美元等高流动性资产配置,从而推动避险资金流入。但地缘风险对美元的影响并非单向,若局势趋于缓和、能源供应逐步恢复,避险需求可能下降,美元也可能面临获利了结压力。
当前美元指数的核心问题在于,短线回调是强势上涨后的正常调整,还是趋势转弱的信号。从基本面来看,美联储偏鹰派立场、美国经济相对强劲以及能源通胀风险,仍支持美元维持相对强势。若指数在回落过程中未出现持续性抛售,同时美债收益率维持高位,资金可能重新在低位回补美元头寸。
接下来,美国每周初请失业金人数以及美联储官员讲话将成为市场的重要催化剂。若就业市场保持稳健,且官员继续强调通胀风险,市场可能进一步巩固对年底加息的预期,美元指数有望再度挑战近期高点。反之,若就业数据明显弱于预期,或美联储释放更温和的政策信号,美元可能继续回调。
此外,能源价格和中东局势仍是不可忽视的外部变量。原油上涨可能通过通胀预期推动美债收益率走高,但如果能源价格上涨开始明显抑制消费需求和经济增长,市场也可能转而担忧美国经济前景。美元后续走势因此取决于能源价格对通胀和增长的综合影响,而不仅仅是油价本身的涨跌。
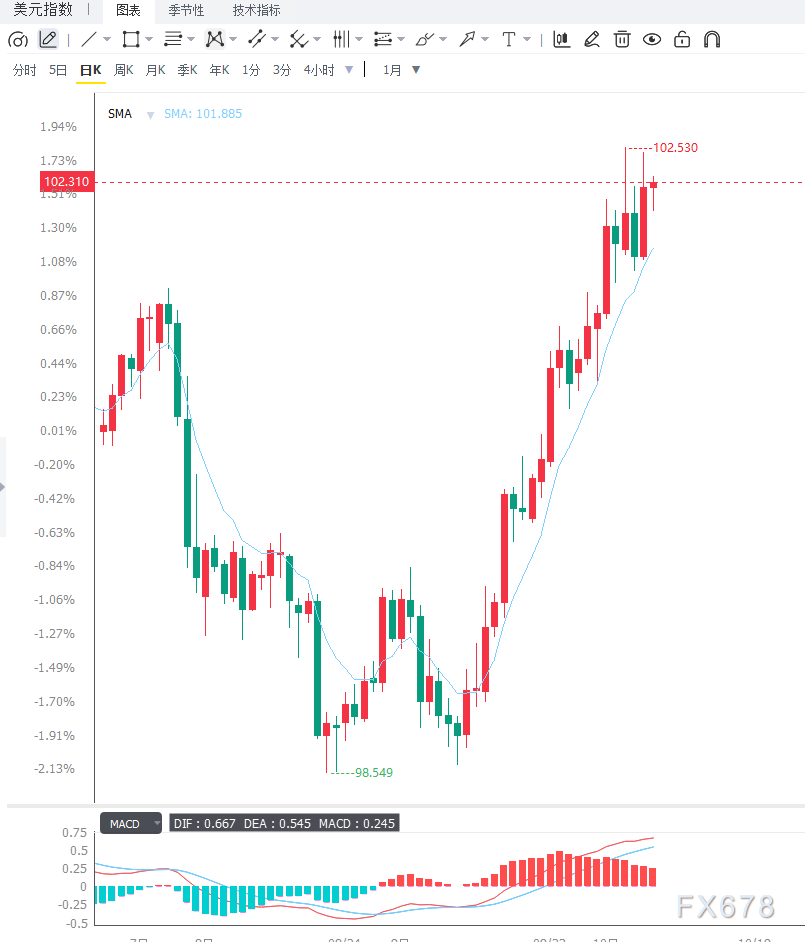
从日线结构来看,美元指数整体仍维持偏多格局,指数运行在101.75至101.65区域上方,该区域此前属于关键阻力突破位,目前可能转为短期支撑。相对强弱指数(RSI)约为70.67,处于超买区域,表明此前上涨动能较强,但短线也存在获利了结和技术性回调的可能。超买状态本身并不意味着趋势立即反转,若指数能够守住101.65至101.75区域,整体偏多结构仍有望延续;若有效跌破该区域,则需警惕回调幅度扩大,并观察指数能否在更低位置形成新的支撑。
从4小时结构来看,美元指数在创出阶段性高点后出现小幅回落,短线动能有所减弱,但目前尚缺乏明确的持续转空信号。若指数在102整数关口附近获得支撑,并重新突破近期短线高点,可能进一步确认多头重新掌控市场;若反弹力度不足,且价格持续跌破101.65至101.75区域,则可能触发进一步技术性抛盘。由于当前RSI已经处于偏高水平,短线更需要关注回调过程中成交动能及价格结构的变化。若回落之后形成更高低点,说明多头仍在主导趋势;若连续跌破关键支撑,则需重新评估上涨结构是否发生变化。
编辑总结
美元指数目前处于强势趋势中的短线整理阶段。美联储会议纪要偏鹰、市场对年底加息的预期维持高位、美国经济相对韧性以及中东地缘风险,共同为美元提供支撑。尽管技术指标已经进入超买区域,短线回调风险有所上升,但尚不足以确认美元趋势已经反转。
短期来看,102关口是观察市场情绪的重要位置,101.65至101.75区域则是判断美元强势结构能否延续的关键支撑。若美国就业数据稳健、国债收益率继续维持高位,美元可能重新测试近期高点;若数据转弱、利率预期降温,美元则可能进一步回调。
中期走势仍将取决于美国通胀与经济增长之间的平衡,以及美联储是否真正推进进一步加息。投资者应重点关注美国就业数据、美联储官员讲话、国债收益率和能源价格变化,避免仅凭短线回落判断美元见顶。在关键支撑未被有效跌破之前,美元整体仍应以偏强震荡的思路观察。







