


美元走强的驱动力呈现“预期降温、现实偏强”的格局。一方面,上周公布的美国9月非农数据弱于预期(新增就业仅2.9万人,失业率上升至4.2%),导致市场对美联储10月加息的预期大幅下降——根据CME联邦基金利率期货数据,10月加息概率已降至约20%;但另一方面,市场仍预计年底前美联储还有一次加息的可能,概率约为85%,12月会议成为市场关注的焦点。与此同时,美债收益率在经历全球债市抛售后仍维持在多年高位附近(10年期收益率一度触及5.35%的24年高点后略有回落),高利率环境持续增强美元的利差吸引力。
地缘政治风险也为美元提供避险支撑。也门政府军在“也门黎明”军事行动中,宣布重新掌控红海沿岸多个战略要地,包括曼德海峡附近的祖巴卜地区及穆哈港口;伊朗支持的胡塞武装迅速做出回应,袭击了沙特境内包括利雅得沙特阿美炼油厂在内的多个关键设施;同时,伊朗在过去一周显著增加对霍尔木兹海峡过往油轮的袭击频率,推动国际油价摆脱一个月低位。能源运输风险与红海、霍尔木兹海峡双线地缘紧张叠加,促使避险资金继续流入美元资产。
从全球市场联动性来看,本轮美元走强源于“利差优势”与“避险需求”的共振效应:全球债市抛售推高美债收益率,扩大美元与其他货币的利差优势;欧洲方面,法国财政与政局不确定性加剧,令欧元承压,间接抬升了美元指数;中东局势升级则进一步强化美元作为避险资产的吸引力。整体市场情绪偏向多头,但趋于谨慎。
今晚出炉的FOMC会议纪要将成为判断美元短期走势的重要依据:纪要中关于9月非农疲软的解读、通胀粘性问题以及人工智能投资对物价的影响等议题,将影响市场对12月加息预期(目前约85%)的重新评估。若纪要释放“观望”信号,美元可能短线回落;若纪要强调通胀风险并保留加息空间,美元或延续过去一个多月的上升趋势。投资者关注焦点集中于三点:会议纪要基调、美债收益率变化、以及中东局势(红海与霍尔木兹海峡)的演变。
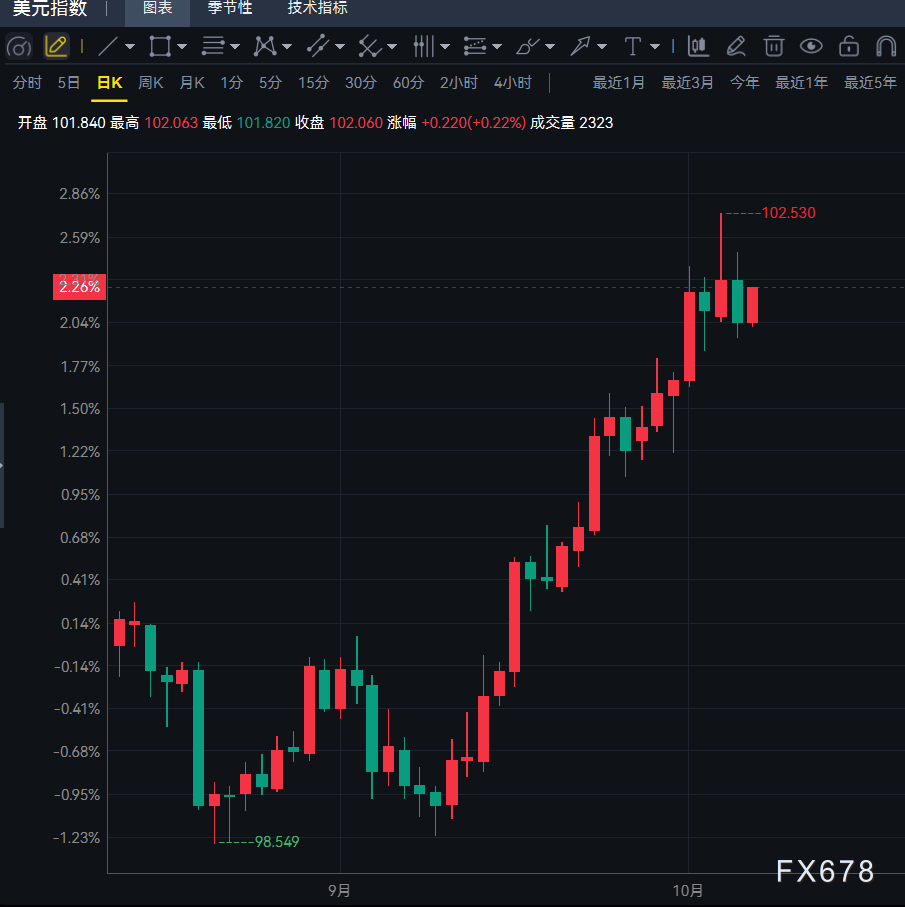
从技术面分析,日线级别美元指数维持短期多头格局,101.75—101.65区间为前期阻力转为支撑位,昨日回调在此区域获得支撑;14日RSI指标位于71.45,显示买盘动能强劲,但已进入超买区域,提示短线可能面临回调风险。上方阻力方面,102.54(周一高点)为第一道压力位,突破后有望挑战103.00整数关口;下方支撑方面,101.75—101.65为第一支撑带,随后是101.40附近,更强支撑位于101.00整数关口。从4小时周期观察,指数自101.76附近反弹后重返102.00以上,短周期动能指标自高位回落后再回升,若FOMC纪要偏鹰,推动突破102.54,上升趋势有望延续;反之,若纪要偏鸽,指数或再次回测101.75—101.65支撑区间。
编辑总结
总体来看,美元正处于“政策预期降温”与“基本面支撑强劲”的博弈阶段:尽管10月加息概率降至约20%,但市场仍预期年底前加息一次的概率为85%,叠加美债收益率维持高位、地缘避险情绪升温以及欧洲财政忧虑,共同支撑美元强势,指数重返102关口后短期多头趋势未变。展望后市,今晚FOMC纪要将成为短线走势的关键分水岭——偏鹰措辞或推动美元突破102.54并挑战103关口,偏鸽信号则可能令指数回测101.75—101.65支撑区间。风险方面,需警惕技术性超买后的回调风险、中东局势意外缓和以及美国数据对加息预期的再度扰动。







