过去四年,各国央行持续购金行为深刻影响了全球黄金市场格局,为金价提供了长期支撑。尽管央行购金步伐有所调整,但黄金仍被视为重要战略资产,用于应对地缘政治冲突、金融市场波动以及主要储备资产信任度下降等风险。
在伦敦金银市场协会举办的贵金属年会上,来自欧洲、非洲及拉美地区的储备管理代表指出,黄金的功能早已超越传统的通胀对冲与价值保存范畴。即便在金价屡创新高的背景下,央行需求仍将是黄金市场的重要结构性支撑力量。
储备管理理念升级,多元化配置成主流趋势
瑞银资管主权机构策略主管、本次论坛主持人马西米利亚诺?卡斯泰利(Massimiliano Castelli)指出,最新储备管理调研显示,黄金仍是央行首选的长期对冲工具。2026年,65%受访央行将资产多元化作为持有黄金的核心动因,地缘风险防范紧随其后。未来12个月,黄金与欧元、亚洲主要货币资产同为央行增持重点。这一趋势表明,黄金已深度融入央行长期资产配置体系。
波兰国家银行外汇与黄金首席交易员托马什?马尔科夫斯基(Tomasz Malkowski)强调,央行应从战略高度看待黄金,而非拘泥于短期价格波动。他表示:“黄金是稳定的核心,象征国家信用,在金融市场动荡时尤为关键。”他指出,黄金无信用风险,波兰从长期角度将其作为战略资产配置。波兰自2018年启动购金计划,黄金储备由约100吨、占比5%逐步提升至目标700吨。但他特别说明,购金并非替代欧元与美元储备,而是为了构建更均衡的储备结构。地缘政治不确定性持续上升,其重要性已超越通胀因素。
传统储备强国坚持黄金配置,新兴国家借黄金增强经济韧性
意大利央行市场与货币政策运营副总干事乔亚?切莱(Gioia Cellai)介绍,意大利目前持有约2450吨黄金,在多次重大经济与政治危机中发挥了关键作用。1974年财政危机期间,意大利曾以500吨黄金作抵押,从德国联邦银行获得20亿美元贷款。她指出:“黄金是可作为抵押的实物资产,在危机时刻尤为关键。”黄金为意大利央行资产组合提供了良好的风险分散效果,尽管未设定固定配置比例,但随着金价上行,2025年黄金在总资产中占比回升至约30%。
加纳央行金融市场主管格申?阿布莱佐鲁(Gershon Agbledzorwu)表示,自2021年6月启动本土黄金采购计划以来,加纳通过本币采购国内黄金,将矿产资源转化为国家长期财富,增强应对外部冲击的能力。该计划逐年扩大,2025年累计购入黄金约110吨。加纳还与大型矿企达成协议,收购其30%的产量,预计每年新增30吨黄金。他强调:“对加纳而言,黄金不仅用于资产多元化。”该政策推动下,加纳本币汇率稳步上升,通胀率由2024年的24%降至2025年的5.4%。
无负债属性凸显,去美元化并非全盘否定美元
与会专家指出,黄金不构成任何一方负债的独特属性,在当前地缘政治碎片化与制裁风险上升的背景下更具吸引力。实物黄金可存放于本国金库,受外部制裁影响较小。马西米利亚诺?卡斯泰利认为,当前的去美元化趋势体现为“不满但未完全替代”,各国并未大规模抛售美债,而是逐步优化储备结构,黄金成为其中重要受益者。
大会现场投票结果显示,近九成参会者认为未来五年央行购金将保持增长或维持现有水平。南非储备银行高级经理亨克?扬斯?范?武伦(Henk Janse van Vuuren)指出,黄金的核心价值体现在应对尾部风险事件,而这类风险往往难以通过传统资产模型预判。央行的职责是长期维护国家储备安全与信誉,不能仅凭金价短期波动来判断黄金的战略意义。
结语
总体来看,全球央行购金的底层逻辑正向长期战略配置转变。无论是传统储备大国,还是新兴经济体,均重视黄金在规避对手方风险、抵御制裁及对冲极端风险方面的独特优势。尽管购金节奏存在波动,但央行作为黄金市场稳定买方的趋势仍将延续。
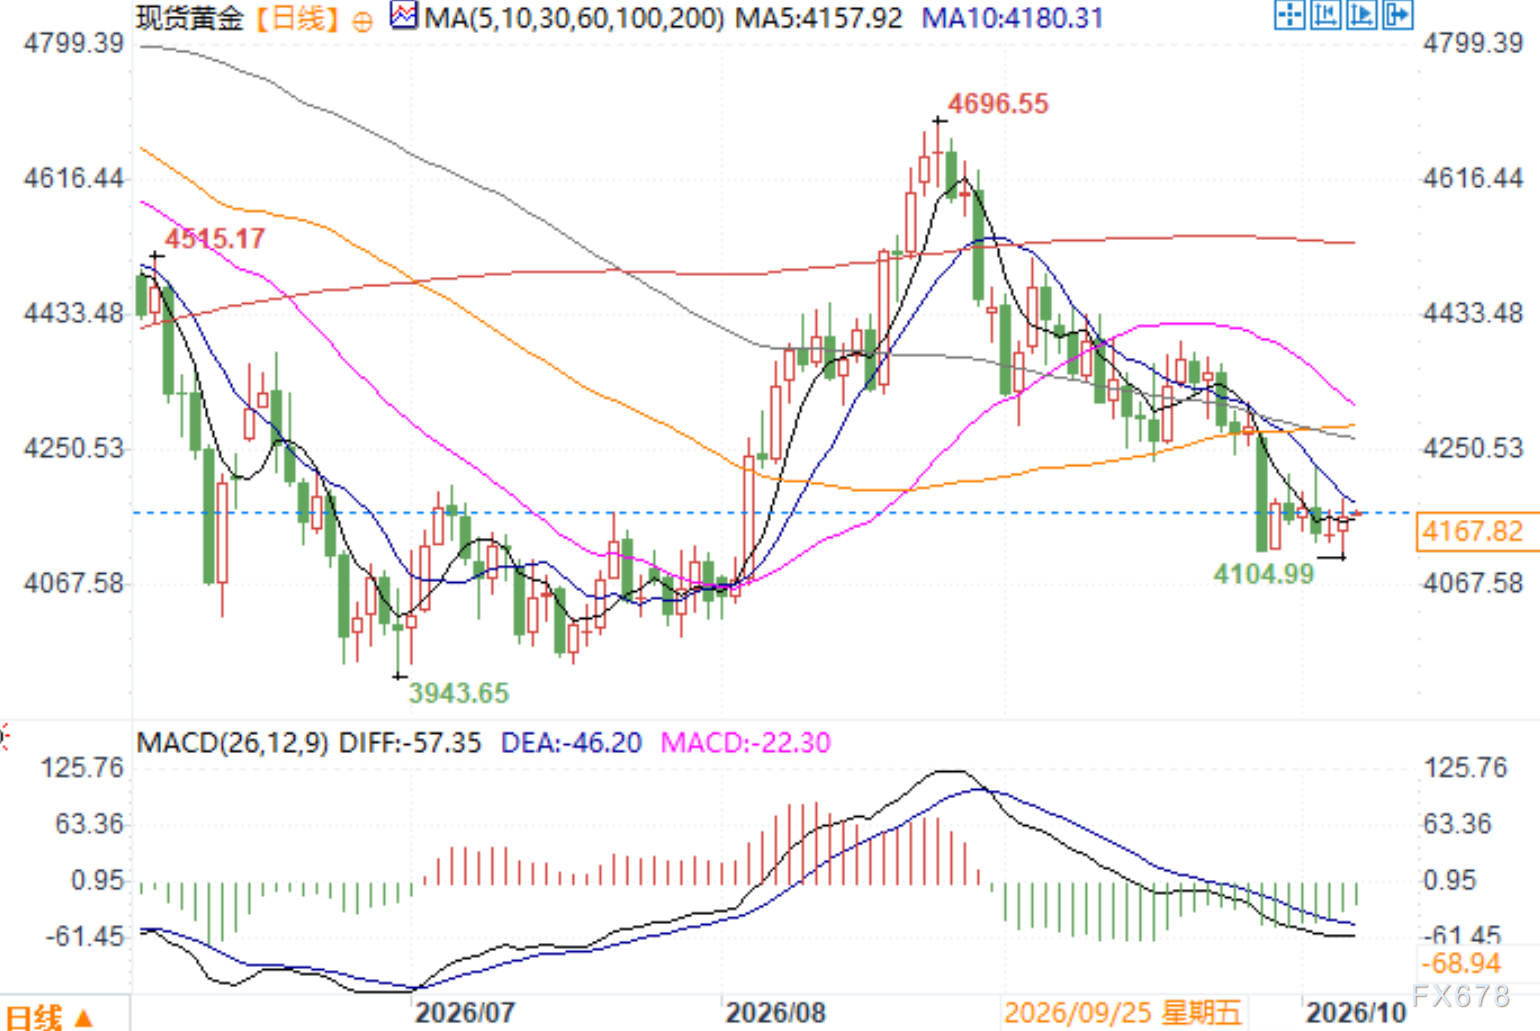
日线图 来源:易汇通
北京时间10月7日7:27 报 4167.82 美元/盎司









