


此次黄金反弹主要由债券市场带动。长端美债收益率和美元双双从周一高位回落,成为多头为数不多的支撑因素。
现货黄金报4172.58美元,上涨31.96美元,涨幅0.77%。
收益率小幅回落,引发黄金反弹
周一黄金多头形势严峻。非农数据影响消退后,美债空头再度发力,10年期收益率升至5.349%,30年期收益率触及5.703%,创下2002年以来新高。
周二长端收益率小幅回落:10年期收益率下行至5.273%,30年期回落至5.630%,黄金同步反弹。但收益率仍处于高位,金价下行压力未减。
2年期收益率波动不大,维持在4.81%左右,低于上周高点4.96%。非农数据疲软令短端利率情绪缓和,但长端美债持续承压。
目前市场缺乏稳定买入长端美债的资金。只要收益率小幅回落,黄金便会出现反弹;但若要摆脱空头回补行情,长端收益率需持续下降。
服务业通胀支撑债券空头
笔者注意到周一公布的ISM服务业PMI物价支付指数上升1.4点至74,12个月均值创2023年3月以来新高。9月服务业PMI综合读数降至54.9,虽符合预期,但市场忽略了这一数据。
国内需求持续推高供应链压力,企业成本居高不下。非农数据疲软未能缓解服务业通胀,导致债券抛压延续。
市场关注周三美联储会议纪要,希望了解官员对长端收益率的看法以及9月加息是否获得广泛支持。
12月将成为黄金关键政策节点
非农后市场对10月加息预期降温。据FedWatch显示,10月议息会议维持利率不变的概率为78.4%,加息25个基点概率仅21.6%。
但12月情况不同,市场预期至少加息一次的概率达86.2%;利率升至4.00%-4.25%区间概率为68.4%,进一步升至4.25%-4.50%概率为17.8%。
黄金需同时应对10月与12月政策预期;除非通胀明显降温,否则12月加息风险将持续压制金价。
美元回调未改变黄金基本面
美元指数周一冲高至102.535,周二早盘在102附近震荡,盘中小幅回落至102.044,但价格仍稳居50日、200日均线之上。
无论是利率还是汇率市场,均未给黄金提供实质性支撑。美元只是短期调整,并未释放转跌信号。
中东局势未激发避险需求。沙特支持的也门军队宣布收复曼德海峡附近区域,地缘风险有限,无法改变利率主导的交易逻辑。
现货黄金技术分析
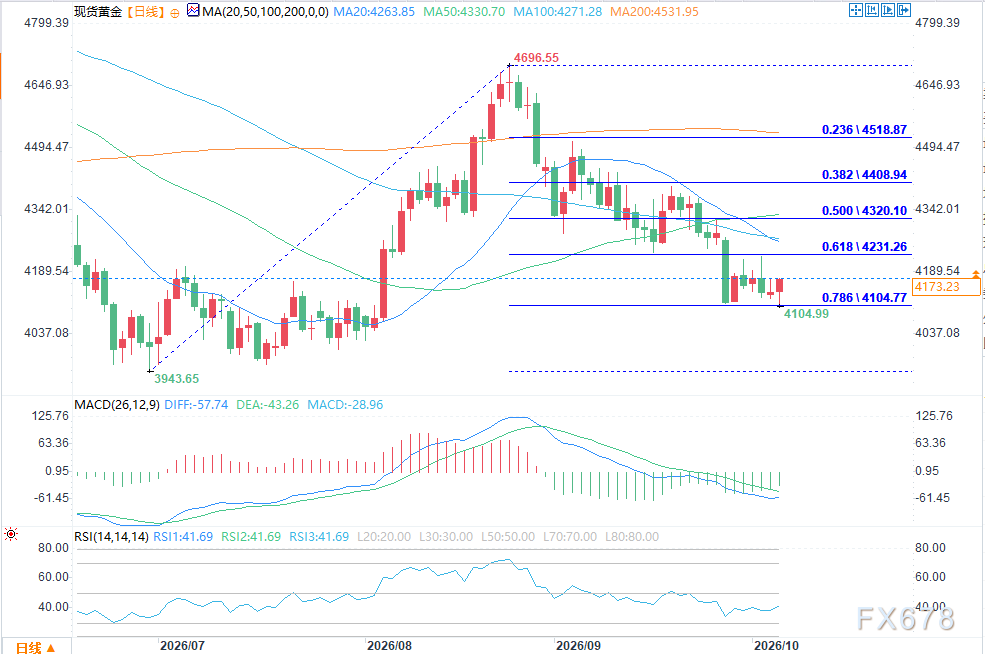
(现货黄金日图 来源:易汇通)
周二早盘现货黄金小幅反弹;此前跌破上周低点4110.87美元。日线摆动指标显示主趋势偏空,但早盘出现反转信号,存在收盘价反转底部的可能性。即便形态确认,也难以扭转整体趋势,仅可能触发2-3日的逆势反弹。
有效上破4399.67美元,趋势才可能转多;
若再次下破4103.52美元,则确认下跌趋势延续。
上方关键阻力:长期61.8%斐波那契位置4230.51美元。若站稳该位,反弹有望测试50%斐波那契4319.61美元,随后阻力为50日均线4330.43美元。
下方潜在目标位:历史重要支撑3996.06美元、3959.80美元、3942.10美元。
后市观察重点
即使非农走弱,长端美债仍遭抛售,周三美联储会议纪要将在这一背景下发布。服务业通胀居高不下,市场继续定价12月加息可能。在长端收益率未出现明显回落前,黄金仍将受其主导。
黄金早盘跌破4110.87美元后,存在收盘价反转底部的构建机会,但最终定价权仍属债券市场。早盘买盘在4103.52美元完成护盘,金价尚未挑战4230.51美元阻力。
日线摆动指标偏空,现价位于50日均线之下,整体趋势仍向下;收盘价反转底部仅能改变短期动能,难以逆转整体走势。







