


也门政府军在摩卡港的军事行动取得进展,沙特东西输油管道迅速完成修复,科威特原油产量回升以及伊拉克加大油轮租赁力度,这些因素共同削弱了此前市场对原油断供风险的过度担忧。
分析指出,当前供应端的改善属于边际变化,区域冲突反复的可能性依然较高,因此油价中枢仍具备较强支撑。
本轮油价回落的核心原因并非地缘冲突彻底消退,而是市场逐步修正了对“中东大规模断供”的极端预期,前期计入油价的地缘风险溢价正在被市场逐步消化。
沙特输油管道迅速复产,红海出口路径运力回升
沙特能源部长在巴林出席活动时表示,沙特东西输油管道目前的原油输送量已恢复至每日580万桶。
该管道在9月10日因伊拉克方向的无人机袭击而暂停运行,曾引发市场对沙特绕过霍尔木兹海峡的主要出口路径中断的担忧。
然而沙特在短短五到六天内便完成抢修,当前输油量已恢复至管道总运力700万桶/日的80%以上,其中约每日450万桶原油可直接输送至红海的延布港进行出口。
该管道是沙特应对霍尔木兹海峡航运风险的重要替代路径。当波斯湾航运受地缘冲突影响时,该管道可将东部油田原油输送至红海,从而规避霍尔木兹海峡的潜在风险。
输油管道的快速恢复有效缓解了市场对沙特原油出口中断的担忧,成为当前压制油价的关键因素。
也门局势边际缓和,红海航道风险预期降温
也门政府军近期发起反攻行动,宣称已从伊朗支持的胡塞武装手中夺回红海战略港口摩卡。
摩卡港位于曼德海峡以北约75公里,是控制红海原油航运通道的重要节点。
此前胡塞武装于9月初占领摩卡,市场一度担忧其可能完全掌控曼德海峡,进而对红海油轮运输构成直接威胁。
与此同时,沙特、土耳其与巴基斯坦达成合作意向,计划部署联合力量并采取威慑行动应对胡塞武装。
尽管胡塞武装否认摩卡失守,且沙特吉赞与奈季兰机场在周一晚间仍遭受袭击并造成人员伤亡,表明冲突尚未结束;
但政府军在红海沿岸的军事进展降低了市场对曼德海峡被全面封锁的极端预期,红海航运的尾部风险溢价有所下降。
海湾产油国出口能力逐步恢复,霍尔木兹海峡原油流量回升
除沙特管道恢复外,其他海湾国家的原油生产和出口也在逐步改善。
科威特方面表示,其原油产量已恢复至伊朗战争爆发前水平的75%;伊拉克则正积极租赁更多油轮,扩大经由霍尔木兹海峡的原油出口规模。
多国同步推进生产与运输能力修复,使得波斯湾原油出口量持续回升。
ING能源策略团队在最新报告中指出,波斯湾原油流动恢复的迹象增多,市场正在重新评估中东断供的可能性。但该机构强调,当前改善属于边际层面,尚未彻底消除区域风险。
风险溢价回落不等于风险解除,油价支撑仍存
此次油价回落本质是市场对地缘风险溢价的修正,并非原油基本面转弱。
一方面,尽管摩卡港局势有所缓解、沙特管道恢复,但胡塞武装仍具备远程打击能力,沙特境内设施遭袭事件表明区域冲突仍具突发性,任何新的基础设施袭击都可能迅速推升油价。
另一方面,霍尔木兹海峡作为全球原油运输核心通道,其航道安全的不确定性依旧存在。
ING指出,市场情绪的明显缓和需等待美伊之间出现实质性协议进展,而地缘冲突进一步升级的风险依然真实。
能源通胀压力缓解压低美元与利率
此前分析指出,美国名义利率主要受国内经济状况、债务担忧以及通胀风险溢价影响,目前前两者难以短期改变,因此油价下跌降低了通胀风险溢价,从而推动美债收益率快速回落。
同时,由于欧洲经济对油价高度敏感,油价下降也有助于欧元走强,进而形成油价带动美元与美债收益率同步走弱的局面,这对欧元资产、黄金及科技股构成直接利好。
总结:
短期来看,海湾国家原油出口通道的修复以及也门战场的局部好转,共同压制了此前过高的地缘风险溢价,导致本轮油价小幅回调。
但中东地缘冲突仍具突发性,供给修复的稳定性仍较低,预计油价将维持高位震荡格局。
交易层面,市场将持续关注两大重点:一是沙特东西输油管道及延布港的运行稳定性;二是也门及波斯湾地区是否出现新的针对能源基础设施的袭击事件。
此外,油价波动对美元及美债的影响也值得关注,油价下行将对美元计价资产形成直接利好。
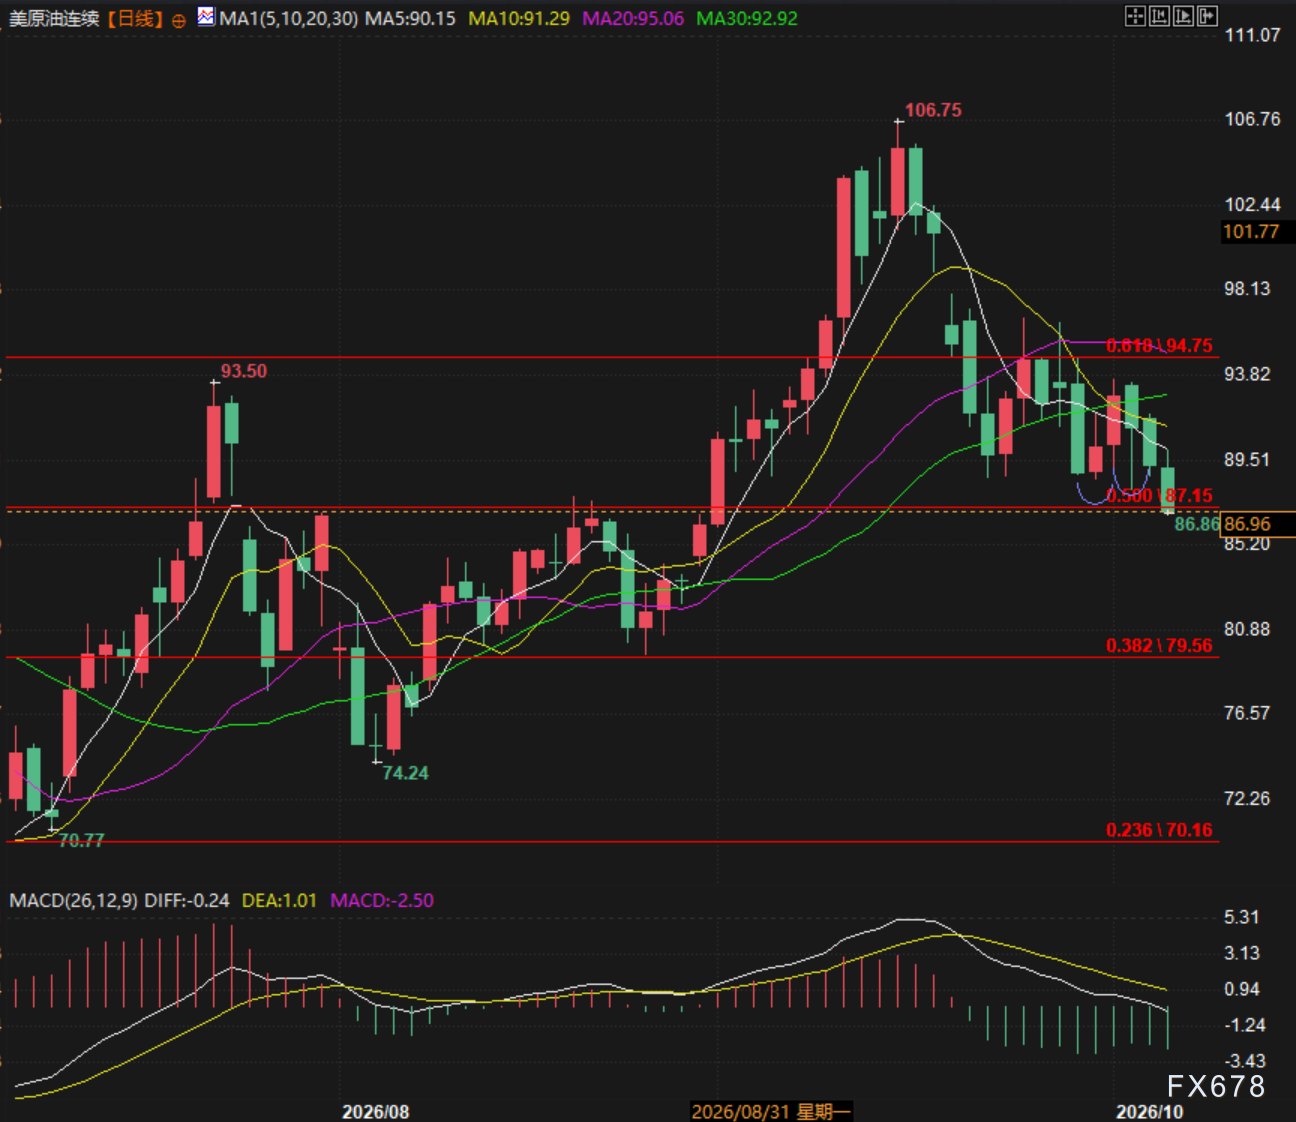
(WTI原油主力期货连续日线图,来源:易汇通)
目前WTI原油主力期货连续报每桶87.14美元。







