


- 金价从两个月低位回升,因美国国债收益率及美元走弱。
- 美联储“更高更久”政策预期及借贷成本高企限制金价反弹空间。
- 技术面仍显疲软,4100美元构成初步支撑。
周二,黄金(XAU/USD)出现反弹走势,主要受美国国债收益率小幅回落影响,美元(USD)同步走软,促使金价在亚洲市场早盘触及4104美元两个月低位后回升。截至发稿时,金价交投于4156美元附近,日内涨幅0.41%。
基准10年期美债收益率从周一的5.349%回落至约5.269%,为2002年以来的最高水平。与此同时,衡量美元对六种主要货币表现的美元指数(DXY)从前一日的年内高点102.53回落至102.00附近。
此次回调为黄金市场带来一定喘息机会,但整体仍处于震荡格局。金价短期仍受制于4100美元至4200美元区间,由于收益率维持高位,金价难以形成持续反弹。
较高的收益率提升了持有无息资产黄金的机会成本,同时支撑美元需求。通胀粘性、政府债务忧虑以及美国经济的强劲前景推动借贷成本攀升,强化了利率将“更高更久”的预期。
不过,近期美国就业数据以及美联储偏好的通胀指标显示出降温趋势,降低了央行在10月27-28日会议上再度加息的可能性。CME联邦基金利率观察工具显示,维持利率不变的概率达到80%。
这一变化对黄金具有积极意义。10月暂停加息为金价提供短期支撑,但若市场预期进一步收紧,更大范围的反弹仍面临阻力。美联储致力于将通胀控制在2%目标范围内,因此12月仍存在加息可能。
美国与伊朗之间的紧张局势使能源推动的通胀风险持续存在,油价仍高于战前水平。然而,海湾地区出口恢复及紧急储备释放对油价形成压力,西德克萨斯中质原油(WTI)交投于87美元附近,接近一个月低位。
在此背景下,黄金若要实现更强劲的反弹,可能需要美联储政策前景明显转向更为宽松的立场,同时美债收益率和美元持续走弱。周三公布的美联储会议纪要或为官员如何看待后续加息路径提供新线索。
从长期来看,金价仍获得支撑,因为推动借贷成本上升的同样因素也加剧了债务和财政担忧,增强了黄金作为价值储存工具的吸引力。此外,强劲的央行购买需求及流入黄金支持型交易所交易基金的资金进一步支撑黄金需求。
技术分析:XAU/USD 在布林带中轨下方维持偏空格局
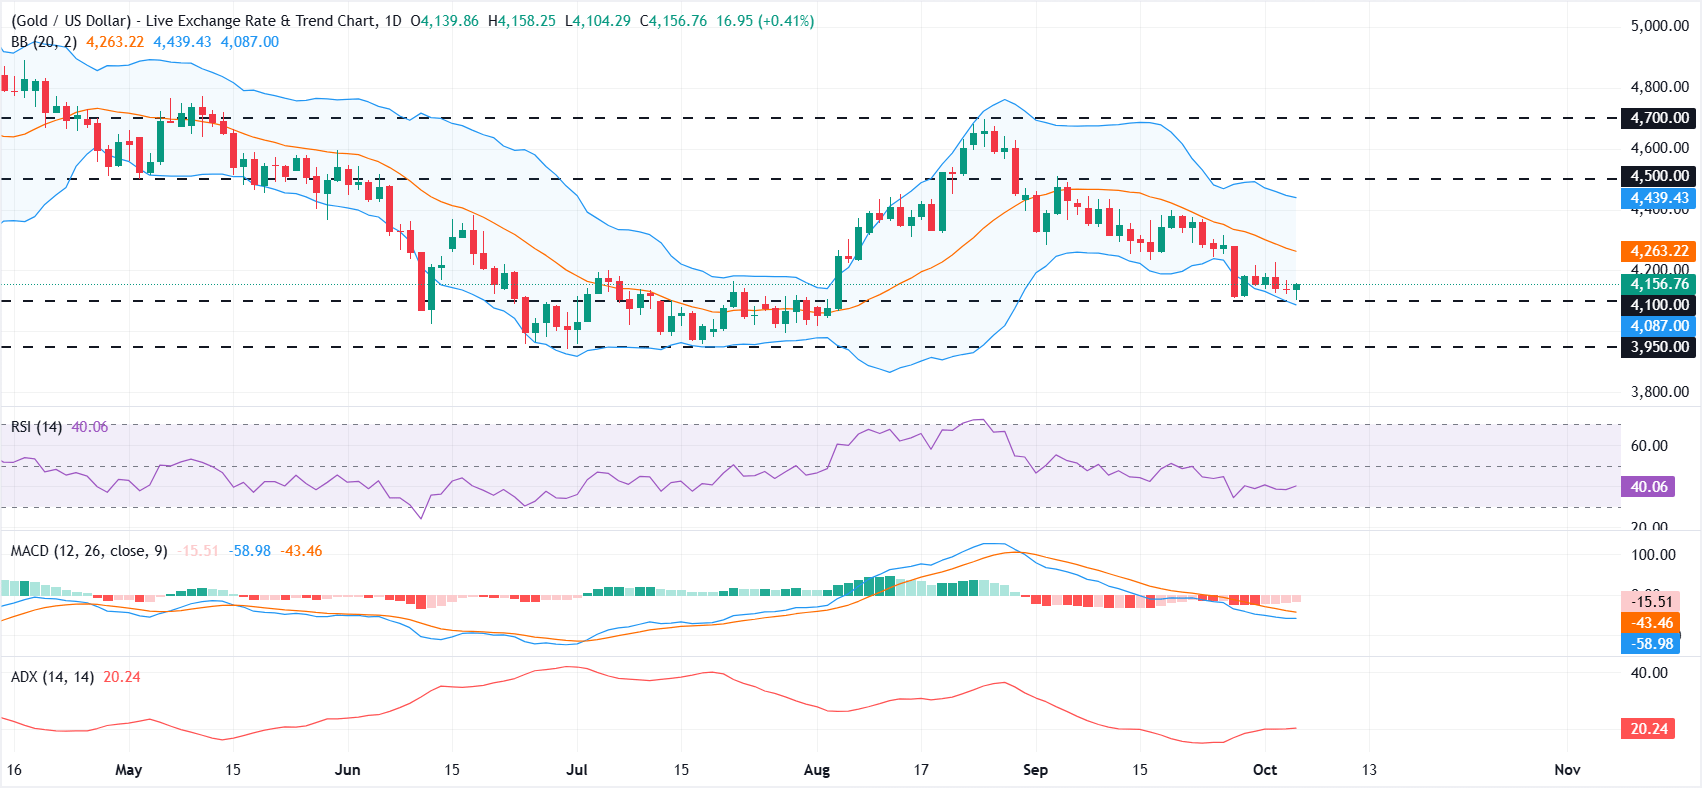
从日线图来看,XAU/USD 仍维持短期偏空趋势,因价格位于20日布林带均线4,263美元下方。动能指标偏弱,RSI徘徊在40附近,MACD处于负值区域,表明尽管金价在支撑位附近略有企稳,但下行压力尚未完全释放。
下行方向上,首个支撑位于心理关口4,100美元附近,与布林带下轨4,087美元水平相近。若跌破该区域,金价可能进一步测试4,000-3,950美元之间的深层支撑。
上行方面,初步阻力位于布林带中轨4,263美元,随后是上轨4,439美元,以及4,500美元和4,700美元附近的密集阻力区,金价需突破该区域才能重新确立积极趋势。
(本技术分析由AI工具辅助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上扮演了重要角色,因其被广泛用作价值储存和交换媒介。目前,除了装饰用途外,黄金也被视为避险资产,在市场动荡时期具有吸引力。此外,黄金还被用作对冲通胀和货币贬值的工具,因其不依赖于任何特定发行方或政府。
各国央行是黄金的最大买家。为了在动荡时期支撑本国货币,各国央行倾向于多元化储备,并购买黄金以增强市场对其经济和货币实力的信心。根据世界黄金协会数据,各国央行在2022年共购买1136吨黄金,价值约700亿美元,创历史新高。中国、印度和土耳其等新兴市场央行正加快黄金储备积累。
黄金与美元和美债呈负相关关系,两者为主要的储备资产和避险资产。当美元贬值时,黄金通常会上涨,使投资者和央行在市场波动期间实现资产多元化。黄金与风险资产也呈负相关。股市上涨往往会压制金价,而风险资产的下跌通常利好黄金。
黄金价格受多种因素影响。地缘政治紧张或深度衰退担忧可能迅速推高金价,因其具有避险属性。作为一种低收益资产,黄金通常随利率下降而上涨,而较高的融资成本往往对金价不利。此外,由于以美元计价(XAU/USD),黄金价格很大程度上取决于美元走势。强势美元通常压制金价,而弱势美元则可能推动金价走高。







