


英国央行货币政策委员凯瑟琳·曼恩于当日指出,货币政策不能依赖风险溢价来推动,必须通过主动加息以实现紧缩目标。
曼恩强调,英国央行“必须通过加息来收紧货币政策”,不应将风险溢价带来的金融条件收紧视为替代手段,这一立场显示出明显的鹰派倾向。
核心观点:依靠风险溢价不可持续,加息势在必行
曼恩的核心观点是,英国央行无法依靠风险溢价来完成货币政策收紧的任务,必须通过加息来实现真正的紧缩效果。
她指出,当前金融环境的收紧主要源于通胀风险溢价和政策不确定性溢价的上升,而非央行主动调控的结果。在这种背景下,仅凭市场自发收紧无法作为货币政策已经足够紧缩的依据,央行仍需采取明确的加息措施。
曼恩表示:“当金融环境的收紧来源于更高的通胀风险溢价以及政策不确定性溢价时,这种被动收紧并不能带来足够的政策效果。”这番言论直接否定了“市场已经替央行完成紧缩”的观点。
政策沟通问题被反思:反应机制未明确,基线预测缺失
曼恩同时指出,英国央行在应对中东地缘冲击方面可能未充分阐明其反应机制,且在4月未发布基线预测的做法也可能加剧了市场的不确定性。
她表示:“央行可能未清晰传达其对中东冲击的应对路径,4月未发布基线预测的做法也可能无助于稳定预期。”
这一反思具有重要意义。曼恩暗示,政策沟通的模糊性本身可能推高了不确定性溢价,从而被动收紧了金融条件。她主张通过更加清晰的政策沟通和果断的政策行动来重塑央行的可信度。这种强调透明度的立场,往往有助于强化市场对未来更明确政策路径的预期。
市场影响:鹰派信号增强,英镑获得支撑
曼恩的鹰派立场与英国央行其他官员近期的言论形成对比,同时也与美联储、欧洲央行等其他主要央行在能源冲击背景下仍保留加息选项的政策基调相一致。
对于英镑而言,曼恩的发言构成支撑。明确的加息倾向以及对政策透明度的重视,通常会引导市场预期向更积极的方向发展。
但需注意的是,曼恩属于英国央行内部较为鹰派的声音,其观点未必代表委员会整体立场。
市场对英国央行政策路径的定价,仍将主要依赖于后续的通胀数据、就业表现以及其他委员的表态。
总结
曼恩的发言释放出强烈的鹰派信号:英国央行不应依赖风险溢价来实现货币政策目标,应主动通过加息来收紧政策。
她认为,当金融条件收紧主要由通胀风险溢价和不确定性溢价推动时,这种收紧不具备可持续性,央行仍需采取明确的加息措施。
同时,她也承认英国央行在应对中东冲击时可能未清晰表达其政策反应机制,4月未发布基线预测的行为也可能加剧了市场波动。
对英镑来说,曼恩的讲话提供了一定支撑,但其观点并不代表英国央行整体立场。未来市场仍将密切关注通胀、就业等关键数据及其他央行官员的表态。
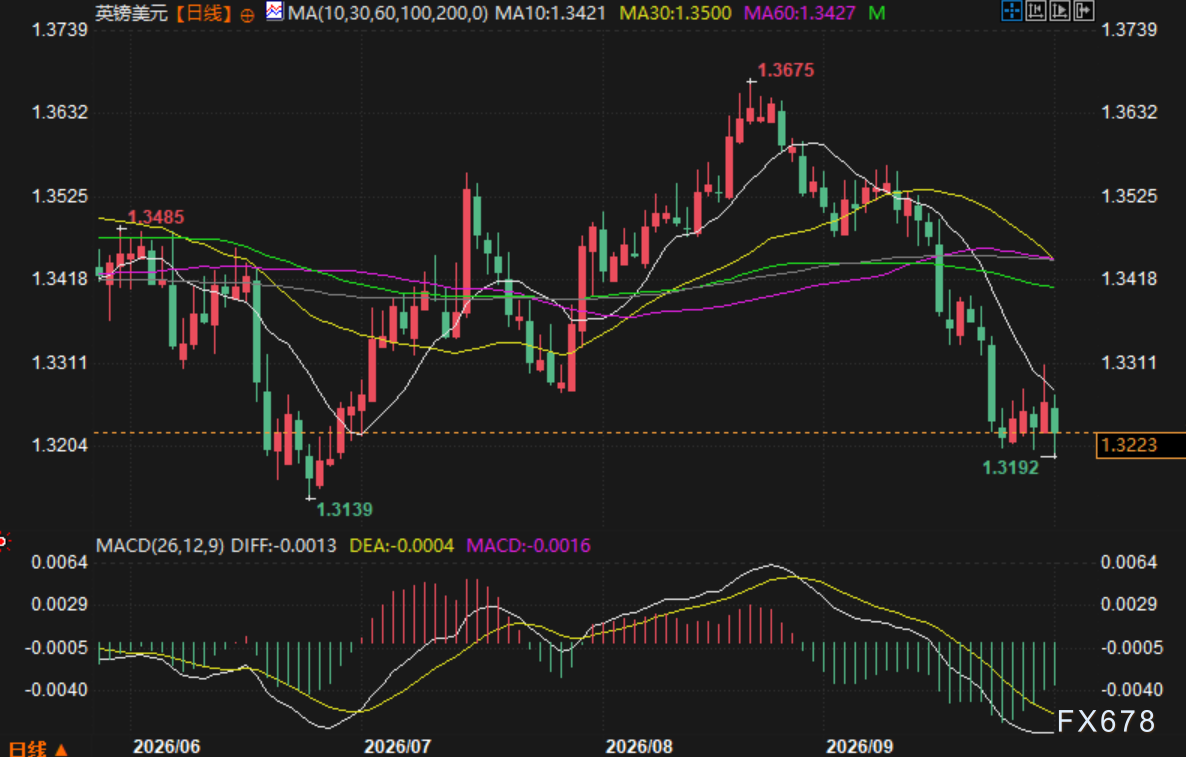
(英镑兑美元日线图,来源:易汇通)
北京时间21:27,英镑兑美元报1.3220/21。







