


摩根大通全球研究部门的最新观点,为市场解读美联储未来的加息路径提供了新视角。
该机构预测,美联储的紧缩周期可能仅以一次额外加息收尾,旨在应对因伊朗局势引发的能源价格波动以及AI产业链带来的持续性通胀压力。
摩根大通认为,美联储将在今年晚些时候再度上调利率,这一判断与9月初FOMC成员所提交的季度利率点阵图信号基本吻合。9月16日,美联储以12比0的投票结果决定将联邦基金利率区间上调25个基点至3.75%至4%。
摩根大通预计年内仅一次加息,与点阵图预测相符
摩根大通全球研究部门指出,美联储鹰派操作或将止步于一次加息。
分析师费罗利表示:“当前通胀仍主要由供应端冲击推动,因此我们判断加息周期不会延续到明年。”
该机构预计美联储将在今年年底前再度加息一次,这与FOMC成员在9月提交的利率路径预测一致。“加息的主要逻辑在于核心PCE通胀始终维持在3%以上,且向2%目标靠拢的步伐缓慢。”
费罗利补充道,美联储主席沃什“多次明确表达对通胀容忍的不可接受性,若缺乏实际行动支撑,可能会削弱央行的公信力”。
市场预期10月加息概率为72.5%,12月至少加息一次概率达94.5%
根据CME Group的FedWatch工具数据,10月28日加息25个基点的概率为72.5%,而12月9日最后一次FOMC会议上至少加息一次的概率高达94.5%。
费罗利指出:“我们仍倾向于认为12月将是加息窗口,这也与调整后的FOMC中值预期一致。排除中期选举因素,10月暂停加息的合理解释是需要观察前次加息对经济的传导效应。”
不过,他同时强调,这不太可能开启更长周期的加息进程。
9月加息为三年来首次,点阵图显示年底前或再有一次
9月加息25个基点,标志着在能源价格因地缘冲突上升和全球供应链扰动下,货币政策再度趋于收紧。
市场交易员和美联储观察人士普遍预期此次加息。最大悬念在于:美联储官员在季度点阵图中透露,若通胀顽固不退,年底前可能不止一次加息。
随9月16日会议一同发布的经济预测摘要显示,年底联邦基金利率中值为3.6%,相当于再加息25个基点。18位政策制定者中有16位预计年底前至少还将加息一次。
此次加息是三年来首次,也是美联储官员经过多轮公开和内部讨论后的结果,意在控制通胀同时维持利率稳定。
多位美联储官员持续释放鹰派信号
近几周,美联储多位官员不断释放紧缩信号,部分官员在9月加息后进一步表达了对通胀高企的担忧。市场预计8月PCE价格指数环比上涨0.4%,核心指标上涨0.3%,数据将于9月30日公布。9月非农数据预计新增10万个就业岗位,失业率或将升至4.2%。
美联储理事库克在9月28日讲话中指出,短期内AI发展可能加剧通胀压力,延缓通胀回落至2%目标。“未来数月,AI基础设施投资以及中东局势推升油价和供应链扰动将继续对价格水平形成上行压力。”她在演讲稿中表示。“当前就业市场具备承受利率上行的能力。”
其他官员如理事巴尔、克利夫兰联储主席哈马克、纽约联储主席威廉姆斯和费城联储主席也表达了对货币政策可能需要进一步收紧以实现通胀目标的担忧。
沃什成立特别工作组与政策框架评估
沃什今年5月接任美联储主席后,迅速设立五个外部专家小组对美联储政策制定机制展开独立审查。
他预计审查结果将在2026年底前公布。但分析认为,这不太可能影响摩根大通对利率走势的基本判断。
“总体来看,虽然这些特别工作组可能提出与沃什观点一致的建议,但任何政策框架或利率展望的重大调整仍需FOMC广泛共识。”费罗利表示。“这些小组是主席主导的专项研究,并非全系统推进,因此建议转化为政策的过程将是渐进的,并受内部讨论影响。”
总结
摩根大通预测,美联储年内仅再加息一次,与点阵图中值一致,认为通胀主要由供应端因素驱动,不会延续到明年。市场预期10月加息概率为72.5%,12月至少加息一次的概率达94.5%。9月加息为三年来首次,点阵图显示18位政策制定者中有16位预计年底前至少再加一次息。
美联储多位官员密集表达对通胀风险的担忧,库克称AI投资增加通胀压力,巴尔、哈马克、威廉姆斯和费城联储主席均表示政策可能需要更紧缩。市场预计8月核心PCE环比上涨0.3%,9月非农新增10万,失业率升至4.2%。沃什设立的特别工作组预计不会改变当前利率预测基准。
接下来需重点关注9月30日发布的PCE数据和10月2日非农报告,以及美联储官员的后续表态。若数据强化鹰派立场,12月加息预期或进一步升温;若数据疲软,加息路径可能面临调整。
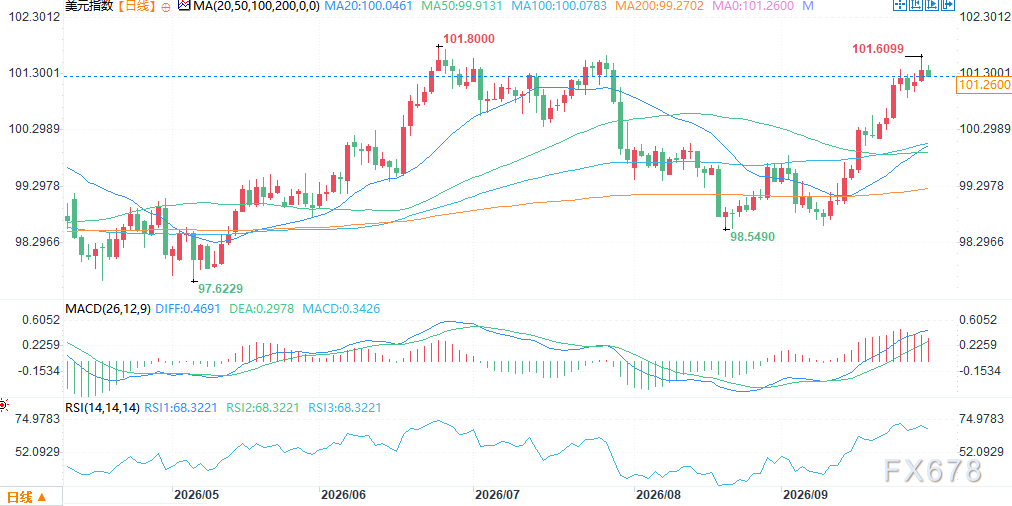
(美元指数日线图,来源:易汇通)
北京时间14:27,美元指数报101.22。







