


近期美联储多位官员就油价和人工智能对通胀的影响发表讲话,引发市场广泛关注。目前美联储内部普遍认为,能源价格走高与AI技术发展正在加剧通胀上行压力,可能需要更长时间维持高利率甚至进一步加息。
美联储理事迈克尔·巴尔于周二指出,能源成本上涨与人工智能带来的投资热潮形成叠加效应,已经对通胀路径产生显著扰动,使货币政策回归2%目标面临更大挑战。
他强调,虽然前期关税带来的通胀压力有所缓解,但能源市场仍存在较大不确定性,尤其是中东局势对油价的潜在影响难以预测。
此外,巴尔特别提到,AI基础设施建设引发的投资热潮正在推高相关商品和服务的价格,这种影响在数据中已经有所体现。
巴尔:能源与AI双重冲击影响通胀目标达成
美联储理事巴尔周二表示,能源价格持续高位运行与人工智能相关投资的爆发式增长,正在对美国通胀形成显著压力,使得美联储实现2%目标的路径更加复杂。
他表示,虽然前期由关税引发的通胀压力已经减弱,但能源价格的持续上涨以及地缘政治风险对能源市场的扰动,仍构成通胀上行的重要因素。
与此同时,AI基础设施建设带来的投资热潮正在推高相关商品价格,这种影响已经逐步体现在通胀数据中。
巴尔指出:“过去20个月中,仅有两个月的核心PCE通胀数据与2%的目标相符。目前尚未出现通胀持续回落的明确信号。”
基于当前通胀风险上升的判断,巴尔认为有必要进一步收紧货币政策。他在底特律的一场讲话中强调:“在经济表现强劲、就业市场稳定的背景下,必须保持政策的前瞻性,以应对通胀目标实现过程中的各种风险。”
威廉姆斯:AI推升通胀效应显现,能源影响更为深远
纽约联储主席威廉姆斯也对当前通胀压力表达了类似观点。他指出,人工智能相关需求对通胀的影响正在逐步显现,而能源价格对通胀的冲击则可能更为持久。
此前威廉姆斯曾预计油价会回落,并认为通胀可能自然下行。但现实情况显示,能源市场受到地缘政治和产能限制影响,价格回落的节奏明显放缓。“货币政策虽然无法直接干预能源供应,但可以通过控制需求端来降低供应冲击对整体通胀的传导风险。”
从积极角度来看,威廉姆斯表示关税对商品价格的推动作用已经减弱,但他也警告,如果未来出台新的关税政策,可能再次推高通胀压力。
美联储已启动加息,市场预期加息次数或超预期
美联储数周前已实施三年多以来的首次加息,利率制定委员会的多数成员认为年内还将有一次加息。不过,市场当前已提前定价未来可能实施三次以上的加息动作。
芝加哥联储主席古尔斯比周二表示,尽管他对经济前景相对乐观,但必须看到通胀确实回落的明确证据。“只有当这些原本被定义为暂时性因素的影响真正消退,我们才可能考虑调整政策方向。”
威廉姆斯与巴尔均认为当前经济基本面稳健,这为继续推进紧缩政策提供了空间。“整体经济状况良好,控制通胀仍是当前最优先的任务,”威廉姆斯总结道。
关税压力缓解,能源与AI成新通胀推手
两位官员均指出,前期由关税引发的通胀压力已逐步消退,但能源与AI正成为新的通胀来源。
巴尔与威廉姆斯一致认为,当前经济状况良好,为继续收紧货币政策提供了操作空间。能源价格受中东局势与炼油产能制约持续高位运行,AI基础设施建设带来的需求激增也正在推高相关商品价格,这使得美联储控制通胀的难度进一步加大。
尽管货币政策无法直接解决供应端问题,但其可以通过调节总需求来降低供应冲击对整体通胀的传导风险。
总结
美联储官员普遍认为,当前油价上涨与AI发展正对通胀形成显著上行压力,可能需要更多加息举措来应对。
巴尔指出,能源与AI的叠加效应已使通胀路径偏离2%目标,过去20个月中仅两个月核心PCE符合目标,预计还需进一步加息。威廉姆斯表示AI相关需求对通胀的影响逐步显现,能源价格影响则更为深远,当前关税压力缓解但若再度加征仍可能推高通胀。
美联储已启动加息周期,市场预期未来可能加息三次以上。古尔斯比强调需看到通胀回落的确凿证据。两位官员均认为经济基本面稳健,为继续收紧政策提供空间。
未来需重点关注能源价格变动趋势、AI相关商品价格压力、关税政策动向及美联储官员后续表态。若能源与AI带来的通胀压力持续,加息路径可能进一步加强;若通胀出现明确回落信号,政策或转向观望状态。
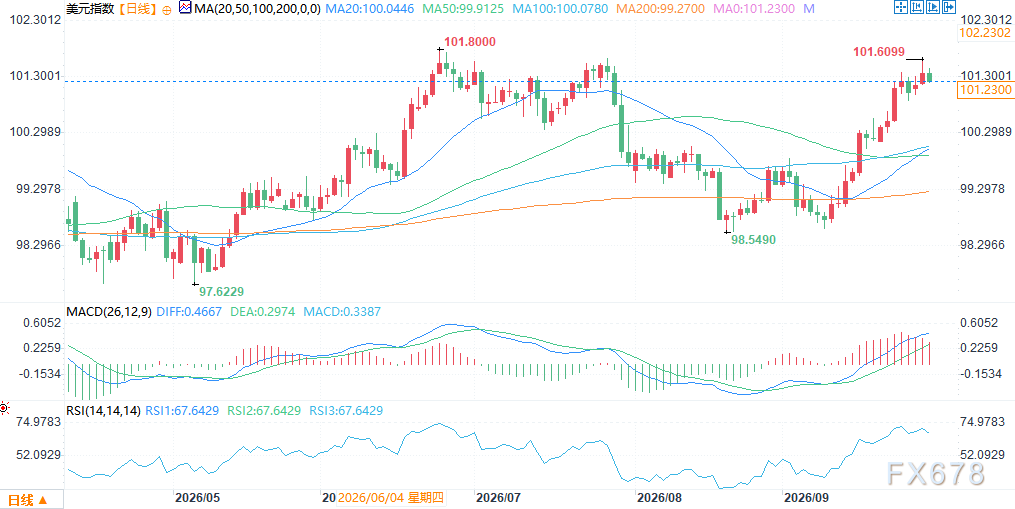
(美元指数日线图,来源:易汇通)
北京时间15:50,美元指数报101.23/24。







