


加息路径已基本反映,沟通成为核心变量
澳洲联储货币政策委员会将于9月28日至29日召开会议。若本次加息25个基点落实,现金利率将升至2011年11月以来的最高水平。主要商业银行的预期与利率期货方向一致。截至目前,市场对年内累计加息幅度的定价大约在40个基点左右,其中包含本次几成定局的一步,意味着11月的会议仍被市场视为未完全定价的节点。
8月声明指出:委员会将继续采取必要措施,确保通胀可持续地回归目标区间,包括在上行风险兑现时进一步上调现金利率目标。任何措辞上的细微调整,都会迅速反映在短端利率曲线上。若声明维持强硬措辞并强调通胀上行风险,则市场将倾向于押注11月继续加息;若措辞有所缓和,即便加息兑现,也可能出现“买预期、卖事实”的走势。若投票中出现分歧,则可能被解读为委员会对就业放缓与通胀黏性之间的权衡出现分歧。
通胀粘性与就业市场同时呈现复杂信号
澳大利亚7月CPI同比上涨3.5%,低于6月的3.8%,但仍高于2%至3%的目标区间。剔除极端项后的核心CPI同比仍维持在3.6%,连续两个月持平;当月环比上升0.5%,为近一年来最快。住房成本同比上涨5.0%,食品及非酒精饮料同比上涨3.2%,服务价格同比仍在3.7%。8月通胀数据将在决议次日发布,但委员会开会时尚无法获得该数据,因此声明将主要依据7月通胀、就业报告以及能源价格走势进行评估。
澳洲8月失业率上升至4.6%,高于前值4.5%;新增就业人数达3.95万,但其中全职岗位减少6300人,兼职岗位增加约4.58万人,参与率升至67.1%。失业人数增加2.82万至72.29万。劳动力供给上升与全职岗位减少并存,表明需求正在放缓,但尚未足以抑制物价上涨。
布洛克称通胀上行风险正逐步兑现
澳洲联储主席米歇尔·布洛克于9月18日在众议院经济委员会听证会上表示:“当前通胀水平过高,我们的首要任务是将其压低,并防止其在价格和薪资制定中固化。”她指出,8月《货币政策声明》预计通胀将在2027年底才能回到目标中值附近,“8月会议时我们认为风险偏向于上行。随后的数据显示,尽管经济增长放缓,部分通胀风险正在逐步兑现。”
她提到中东局势未缓解、油价及相关成本再度上升,以及人工智能发展推高部分技术与人力成本。布洛克将问题抛回给委员会:迄今为止的75个基点加息,是否足以在合理时间内将通胀带回目标区间。助理总裁萨拉·亨特也表示,不排除年内第四次加息的可能性。这些表态将市场的关注点从“是否加息”转向“声明是否会为11月留下加息空间”。
汇率走势反映政策预期已被提前定价
从技术面来看,日线布林带中轨约在0.7138,上轨约0.7261,下轨约0.7015。价格自9月上旬高点回落以来,目前已接近下轨运行。MACD参数DIFF约-0.0023,DEA约-0.0003,柱状线位于零轴下方。
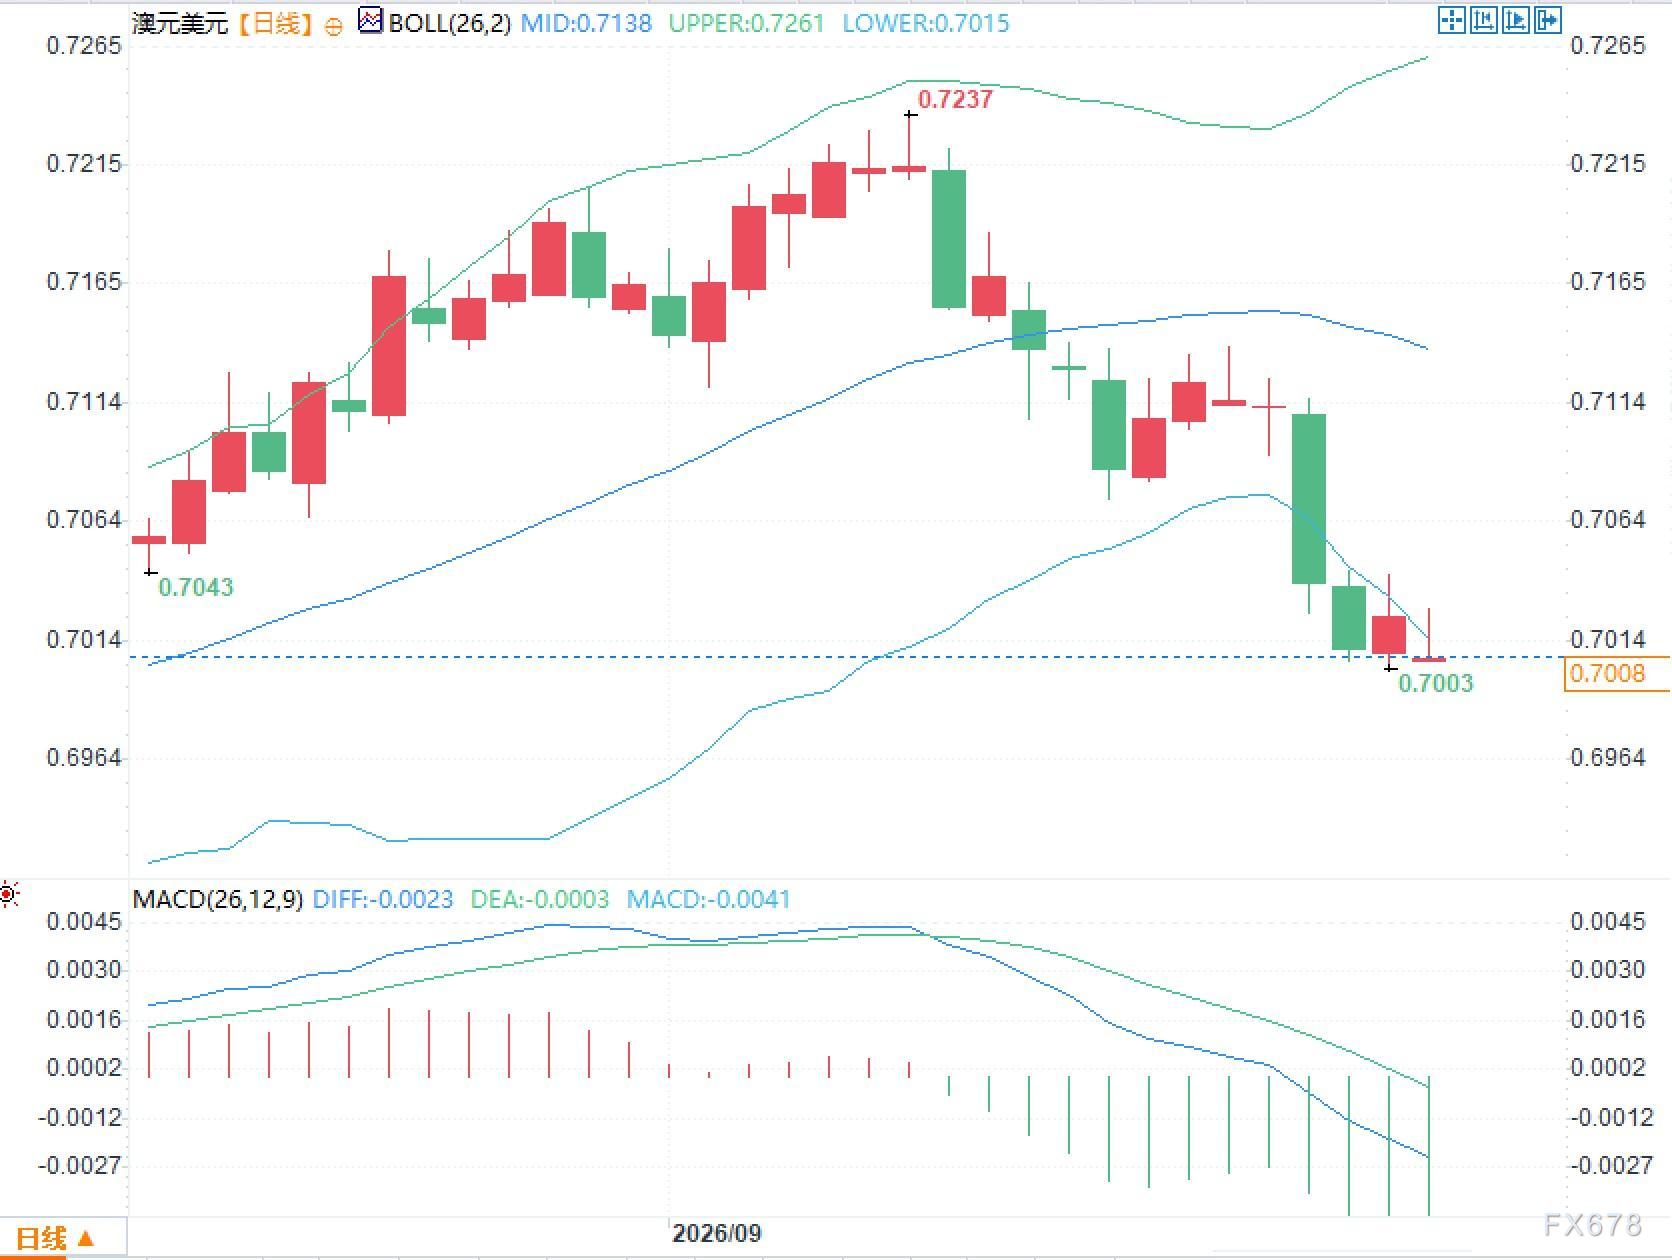
澳元走势受短端利率预期、商品价格及利差共同影响。随着决议与通胀数据接连发布,短端利率的再定价将先于即期汇率完成。市场倾向于将声明措辞、投票结果和通胀数据分别处理,而非将一次决议视为全年政策路径的最终信号。
常见问题解答
问题一:为何市场认为本次决议本身不再是核心变量?
答:30天利率期货已将加息25个基点的概率推至接近90%。若加息如期落地,只是兑现市场早已计入的预期。真正影响11月定价的,是声明是否继续保留“上行风险兑现则进一步提高现金利率目标”的表述,以及投票是否全票通过。
问题二:尽管通胀同比回落,为何加息预期未被削弱?
答:7月CPI同比从3.8%降至3.5%,但仍高于2%至3%的目标区间。委员会更关注的核心CPI同比仍为3.6%,当月环比上涨0.5%。关键指标未同步下降,因此就业数据的温和放缓不足以抵消通胀压力。
问题三:为何8月通胀数据可能比决议声明更具定价影响?
答:委员会开会时尚无法获得8月通胀数据,声明只能基于7月数据及就业报告撰写。9月30日公布的通胀数据将直接验证“通胀上行风险正在兑现”的判断,从而决定市场如何重新评估年底前剩余会议的加息概率。







