


尽管日本央行释放偏鹰立场,且日本财务省与美国财政部都存在干预汇市的可能性,但当前主导美日汇率的核心因素仍在美国方面。美债收益率持续攀升,市场提升对美联储加息的预期,预期明年6月前可能再加息3.5次,美日利差扩大推动汇率强势反弹。
美债收益率驱动汇率走势,美日利差联动性显著增强
数据显示,美元兑日元与美债收益率之间的联动性明显增强,过去一周该货币对与美国2年期国债收益率的相关系数升至+0.85,与美日2年期国债利差的相关系数接近+0.90。虽然从5日周期来看尚未达到极端水平,但相较历史常态已处于高位。过去一个月,美日汇率与美债收益率联动持续加强,月初的汇市干预带来的短期扰动已逐步消退。
这意味着交易者应重点关注美债收益率变动,美债走势已成为美日汇率的关键风向标。月初汇率一度跌破153,随后在四小时级别形成逐步抬高的高点与低点,本次上涨本质上由美债收益率上升、利差扩大所推动。
美国经济表现强劲,增长动能持续拉大与日本差距
美国经济增长预期持续改善,经济数据意外向好。花旗美国经济意外指数近期明显回升,而日本同类指标虽维持正值,但上行动能减弱,两国数据预期差值快速收窄。尽管日本数据略占优,但整体经济基本面差距显著。
在发达经济体中,美国经济不仅保持韧性,还出现加速迹象。美联储加息的背景是经济强劲,目标是抑制通胀;而欧洲等地的加息更多是预防性举措,目的是防范通胀再度上升,两者逻辑存在差异。
日本经济则显疲态,9月日本PMI初值回落至数月低位,通胀高企,呈现滞胀特征。市场传言日本财政部门计划缩减部分中期国债发行规模,主要集中在5至11年期债券,以此减少供给,抑制本土收益率上行。但只要美国利率保持高位,这一举措对日元支撑有限。若日本持续压低国债收益率,压力将通过汇率释放,日元可能继续承压。
技术面多空博弈加剧,158成短期关键分界点
从四小时图来看,美元兑日元本月在153下方企稳后走出强劲反弹,一度突破158。但亚洲早盘受原油价格回调影响,汇率回落至158下方,使158成为短期多空争夺焦点,目前再度站上该位,逼近158.50。
下行方向,本月中期形成的上升趋势支撑位于157.60,下一重要支撑为156.68,该位置既是8月7日阶段性低点,也是9月2日至9月8日高低点区间的50%回撤位。上行阻力方面,隔夜行情在158.40附近受阻,200日均线位于158.45附近。若有效突破该位,多头趋势有望延续,汇率或测试159,甚至进一步挑战159.50。
指标层面,14周期RSI从超买区域回落,表明短期上涨动能有所减弱,但整体偏多格局未变,多头操作需谨慎评估盈亏比。此外,汇市干预风险仍高,上周五曾出现疑似汇率问询,引发汇率大幅回调,若短期内汇率快速拉升,不排除日本当局再度采取干预措施。
结语
综合来看,美元兑日元已基本收复本月初因干预引发的跌幅,主导行情的关键因素在美国经济与美债利差。美国经济超预期回暖,市场提升对美联储加息的预期,推高美债收益率,扩大美日利差,支撑美元走强;日本经济增速放缓,政策上试图压低长期国债收益率,间接令日元承压。技术上,158是短期核心位置,上方158.45、下方157.60为关键观察点。
交易过程中应持续关注美债收益率变动,同时警惕日本当局可能的汇市干预行为。
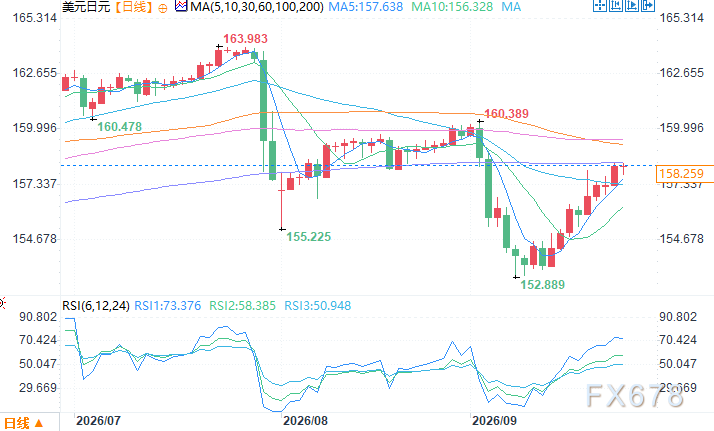
美元兑日元日线图 来源:易汇通
北京时间9月24日14:40 美元兑日元 报 158.46/47。







