


美元指数与美债收益率同步上扬,受美联储偏紧缩政策预期及美国经济数据支撑,白银面临显著下行压力,下方需关注50日均线63.57附近的支撑力度。
美国9月标普全球PMI初值显示,制造业指数录得52.0,超出市场预期,部分对冲了服务业和综合指标小幅下滑的影响。市场对美联储10月加息25个基点的预期已升至约69.7%,较前一周的48.7%明显上升。
美国PMI与收益率大幅上升,白银承压加剧
美国9月标普全球制造业PMI初值录得52.0,高于预期,缓解了服务业和综合活动小幅回落带来的影响。
这一经济动向推动美元指数和美债收益率同步大幅走高,对无息资产白银形成直接压制。
交易员目光正转向即将公布的美国初请失业金人数数据,同时多位美联储官员重申对进一步加息的支持,并对通胀风险发出新的警示。
巴尔鹰派言论增强美元支撑
美联储官员巴尔发表了明显的鹰派讲话。他指出“可能需要继续加息”,通胀回落至2%目标的风险上升,同时劳动力市场的不确定性下降,显示出美联储将控通胀置于经济增长之上的政策取向。
他同时承认此前政策存在偏差,需进行“重新调整”,进一步强化了当前政策仍偏宽松的观点,这一立场对美元形成支撑,并压制风险资产表现。
油价潜在回升与地缘局势推升紧缩预期
加剧加息预期的还有油价可能反弹,因美伊谈判仍充满不确定性。
伊朗总统佩泽希齐扬在联合国大会期间表示,德黑兰不会接受外部威胁,并坚持发展核技术以推动国家经济发展。
他还指出,只要美国的制裁和封锁持续,伊朗将限制霍尔木兹海峡的通航自由。
由于油价上升可能加剧通胀压力,上述地缘政治风险进一步强化了市场对货币政策将持续收紧的预期,白银因此面临更多利空因素。
机构观点
瑞银在9月最新报告中给出了白银的分阶段目标价:预计2026年12月将升至70美元/盎司,2027年3月和6月分别达到75美元,2027年9月有望触及80美元。
报告指出,目前白银与的联动性处于历史高位,其价格走势更像的“高贝塔”版本。短期内,美联储政策偏向鹰派及进一步加息的可能性构成主要阻力;但中期内,价格走高、投资需求稳定以及工业需求增长或将为白银提供支撑。
瑞银认为,风险偏好仍偏向中长期上行,操作策略上建议在回调过程中分批布局,而非追高短期反弹。
总结
白银价格连续两个交易日下跌至64美元/盎司附近,美元指数与美债收益率大幅上涨是主要压力来源。美国制造业PMI超预期,市场对10月加息预期升至69.7%,美联储官员巴尔的鹰派发言进一步强化紧缩预期。油价潜在回升与中东地缘局势也加剧了货币政策将维持更久紧缩的预期,白银继续承压。
后市需关注美国初请失业金数据、美联储官员讲话、美伊谈判进展及油价变动。若经济数据继续支撑鹰派立场,白银可能进一步下探;若数据疲软或地缘局势缓和,白银或有机会反弹。在美联储紧缩预期主导的背景下,白银短期内仍面临下行风险。
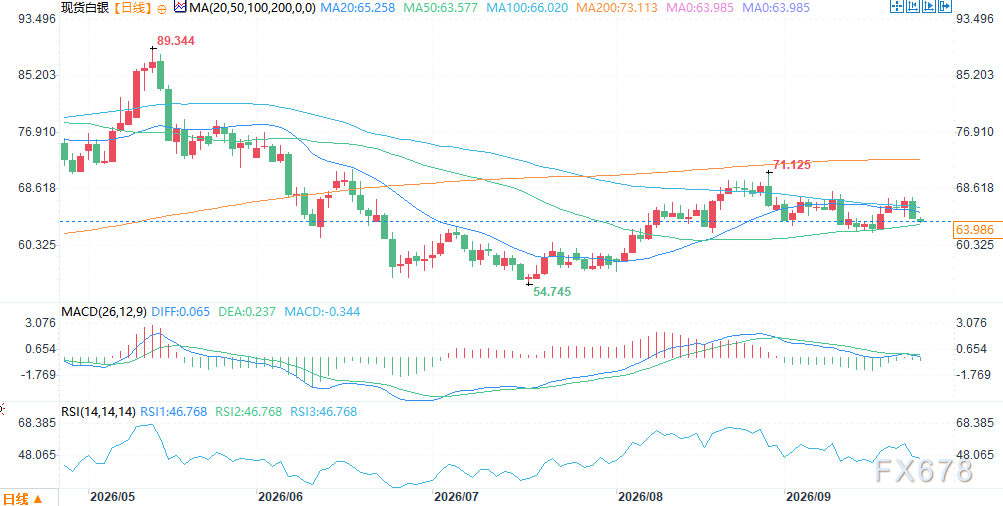
(现货白银日线图,来源:易汇通)
北京时间14:44,现货白银报64.09美元/盎司。







