


美伊冲突已进入军事施压、金融制裁与外交磋商同步推进的关键阶段。在联合国大会期间,双方通过卡塔尔与巴基斯坦作为中间方,在纽约进行了长达3小时的非直接会谈。
从表面来看,伊朗提出了三项谈判前提:解除海上运输限制、释放被冻结资产、停止对抵抗组织的军事打击。
但若从能源基本面分析,解除原油运输封锁才是伊朗最急迫的需求,其余两项本质上属于资金层面的问题,而伊朗财政的核心支撑正是原油出口收入。
目前伊朗原油库存已接近极限,若封锁持续,油田将被迫停产,部分老旧油田甚至可能面临不可逆的产能损害。
伊朗亟需达成阶段性停火协议,以释放积压的原油库存,这一现实约束正在重塑美伊谈判的博弈格局,并影响国际原油市场的定价逻辑。
联大会谈全景:强硬言辞下的双轨外交
特朗普在联合国大会的演讲中释放出强烈威慑信号,提出二选一方案:要么达成协议允许伊朗重建,要么“彻底摧毁伊朗政权”。
演讲结束后数小时内,美方代表威特科夫与库什纳便在联大边会与伊朗代表展开长达三小时的闭门会谈。
双方对会谈形式的描述存在微妙差异:特朗普称是直接会面,而威特科夫则表示全程通过中间人传递信息,属于间接沟通。
伊朗方面确认外长阿拉格齐与美方代表进行了接触,并强调此次会谈由美方主动发起,核心议题围绕霍尔木兹海峡的通航安排。
伊朗代表团拥有完整谈判授权,并在9月16日即通过斡旋方提交了最新谈判方案。
伊朗释放明确信号:若美方降低军事压力并解除海上封锁,伊方可在7日内恢复霍尔木兹海峡通航。
与此同时,美国财政部于9月23日启动对伊朗民航体系的二级制裁,继续施加经济压力;特朗普也与海湾国家、约旦、土耳其等进行协调,卡塔尔提出的地区安全框架方案正由伊朗评估中。
伊朗军方随即回应特朗普的强硬表态,指出美方威胁暴露其战略脆弱,若遭遇进一步打击,伊朗将采取更具破坏力且不可预测的反制措施。
这也再次印证了伊朗内部权力结构:外交团队负责对外谈判,革命卫队掌控海峡航运、导弹与代理人武装的实际控制权,任何协议最终都需最高领袖与革命卫队认可。
解析伊朗谈判诉求:原油封锁是核心矛盾
伊朗公开列出三项谈判底线:解除海上封锁、释放被冻结资产、停止对抵抗阵线的军事行动。
市场往往将三项条件并列看待,但从能源与财政逻辑出发,其优先级差异显著。
资产解冻与停止区域战事属于资金与代理人博弈范畴。
即便资产释放,若原油运输仍受阻,伊朗依然无法获得稳定外汇收入;抵抗阵线的支出也高度依赖原油出口现金流。
换言之,后两项是“结果”,而解除海上封锁、恢复原油运输才是维系财政的根本。
目前伊朗原油库存已逼近极限,此次海上封锁自7月14日启动以来已持续71天,陆上储罐与哈尔克岛浮动储油设施空间不断被消耗。
原油开采不同于普通工业生产,一旦储罐满载被迫关闭油田,大量老油田可能面临石蜡沉积、地层压力失衡、地下水倒灌等问题,造成不可逆的产能损失。
这种损害一旦发生,即便冲突结束,部分油井产能也无法恢复至战前水平,形成永久性供给损失。
这构成了伊朗当前最紧迫的现实压力:必须争取阶段性停火窗口,将积压原油外运,释放储罐空间,避免大规模关井与产能损失。
这是伊朗愿意谈判的根本能源动因,远高于资产解冻与抵抗阵线的政治诉求。
油价定价逻辑:交易“阶段性缓和”,非彻底和平
市场已迅速对联大释放的外交信号做出反应,受美伊会谈消息影响,国际原油价格近期显著回落。
若双方达成分步临时协议,由卡塔尔、阿曼等第三方担保:美方先期放松海上封锁,允许伊朗阶段性出口;伊朗按承诺逐步恢复海峡通航,保留对违规船只的监管权。
该协议不会是全面和解,而是可逆的过渡性安排,一旦落地,市场将交易海峡通航恢复预期,压缩油价风险溢价。
但美方将保留部分制裁手段与军事选项,不会一次性满足伊朗全部三项诉求,以避免“向伊朗让步”的舆论压力。
后续重点观察指标
斡旋国(卡塔尔、阿曼)是否提出可执行的履约担保机制,这是协议能否落地的关键;
伊朗最高领袖与革命卫队高层是否公开支持谈判成果,仅外长表态不足以确认协议有效性;
原油出口是否出现实质性放行,而非仅限于口头承诺;
沙特与胡塞武装之间是否出现交火降温迹象。
总结与技术分析:
伊朗最核心诉求是解除原油封锁,尽快出口积压库存,避免油田产能永久性损伤,资产与抵抗阵线议题更多是谈判中的附加筹码。
目前油价走势已反映市场对海峡通航协议的预期,若协议落地,油价可能短暂反弹,但后续走势仍取决于是否存在尾部风险,如伊朗主张海峡收费或美方因伊核问题再度施压,此前海峡放开后WTI油价曾一度跌至70美元附近。
技术面:油价今日小幅跌破本轮上涨趋势线,目前达到小型双顶形态的量度跌幅,短期继续下跌空间有限,存在反弹需求,但由于上升结构已被破坏,反弹后仍有进一步下行可能。
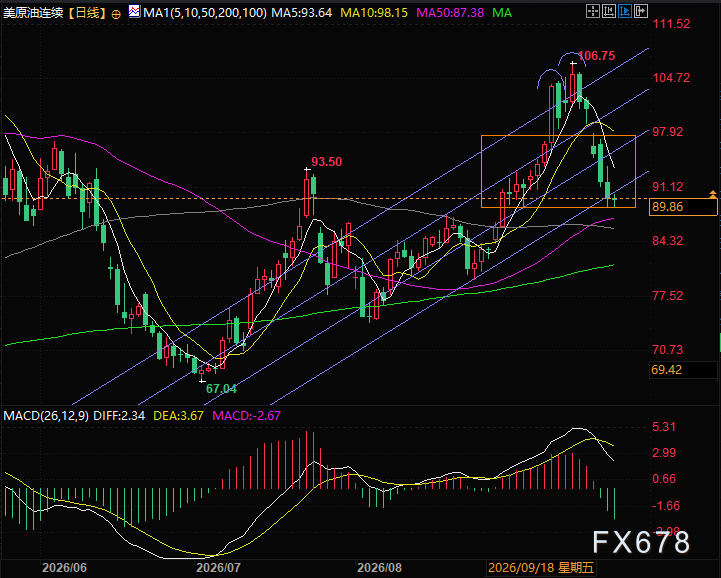
(WTI原油期货主力连续日线图,来源:易汇通)
北京时间16:11,WTI原油期货主力连续现报90.11美元/桶。







