


此次油价调整的关键变量源自美伊之间的对话信号。美国总统特朗普透露,美方与伊朗代表在联合国大会期间进行了长达三小时的会谈,并表示会谈氛围积极。此前美方也释放出寻求外交解决路径的信号,促使市场开始重新评估中东局势缓和及能源供应恢复的可能性。对于原油市场而言,若相关外交互动持续推进,此前计入的运输受阻、供应中断以及设施攻击等风险溢价可能进一步缩减。
与此同时,供应端的另一变化也对多头构成压制。美国石油协会最新数据显示,截至9月18日当周,美国原油库存意外增加178.6万桶,远高于市场预期的减少50万桶,尽管增幅较前一周的714万桶有所收窄。库存连续回升表明美国原油市场短期供需格局并未如部分投资者预期般紧张,对油价形成额外压力。不过,库存数据尚不足以扭转全球原油供应潜在风险的判断。尽管美国商业原油库存近期连续上升,但今年整体仍受战略储备释放及区域供应扰动的影响。此外,汽油和馏分油库存此前出现下滑,表明成品油市场仍存在一定紧张态势。因此,市场更关注的是原油库存增长是否具有持续性,以及炼厂需求是否能在未来几周继续消化供应。
中东局势仍是油价下方不可忽视的风险变量。沙特此前通报称,胡塞武装曾向利雅得方向发射弹道导弹,并宣称对延布等地能源设施发起袭击;沙特方面表示袭击已被成功拦截,目前尚未造成石油生产大规模中断。由于延布是沙特红海出口的重要节点,市场持续关注相关设施能否维持稳定运作。沙特东—西输油管道的修复进度也成为近期油价的重要影响因素。该管道连接东部油田与红海延布港,设计运输能力约为700万桶/日,其恢复运行有助于降低沙特原油运输对霍尔木兹海峡的依赖。沙特正积极推动设施修复,并计划逐步恢复延布方向的原油出口。若管道和延布港出口持续恢复,全球原油供应风险溢价或将进一步压缩。
综上所述,当前油价正处于两种力量博弈的拉锯状态。一方面,美伊沟通、沙特输油设施修复以及霍尔木兹海峡运输改善预期推动市场下调极端供应中断的定价;另一方面,沙特能源基础设施仍面临潜在威胁,红海与海峡的航运安全尚未完全恢复常态。因此,油价短期内波动性加剧,难以形成明确单边趋势。
从市场情绪来看,多头此前基于供应中断预期建立的仓位正面临重新评估。WTI原油从100美元上方快速回落至90美元附近,表明市场已明显削减部分地缘风险溢价。同时,若后续外交进程受阻,或沙特设施再度遭遇实质性冲击,空头回补也可能引发油价快速反弹。当前油价的核心逻辑已由“供应是否受损”转变为“供应恢复速度是否快于风险恶化速度”。
接下来需重点关注美国能源信息署库存数据、沙特东—西输油管道修复进展、延布港出口动态,以及美伊沟通是否持续推进。若美国原油库存继续上升,叠加中东供应恢复快于预期,WTI原油或将继续测试更低支撑位;反之,若库存数据转弱、沙特能源设施再次遭遇攻击,或外交进程出现停滞,油价仍可能迅速重拾地缘风险溢价。
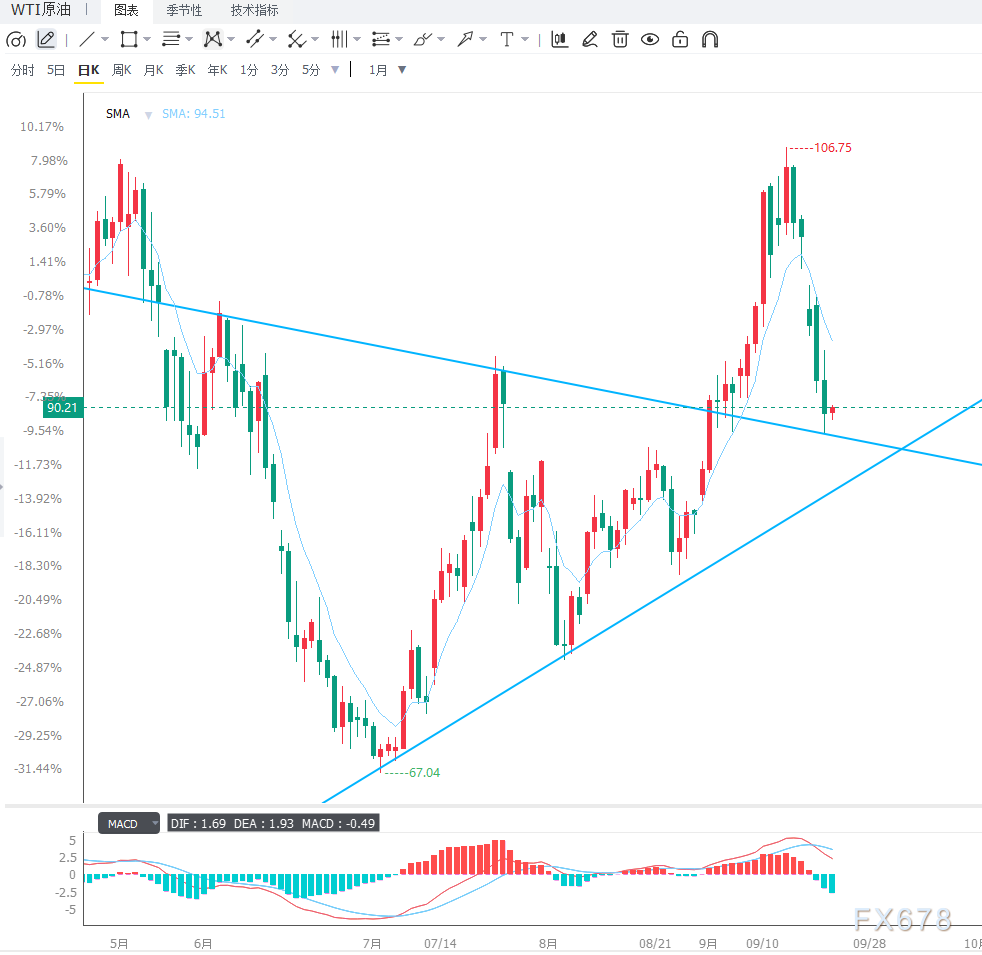
从日线结构来看,WTI原油在突破100美元后迅速回落,目前已回测至90美元附近的短线支撑区域。当前价格仍位于100日简单移动平均线约85美元上方,因此中期趋势尚未完全转为空头。布林带方面,中轨约在92.10美元,构成反弹首要压力;上轨约在102.40美元,则对应前期高点的更高阻力。RSI当前约为47.42,已从高位明显回落并进入中性区域,表明上涨动能减弱,但尚未进入超卖状态。
短线来看,90美元为关键支撑位。若WTI原油能守住该区域并重新站上92.10美元,市场或重启对95美元甚至100美元整数关口的测试;若跌破90美元支撑,则下一目标或将指向100日均线约85美元,进一步下探则关注81.75美元附近的布林带下轨。整体而言,日线结构仍保留一定中期多头基础,但短期动能明显转弱。
4小时级别上,WTI原油呈现连续回落走势,短周期均线与动能指标均受到压制,反映空头占据主导。若价格在90美元附近止跌企稳,并重新收复92美元一线,则短线调整或演变为技术性修复;若跌破89美元后反弹无法重返关键支撑位,则下行趋势或进一步延伸至85美元附近。当前技术面与基本面形成一定共振,外交缓和与库存上升共同施压油价,但沙特供应风险仍可能触发价格快速反弹,因此短线需警惕关键支撑位附近的剧烈波动。
编辑总结
WTI原油当前从100美元上方回落至89美元附近,反映出市场正在快速削减此前积累的地缘供应溢价。美伊沟通释放缓和信号、沙特输油管道逐步恢复以及美国原油库存意外增加,均对油价形成压制。但沙特能源设施安全、红海航运及霍尔木兹海峡运输仍存在不确定性,使油价尚未完全摆脱供应风险的阴影。
未来几个交易日,92美元与90美元将成为判断WTI短线强弱的关键区域。若供应恢复与外交进展持续向好,油价进一步下探85美元支撑的可能性将增加;若中东供应风险再度升温,则此前的风险溢价或迅速回归。对市场而言,当前真正需关注的并非单一事件,而是“供应恢复速度”与“地缘风险恶化速度”之间的动态变化。







