


这种现象叠加欧洲央行偏鹰的政策倾向以及欧元区经济展现出的一定韧性,共同压制了短期欧元互换利率的下行空间。
尽管如此,经济前景并非毫无风险,若未来增长动能明显放缓,市场对货币政策的预期逻辑或将发生转变,但这一过程不会立刻完成。
油价对利率的非对称传导,支撑欧元利率维持高位
市场延续了以往的反应模式,即欧元区利率对油价上涨的反应速度快于油价下跌时利率下行的节奏,这使得欧元互换利率在短期内的下行空间受到明显压制。目前布伦特原油价格已从前期高点回落,但欧元短期收益率曲线仍反映市场对加息路径的持续预期。
回顾历史数据,在原油价格维持在每桶100美元附近时,两年期欧元互换利率曾比当前低约20个基点。这正是油价对利率的非对称影响机制:油价飙升引发的通胀冲击会固化市场通胀预期,即便油价随后回落,这些预期也不会迅速消退,从而导致利率下行进程滞后于油价。这一机制成为当前欧元利率难以快速下行的重要原因。
欧洲央行继续释放偏紧缩的政策信号,也进一步强化了市场对加息路径的定价,为利率水平提供了支撑。
经济韧性作为基础情景,能源价格仍施加增长压力
从主流预期来看,欧元区经济具备一定韧性,虽然增长放缓可能部分抵消鹰派预期,但尚不足以改变当前利率格局。从先行指标来看,欧元区采购经理人指数(PMI)多数维持在50以上,表明经济整体仍处于扩张状态,这构成了支撑利率的重要基本面因素。
当然,能源价格的上涨仍对经济增长构成一定拖累。原油与天然气价格的上行趋势可能抑制后续经济表现。尽管中东地缘冲突爆发后,欧元区经济表现出较强的抗压能力,但机构普遍认为,2026年至2027年期间,该地区经济仍将维持较为稳健的运行态势。
经济恶化或引发鸽派预期,但调整存在时滞
如果未来经济数据持续恶化,这可能成为推动市场转向鸽派预期的诱因,但这一转变不会立即显现。即便近期公布的欧元区PMI弱于预期,市场当前的主要关注点仍是通胀水平。单次经济数据的走弱难以迅速改变政策预期。这并不意味着增长变化被忽视,各大央行最担心的是高通胀推动薪资增长,进而形成薪资-物价螺旋上升的局面,而经济增长放缓则有助于缓解薪资快速上升的压力。
此外,当前全球股市情绪高涨,股指逼近历史高点,整体风险偏好较高,这降低了市场对单一负面数据的敏感度。一次性的增长疲软难以引发资本市场大规模重新定价,只有当疲软信号持续出现,市场才会逐步调整对欧洲央行政策路径的预期。
总结
总体来看,油价与利率之间的非对称联动,叠加欧洲央行偏鹰立场与欧元区经济韧性,使得短期内欧元互换利率大幅下行的可能性较低。一旦高油价推动的通胀预期形成,其回落过程往往较为缓慢。从中长期看,经济基本面仍是关键变量,若多项经济指标持续恶化,才可能逐步缓解通胀与薪资上涨压力,促使市场下调利率预期。
对于投资者而言,不能仅因油价回落就简单押注利率同步下行,需密切关注通胀、PMI及薪资数据的变化,耐心等待定价逻辑切换的明确信号。
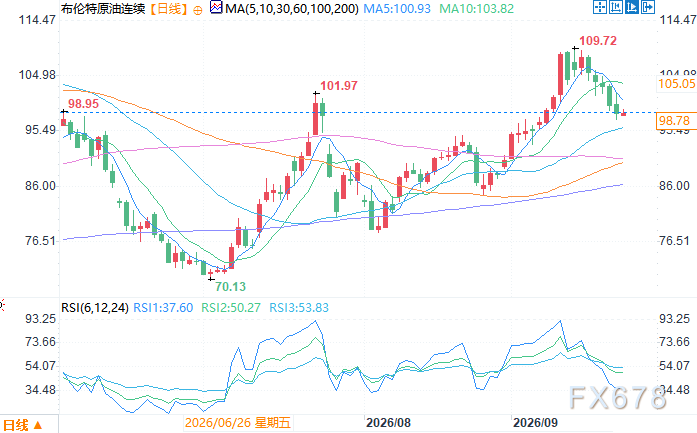
布伦特原油连续日线图 来源:易汇通
北京时间9月23日10:24 布伦特原油连续 报 98.83 美元/桶







