


罕见背离显现:实际利率上升,黄金ETF持仓反升
奥勒·汉森指出,10年期美债实际收益率在上周五达到2.63%,创下二十多年来的最高水平,较年初累计上升了76个基点。与此同时,黄金ETF在2026年上半年经历减持后,目前已进入增持阶段,整体持仓呈现回升趋势。这种反差表明,黄金需求与实际收益率之间的传统负向关系正在减弱。
实际收益率是指剔除通胀后的债券收益。汉森解释称,历史数据显示,实际收益率是影响金价的重要因素。贵金属如黄金、白银等并不产生利息或分红,当实际收益率上升时,债券的吸引力增强,资金往往会从黄金转向债券,导致金价承压。这一逻辑构成了黄金投资的机会成本机制。
回顾2022至2023年美联储激进加息周期,当时实际收益率迅速上升,黄金ETF遭遇大量资金流出,持仓同步下降。不过,金价并未大幅下跌,主要得益于各国央行的大规模购金行为,缓解了ETF资金流出带来的压力。也就是说,尽管金价与实际收益率脱钩,但ETF持仓仍遵循传统利率逻辑。
脱钩加深:ETF资金不再因高实际利率而撤离
汉森认为,当前市场环境与前一轮加息周期存在显著差异。由于通胀居高不下,叠加长端美债收益率再度攀升,10年期实际收益率持续走高并刷新二十年纪录,但黄金ETF并未再现大规模抛售。这反映出黄金投资需求的韧性。这一次,不仅金价摆脱了实际收益率的压制,ETF持仓也打破了原有模式。
这种变化意味着,黄金投资的机会成本逻辑已不再是市场主导因素。汉森指出,其背后的关键原因是市场对美国财政可持续性及政府债务扩张的担忧日益加剧。投资者如今看待高收益率,不再仅将其视为比黄金更具吸引力的投资选项,而是将其视为财政风险、债务利息压力上升以及金融稳定性下降的预警信号。在此背景下,黄金作为独立于传统金融体系之外的资产,其配置价值愈加突出。
目前,支撑黄金的资金来源更加多样化,包括各国央行持续购金、西方市场ETF资金回流,以及亚洲投资者长期稳定的配置需求。与2022至2023年相比,黄金的买方结构更加多元,需求基础更加稳固。
加息影响已被消化,黄金中长期走势仍向好
美联储最新加息落地后,汉森观察到黄金市场反应较为平静,表明加息带来的利空已被市场充分消化。他表示,若美联储未释放超出预期的鹰派信号,那么投资端的需求将成为新的关注焦点。
尽管金价近期有所回调,但黄金ETF持仓仍升至七个月来的高点,显示出大量对利率变动不敏感的长线资金仍在持续入场。
对比2022至2023年行情,汉森指出,当时美联储激进加息推升美债收益率,但金价并未持续大幅下跌,正是因为存在大量对利率不敏感的底层买盘支撑。他表示,目前这一支撑力量依旧强劲。加息可能会延缓黄金的上涨节奏,但不会改变其长期上行趋势,他对黄金前景仍持乐观态度。
总结
总体来看,当前高实际收益率与黄金ETF增持并存,是近年来黄金市场最重要的结构性变化之一。财政风险正逐渐取代机会成本,成为推动资金配置黄金的关键因素,传统的交易逻辑需要重新评估。短期内,美债实际收益率仍将引发金价波动,美联储政策余波也会带来扰动。
但由央行、亚洲长线资金及欧美ETF资金共同构建的多元化需求基础,为黄金提供了坚实支撑。
未来观察黄金走势,不能仅关注实际利率,美国财政债务风险的演变将成为决定本轮黄金牛市高度的重要变量。
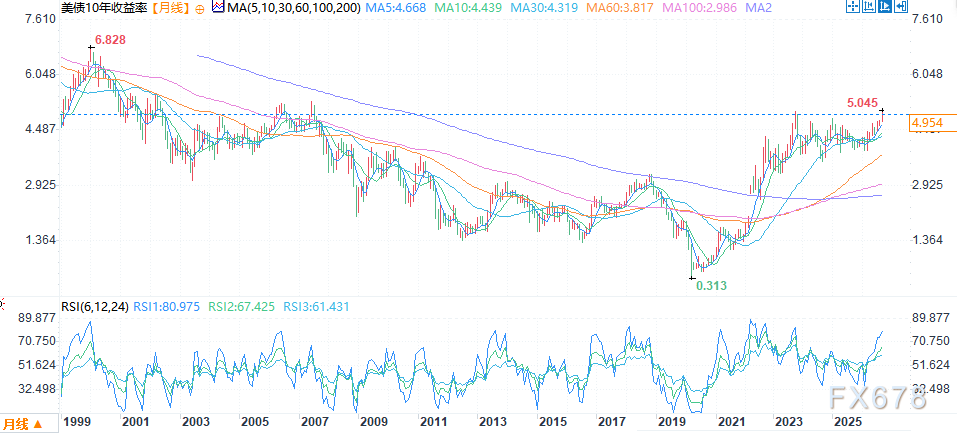
10年期美债收益率月线图 来源:易汇通
北京时间9月23日13:23,10年期美债收益率报4.954%。







