


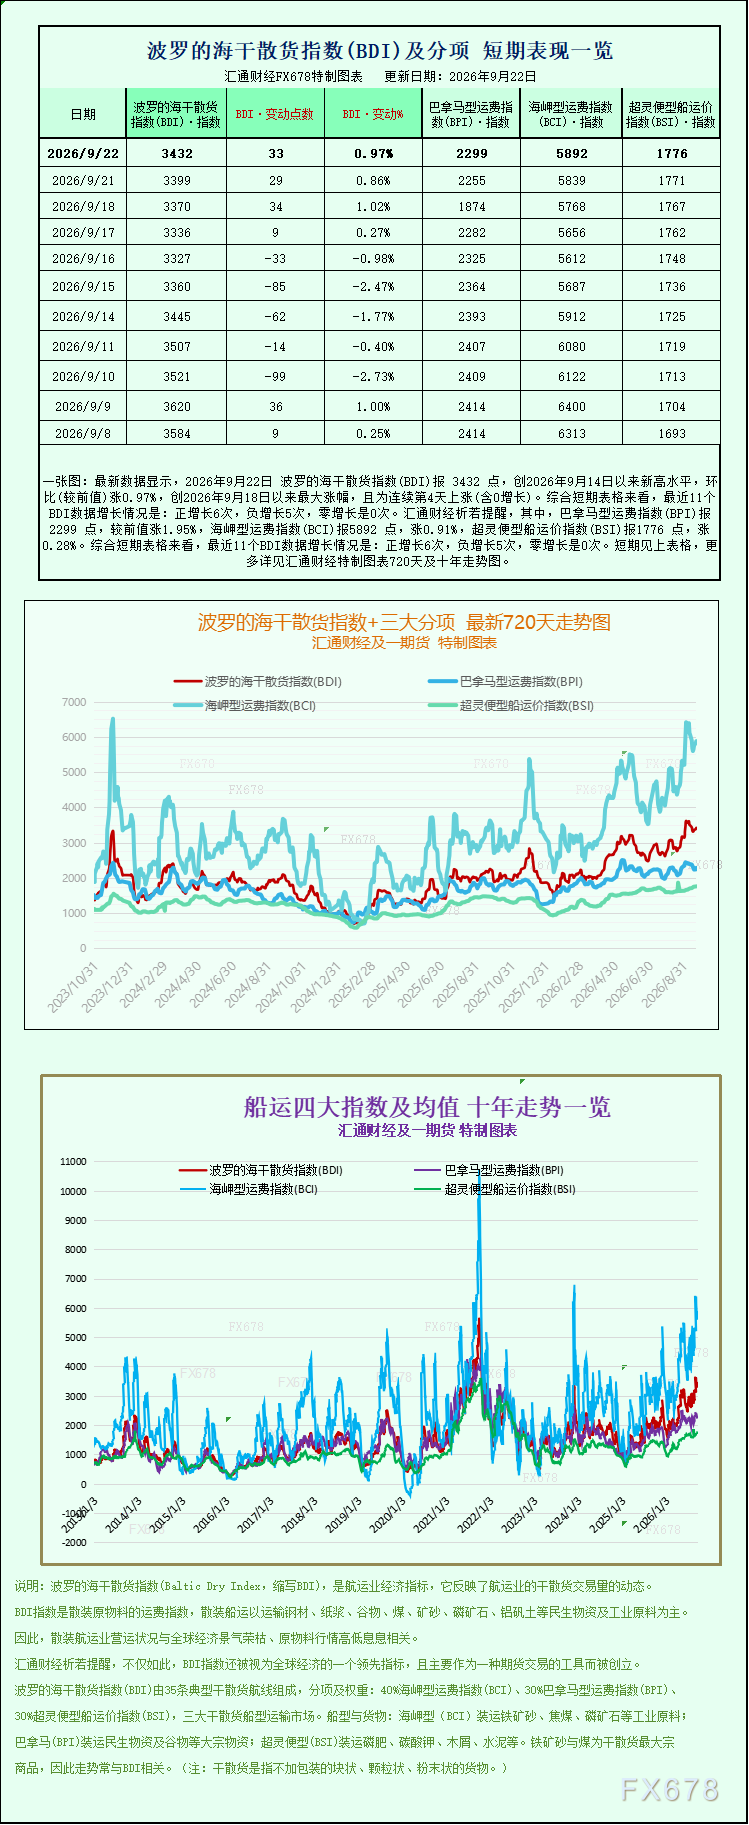
近期国际干散货海运市场整体回暖,各类船型运价同步上扬,多重积极因素推动市场热度回升。周二,波罗的海交易所主要干散货运价指数全面上涨,综合指数攀升至一周以来的高位,彻底打破此前小幅震荡偏弱的走势,显示出传统旺季来临前的强劲复苏趋势。此次上涨并非某一特定船型的结构性上涨,而是海岬型、巴拿马型、超灵便型船运价的全面走强,反映出全球大宗散货海运需求逐步释放、运力供给偏紧的整体格局。
数据显示,反映海岬型、巴拿马型、超灵便型三大主流船型运费走势的波罗的海干散货综合指数当日上涨33点,涨幅约1%,最终收于3432点,达到9月14日以来的一周最高水平。此次上涨具备坚实的市场支撑。进入9月中下旬,全球干散货海运正式迈入传统旺季,欧美冬季备货、全球粮食集中出货、铁矿石与煤炭等工业原料运输需求叠加,带动全球货盘持续释放。此外,受厄尔尼诺气候影响,巴拿马运河干旱持续,通行能力受限,远洋航线里程拉长,市场有效运力出现阶段性减少,进一步推动运价稳步上升,带动指数持续回升。
大型远洋运输主力船型——海岬型船舶成为此次上涨的主导力量。当日海岬型船舶指数上涨53点,涨幅0.9%,最终报5892点,延续强势走势。主营15万吨级铁矿石、煤炭等大宗工业原料远洋运输的海岬型船舶即期航线平均每日收入环比增加488美元,达到49938美元,接近五万美元门槛,盈利能力持续提升。从需求端来看,当前巴西铁矿石出口量逐步增加,大西洋远洋矿运货盘持续释放,国内钢厂阶段性补库需求支撑远洋订舱活跃,进一步拉长海运吨海里需求,持续利好大型船舶运价。
值得注意的是,当前海运运价上涨与上游大宗商品价格走势出现短期背离。尽管海运运价持续攀升,但铁矿石期货价格当日出现回调,终结了此前连续四个交易日的上涨。此次铁矿石价格回落主要由于市场需求预期偏弱,下游房地产、基建行业复苏缓慢,钢厂原料补库仍以刚需为主,尚未出现大规模集中采购行情,低迷的远期需求持续压制大宗商品价格。同时,人民币汇率走强也压缩了以人民币计价的铁矿石合约价格空间,多重因素叠加导致铁矿石市场短期承压,形成“运价涨、货价跌”的典型分化走势。
中型主力船型——巴拿马型船舶表现更为突出,涨幅领先所有船型。当日巴拿马型船指数大幅上涨44点,涨幅达1.9%,明显跑赢大盘,收盘报2299点。该船型主要负责6万至7万吨级煤炭、谷物、化肥等散货运输,覆盖大西洋、太平洋多条核心航线,兼具工业原料与农产品运输功能,市场适配性较强。其即期航线平均每日收入增加390美元,升至20687美元。此次巴拿马型船舶运价大涨,主要受益于全球秋冬粮食出口旺季开启,北美与黑海地区谷物发运集中,叠加欧洲冬季煤炭备货需求激增,中小批量货盘密集释放,显著提振中型船舶运输需求,推动运价快速反弹。
小型散货船舶市场也同步呈现稳中向好态势,行情延续温和修复。超灵便型船舶指数当日小幅上涨5点,涨幅0.3%,最终报1776点,连续多日小幅攀升。相比大型与中型船舶的强势反弹,小型船型涨幅相对温和,主要因其航线分布广泛、短途贸易占比高,市场波动幅度较小,但整体市场的全面回暖充分表明当前干散货海运市场供需格局持续改善,各船型均无明显短板,行业景气度全面扩散。
总体来看,波罗的海干散货指数一周内反弹至高位,是季节性需求回升、运力供给收紧、远洋运输需求增长等多重因素共同作用的结果。短期内,9至10月传统海运旺季效应仍将持续,西非雨季结束后矿产发运量有望进一步增长,全球大宗散货运输需求仍有支撑。然而市场仍存在一定不确定性,下游大宗商品需求恢复节奏、全球货币政策波动、航道通行情况等因素可能继续影响未来运价走势。总体而言,当前干散货海运市场已进入景气上行阶段,全船型运价企稳回升趋势明显,后续指数有望维持高位震荡走势。







