


美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是2023年以来的首次加息。今晚将公布美国9月标普全球PMI初值,数据发布窗口叠加地缘政治因素,使得黄金对利率变化的敏感度再度上升。
地缘政治与油价回落如何影响通胀传导
黄金对美伊局势的敏感性,并非情绪化交易,而是油价对通胀路径、进而对名义利率的影响。此前冲突曾推动原油价格升至百美元以上,美国8月CPI同比上升至3.4%,其中能源分项同比上涨16.3%,核心CPI为2.4%,通胀结构明显受能源驱动。最近几个交易日,市场一度交易冲突缓和及霍尔木兹海峡通行改善预期,西得克萨斯中质原油回落至89.5美元/桶附近,布伦特原油运行在99美元/桶一线,较9月中旬高点明显回调。油价下行将减少未来几个月能源对CPI的贡献,从而压缩市场对激进加息的定价空间。黄金作为无票息资产,对实际利率与加息预期斜率的变化高度敏感。但需注意的是,油价回落并不等于冲突结束。9月22日,美国总统在联合国大会表示,相信选举之后将与伊朗达成协议,因对方没有理由拒绝谈判;同时否认选举会影响决策。这一表态延后了时间表,缓和交易部分被撤回,收益率与美元同步上升,黄金随之承压。地缘变量的核心定价逻辑,已从“是否会谈判”转向“谈判达成前油价能否持续下行”。
加息落地后,收益率与美元成为持有成本约束
美联储9月16日议息会议以12比0投票通过加息,声明强调通胀仍偏高,此次行动旨在更快接近2%目标。点阵图显示多数委员预计年内仍有加息空间。会后官员表态继续推高期限溢价。里士满联储主席托马斯·巴尔金9月22日在巴尔的摩发表演讲称,通胀风险大于就业风险,是加息的主因;后续是否继续加息、加多少,取决于价格冲击是暂时还是持续。波士顿联储主席苏珊·柯林斯同日表示,支持上周加息,并认为通胀在未来情景中仍显著高于2%的可能性上升,略偏限制性的利率有助于通胀可持续回落。当前10年期美债收益率运行在4.96%附近,2年期收益率接近4.78%,美元指数站上100.8。对黄金而言,这并非简单的“美元涨、金价跌”,而是贴现率上升后,无息资产的相对吸引力被压缩。市场对10月28日至29日议息会议的加息概率大致各占一半。一旦数据或官员表态推动定价,黄金波动往往快于基本面变化。
日线结构显示波动从扩张转向整理
从日线观察,黄金现货自阶段高点4696.59美元回落后,近期低点出现在4235.24美元,价格重新回到布林带中轨4426.80美元与下轨4191.56美元之间运行。布林带上轨位于4662.04美元,带宽较冲高阶段收窄,说明波动率由扩张转为收敛。
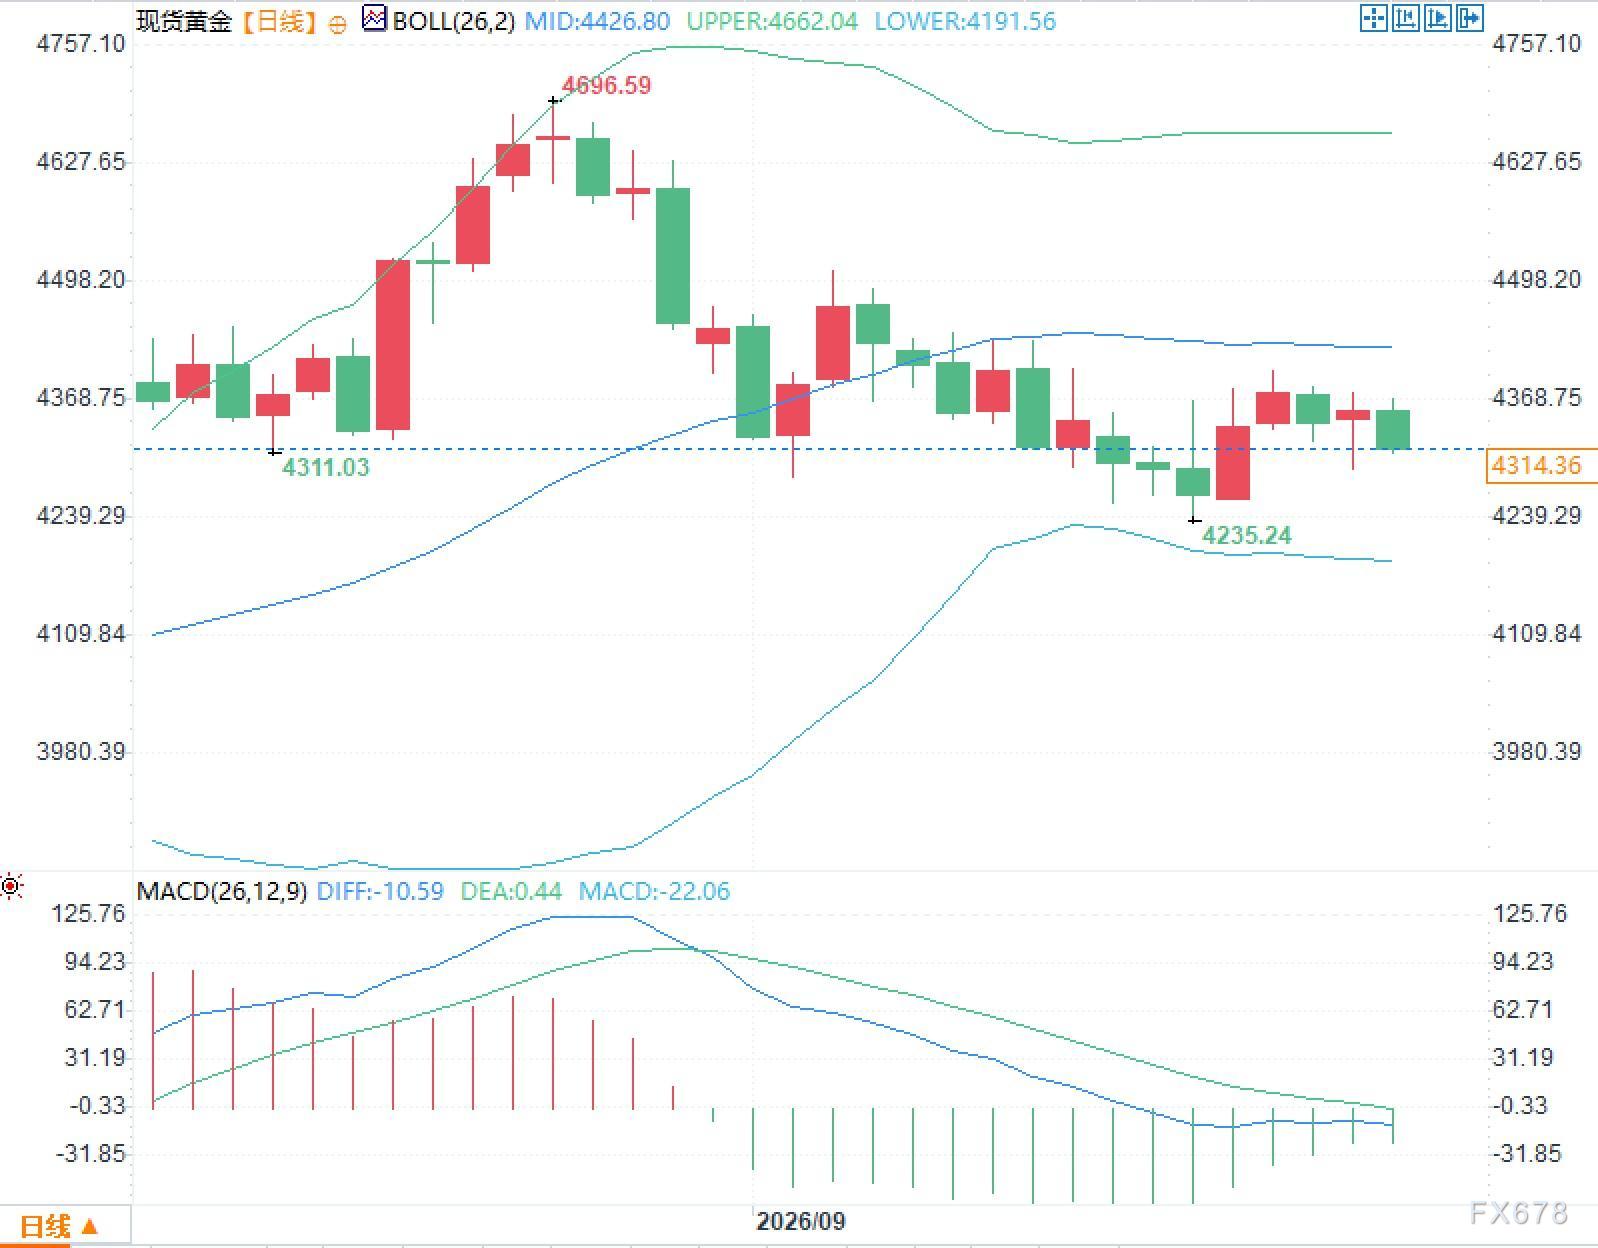
MACD参数DIFF为-10.59,DEA为0.44,柱状线位于零轴下方,反映中期动量尚未回到零轴之上。冲高后的回撤将价格从中轨上沿拉回中下轨区域,成交节奏由单边转为震荡整理。在利率与地缘双重变量尚未完全定价前,日线走势更接近围绕中轨的区间波动,而非趋势性延伸。
数据窗口将检验加息预期的弹性
今日焦点是美国9月标普全球PMI初值。市场预估制造业约53.5至53.6,服务业约56.0,均高于荣枯线,但较8月终值略有放缓。该数据的关键不在于绝对值高低,而在于能否改变“经济仍在扩张、通胀风险犹存”的组合。若产出与就业分项同步走弱,市场可能下调年内再加息的概率,实际利率预期回落,黄金的利率约束将减轻;若物价分项偏强而需求仍稳,收益率与美元或再度成为主导变量。
黄金当前同时交易油价、选举时间表与美联储反应函数,任一变量的边际变化都会通过利率通道快速映射到金价。后续还需关注能源价格能否改变8月那种能源主导的通胀结构,以及官员是否将油价回落视为暂时冲击。







