


法国兴业银行(Société Générale)研究团队指出,即便货币政策继续收紧,通胀压力依然难以快速缓解,因此黄金的资产配置价值依然具备坚实基础。该行发布的最新资产配置策略,面向2026年第四季度,继续推荐股票与大宗商品为主要配置方向,重点看好黄金与铜两大金属品种,并同步下调政府债券的持仓比例,这一资产调整思路,为当前大类资产的配置提供了新的参考依据。
资产配置再平衡:提升权益与商品比例,减少国债配置
法国兴业银行指出,在四季度的资产配置中,黄金及广义大宗商品的配置比重维持在10%,与三季度持平。权益类资产的配置比例由55%提升至58%,而各国政府债券的持仓比例则从15%下调至12%,同时保留5%的通胀挂钩债券与5%的企业债配置。
该行分析师在报告中表示:“2026年以来,各类资产走势呈现明显分化,股票和大宗商品表现突出,债券市场则持续承压。我们SGMAP组合以权益和商品为核心,在当前市场环境下取得了良好回报。展望后市,大宗商品仍是抵御地缘政治与气候风险的重要工具。60%权益、20%债券、20%商品的配置结构,更契合当前宏观环境。”
多重因素推动,黄金上行空间逐步打开
在多资产配置中,黄金仍占据关键位置。法国兴业银行分析认为,货币贬值交易正在回归。地缘政治格局趋于碎片化,叠加市场对美国财政稳健性与美元信用的担忧加剧,促使全球资金减少对传统储备资产的依赖,转向多元化资产配置。
该行分析师指出:“各国央行持续增持黄金储备,同时减持美债。地缘局势的分化趋势,加上对财政与货币信用的担忧,推动了对替代性储备资产的需求上升。”
除了央行持续购金带来的结构性支撑,周期性因素也在不断积累。该行判断,在周期后期,实际利率趋于下行,将降低黄金这类无息资产的持有成本,美元走弱以及ETF资金的回流也将进一步推动金价上涨。目前全球黄金ETF持仓已回升至接近3000吨,表明投资需求正在逐步回暖。
基于上述分析,法国兴业银行发布金价预测:2026年第四季度金价有望达到每盎司4750美元,2027年第二季度突破5000美元,第三季度进一步攀升至5250美元;全年平均价格方面,2026年为4500美元每盎司,2027年预计为5125美元每盎司。尽管当前美债收益率仍维持在5%以下,传统逻辑下高收益率对黄金不利,但当前利率上升本身也反映出市场对主权债务可持续性的担忧。
铜市供需偏紧,新增产能短期内难以释放
铜同样是该行重点看好的品种。分析师指出,人工智能数据中心的加速建设,将长期拉动铜这类关键工业金属的需求,而供给端却难以匹配需求增长。2026年上半年铜矿产量同比下降1.1%,全年产量可能出现自2017年以来的首次下滑。更深层次的矛盾在于过去十年行业投入不足,新项目储备有限。虽然价格上涨有助于提升开采意愿,但真正具备增量的新产能预计在2030年之前难以实现。
价格预测显示,2026年第四季度铜价有望达到每吨14750美元,2027年第一季度维持在该水平,第二季度升至15000美元,第三季度进一步上涨至15250美元;全年均价方面,2026年预计为14000美元每吨,2027年为15125美元每吨。
美债风险加剧,利息负担成财政新隐患
报告同时警示美国债务问题。美国不仅面临基础财政赤字难题,利息支出的压力同样不容忽视。国会预算办公室测算显示,基础财政赤字虽未达到历史峰值,但随着利息支出持续上升,预计到2030年代中期,净利息支出占GDP比重将接近5%,整体财政赤字将长期维持在GDP的6%以上。
该行利率分析师指出,在发达经济体中,美国的债务可持续性风险最为突出。当前美国存量债务的平均利率约为4%,远高于维持债务平衡所需的2.3%,距离债务利息难以支撑的4.1%临界点也仅一步之遥,相关风险在今年余下时间仍将存在。
总结
在加息周期、高债息与地缘局势交织的背景下,法国兴业银行选择降低国债配置,增加权益与商品类资产,并对黄金与铜的价格走势持积极态度。黄金受益于央行长期购金、美元信用担忧及实际利率下行趋势,铜则受惠于AI基建带来的刚性需求与供给端的紧张格局。当然,大宗商品价格波动较大,机构预测并不代表行情必然实现,各类宏观变量的变化仍可能影响未来资产价格走势,投资者仍需保持理性判断。
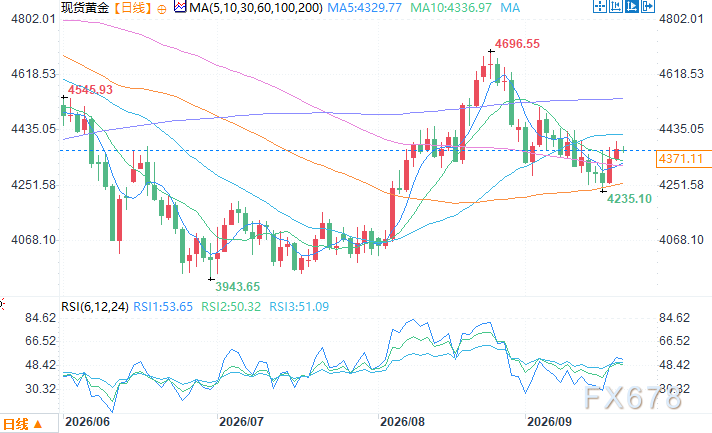
现货黄金日线图 来源:易汇通
北京时间9月21日10:42 现货黄金 报 4366.11 美元/盎司







