


油价下跌:沙特恢复出口缓解供应忧虑,加元失去大宗商品支撑
原油价格跌至一周多以来最低水平,主要受到沙特恢复出口的影响,缓解了市场对供应中断的担忧。作为与大宗商品高度相关的货币,加元通常在油价上升时获得支撑,因加拿大是主要原油出口国,能源出口对经济和汇率具有直接影响。
然而,当前油价下滑削弱了这一支撑机制。沙特供应恢复的消息显著降低了市场对中东地区供应风险的溢价,导致油价中的风险溢价下降,从而削弱了加元从能源价格中获得的外部推动力。
短期内,油价走势仍将持续影响加元的表现。如果油价继续下跌或维持疲软,加元的商品货币属性优势将进一步减弱;反之,若供应担忧再度上升,加元或可重新获得部分支撑。
目前油价的回落已使加元在与美元的比较中失去一个重要外部支撑因素。
美加利差扩大:加拿大央行按兵不动,美联储加息25个基点
美加利差扩大以及贸易摩擦加剧了加元的弱势。加拿大央行本月早些时候决定将基准利率维持在2.25%不变,而美联储则在上周三加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,这是三年多以来首次加息。
这使得美加利差再次扩大至175个基点,这一水平曾在去年大部分时间维持。短期利差走阔成为加元相对于美元表现疲软的核心原因。
加拿大央行维持利率不变与美联储加息的政策组合,使加元在利率吸引力方面处于明显劣势。利差扩大通常会引导资金流向收益率更高的美元资产,从而对加元形成持续压制。
短期内,这种利差格局难以迅速改变,除非加拿大央行调整政策立场,或美联储政策预期发生重大变化。因此,利差因素将继续对加元汇率施压。
贸易摩擦:美加互相加征关税,削弱油价支撑效应
贸易方面,美国于8月22日对约200亿美元的加拿大商品加征50%关税,加拿大则于9月8日对等额的美国商品实施15%至50%的反制性关税。
此举大幅加剧了美加之间的贸易紧张局势,并进一步拖累加元走势。贸易冲突不仅提升了企业成本和出口不确定性,也打击了市场对加拿大经济前景的信心。
更为关键的是,贸易摩擦在很大程度上抵消了油价可能带来的支撑作用,使加元在“商品货币属性”与“贸易风险溢价”之间陷入被动局面。即便油价出现反弹,贸易不确定性也可能限制加元的上涨空间。
如果贸易紧张持续或升级,加元将面临更大下行压力,同时汇率波动性也可能显著上升。当前的关税互征已成为加元走势中的重要负面变量。
美元走强:美联储鹰派立场与地缘风险推升美元
美元因美联储的鹰派立场和中东局势恶化而获得支撑。
最新的利率点阵图显示,美联储官员预计年内还将至少加息一次,这强化了市场对美元利率优势的预期。
与此同时,地缘政治风险持续上升:伊朗提出重启谈判的七项前提,胡塞武装周六对利雅得重要设施发动导弹与无人机袭击,进一步推高了市场风险溢价。地缘政治不确定性通常利好作为避险资产的美元,吸引资金流入美元相关资产。
美联储的鹰派前景与中东地缘风险溢价形成双重支撑,使美元兑加元的最小阻力路径仍偏向走高。这一组合不仅直接压制加元,也放大了其在利差和风险偏好方面的劣势。
短期内,美元的相对强势格局预计将持续,对加元形成进一步压力。
总结:加元承压,美元兑加元走势偏向高位运行
总体来看,加元在8月7日低点附近表现脆弱,油价下跌、美加利差扩大与贸易摩擦三重压力共同施压。加拿大央行维持利率不变与美联储加息的政策组合使加元在利差方面处于不利地位,美加互征关税加剧了贸易风险,油价下跌削弱了商品货币支撑。美元则因美联储鹰派立场与地缘政治风险溢价而获得支撑。美元兑加元的最小阻力路径仍偏向高位运行。后市需关注油价是否回升、美加贸易谈判进展、美联储年内是否再度加息,以及地缘局势对风险溢价的影响。
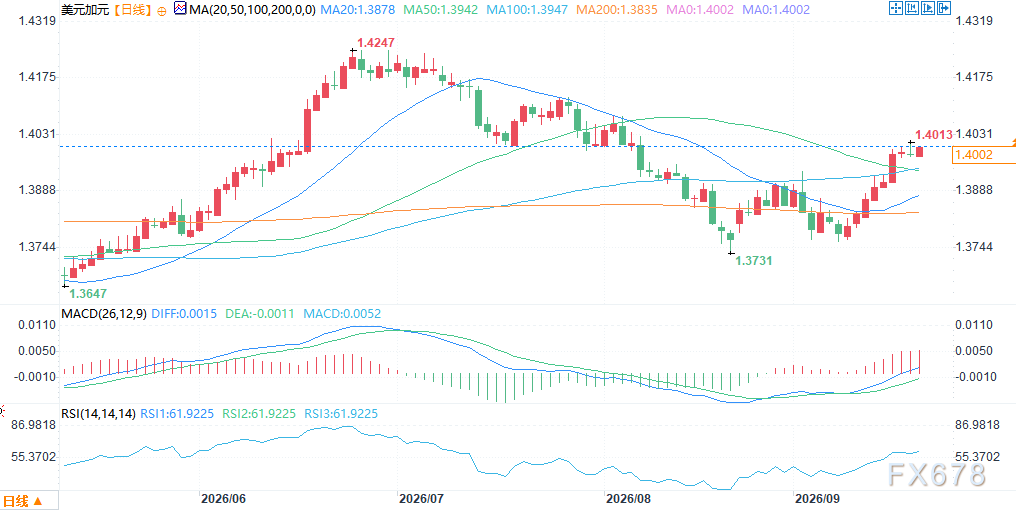
(美元兑加元日线图,来源:易汇通)
北京时间11:32,美元兑加元报1.4001/02。







