


尽管财政部试图通过回购长期国债来压低收益率,但联邦债务已突破40万亿美元关口,巨大的利息支出压力与财政刺激承诺,正在重塑投资者对美元资产的长期预期。短期利率调整只是暂时扰动因素,持续攀升的债务规模才是决定黄金长期价值的核心逻辑。
长债回购效果不佳,收益率逆势攀升
上周美国财政部动用51亿美元资金回购长期国债,意图稳定长债市场、抑制收益率上行。但市场反应与政策意图背道而驰,美债长端收益率继续走高,10年期收益率在周末报收于4.97%,创三年以来新高。多位分析师指出,收益率突破5%大关只是时间问题,一旦达成,将对美国经济构成新的压力。
当前市场焦点多集中于美联储即将公布的利率决议,却在一定程度上忽略了美国财政赤字不断扩大的现实。就在近期,美国政府债务总额正式突破40万亿美元门槛。目前仅债务利息支出每年就超过1万亿美元,且这一数字仍在不断上升。在财政部实施回购操作的前一天,特朗普总统公开表示,若共和党在中期选举中获胜并继续掌控参议院,将向每位美国成年公民发放5000美元补贴,该计划预计将使政府债务再增加1万亿美元。
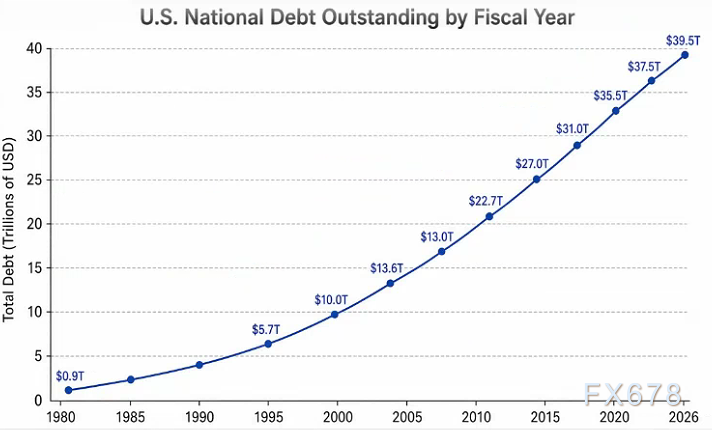
图:美国财年债务总量走势
财政压力限制加息空间,货币政策陷入两难
在如此沉重的财政负担之下,投资者应重新评估美联储的加息空间。分析指出,虽然美联储可以通过加息来应对通胀,但财政状况的恶化严重限制了其操作弹性。利率水平越高,政府每年需支付的利息就越多,高债务与高利率之间形成恶性循环,一旦持续加息,财政压力将进一步加剧,甚至可能动摇整个美债市场的稳定性。
一方面要控制通胀,另一方面要应对债务压力,美联储的政策选择陷入两难。短期加息25个基点确实会对金价形成压制,但从长远来看,债务扩张所引发的货币信用风险正在逐步改变资金配置逻辑。黄金市场已开始反映这一长期矛盾,短期加息可能促使部分投机资金撤离,但随着时间推移,不持有黄金的风险将超过其机会成本。
市场视角转变:从关注利率转向追踪债务增长
许多交易者过于关注美联储单次加息25个基点的动作,将短期利率波动视为黄金走势的决定性因素,却忽视了美国债务持续扩张这一更深层次变量。相比每次小幅加息,新增1万亿美元债务对全球货币体系和美元资产价值的冲击更为深远。
黄金本身不产生利息,因此在利率上升周期中通常承受压力,这是短期交易逻辑。但黄金的真正价值在于其作为主权债务和货币信用风险对冲工具的功能。当美债市场出现财政部出手干预但收益率反而上升的异常现象,说明市场定价逻辑已发生转变,投资者要求更高的风险补偿来承担不断扩大的美债规模。这种结构性变化不会因一次加息或降息而逆转,将在更长周期内支撑黄金的配置需求。
结语
短期内,美联储加息预期仍是压制金价的直接因素,债券市场波动也将引发资产价格反复震荡。但美债回购操作失效、债务规模持续飙升,暴露出美国财政体系的结构性难题。对投资者而言,与其紧盯每次利率决议中的25个基点博弈,更应持续关注美国债务扩张的节奏。
短期利率波动只是表面扰动,真正推动黄金等避险资产长期走势的,是债务扩张引发的货币信用风险。未来美债市场的每一次异常波动,都可能传导至大宗商品及全球资产市场,值得持续关注。
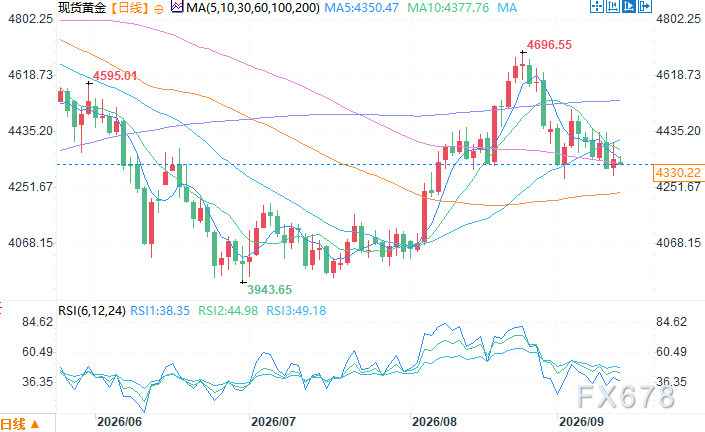
现货黄金日线图 来源:易汇通
北京时间9月14日13:30 现货黄金 报 4330.22 美元/盎司







