


利率路径调整如何影响白银持有成本
白银作为一种无息资产,对实际利率和未来政策路径高度敏感。此次加息幅度基本符合市场预期,真正引发市场重新评估的是美联储的经济预测摘要。在参与预测的18位官员中,有12人预计2026年底利率中值为4.1%,意味着年内可能还有一次加息;4人预计更高路径,仅2人认为当前水平即可。2027年底的利率中值同样为4.1%,意味着委员会尚未考虑在2027年降息;2028年才可能出现利率下行,长期中性利率也从6月的3.1%上调至3.2%。
市场此前更倾向于认为2027年也会有进一步加息。点阵图显示2026年与市场预期一致,但在2027年少于市场预期的加息次数。美联储主席沃什在发布会上强调,通胀仍居高不下,夏季数据不足以表明趋势出现实质性改善,并估计8月整体PCE同比约为3.6%。他还指出,当前金融条件难以被定义为限制性,因此此次加息可视为撤回部分宽松。沃什延续其一贯做法,未提交个人点阵图,并淡化前瞻指引。对于白银而言,这形成了一组对冲:短期内仍有加息可能,但远期路径不如市场预期那般陡峭,白银的持有成本因此被重新评估。
能源溢价回落如何与利率逻辑相互作用
白银本轮反弹并非单一由利率因素驱动。美联储决议前后,布伦特原油曾一度突破108美元/桶。随后三个交易日,原油价格连续回落,布伦特原油目前交投于102至103美元/桶区间,虽仍处高位,但部分风险溢价已被兑现。10年期美债收益率也从5.04%回落至4.95%。油价下行缓解了市场对未来通胀进一步上升的担忧,收益率下降则直接降低了白银的持有成本。
地缘方面,联合国大会期间,美国计划与海湾国家领导人会晤,讨论中东局势后续发展,伊朗代表团也获准参加高级别会议。这并不意味着冲突结束,但市场开始考虑局势缓和的可能性。只要能源价格从极端溢价回落,利率路径上的尾部风险就会同步下降,白银因此同时受益于实际利率压力减轻和工业成本预期改善。不过,地区冲突和航运干扰仍存在,油价仍在100美元/桶以上,通胀再次上升的风险尚未完全消除,市场已从单边押注转向双向博弈。
实物供需缺口与工业属性构成另一定价维度
利率解释了短期波动,而实物供需结构则解释了白银对宏观冲击为何反应更为剧烈。根据白银协会与研究机构在2026年世界白银调查中的数据:2026年全球需求预计约11.126亿盎司,供应约10.664亿盎司,缺口约4630万盎司,已连续六年出现短缺;2025年缺口约为4030万盎司,2021年以来累计去库存约7.621亿盎司,接近一年的矿产规模。矿产供应大致持平,回收虽随价格上升而增加,但难以一次性填补缺口。
从结构上看,工业需求预计约6.396亿盎司,同比下降约3%,光伏需求预计下降约19%,部分被数据中心、电网和交通电气化抵消。珠宝与银器受高价影响需求受限,投资类银条银币需求则有所回升。白银因此受到利率、能源通胀预期和工业库存三方面因素共同影响。当利率路径趋缓、油价回落时,虽然工业供需结构不会立即改变年度平衡,但会影响市场对库存消耗速度的预期。这正是决议后银价在利率未明显放松的情况下仍能快速反弹的微观基础。
价格结构与后续观察重点
从日线结构来看,现货白银在本轮波动前后经历了从布林带下轨附近快速回升至中轨区域的过程。当前布林带中轨约为66.06美元/盎司,上轨约为69.92美元/盎司,下轨约为62.20美元/盎司。价格自阶段低点60.85美元/盎司附近反弹后曾触及71.11美元/盎司,随后在中轨上下震荡。MACD指标显示DIFF约为0.138,DEA约为0.362,柱状线约为-0.448,仍在零轴下方,但DIFF已从低位回升。
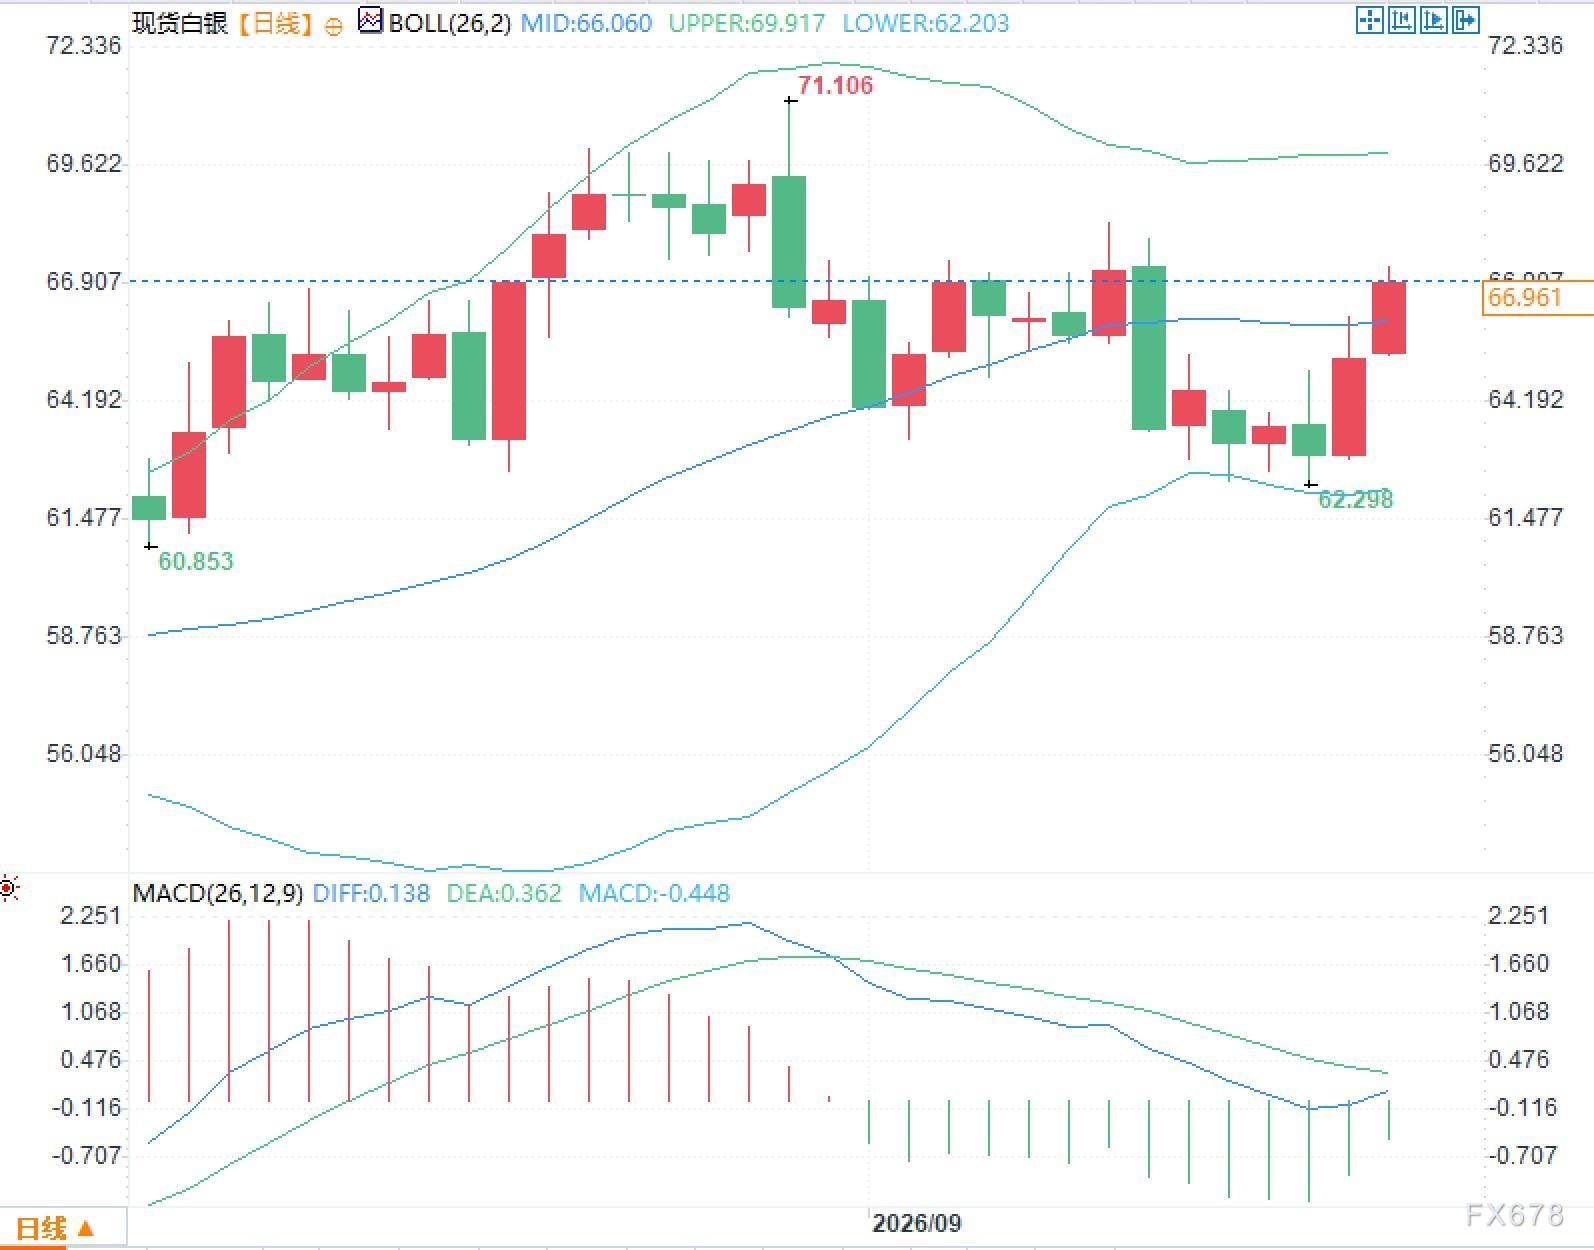
接下来市场将重点关注三组信息:一是美国后续通胀与就业数据是否强化或削弱点阵图中“2026年再加一次、2027年按兵不动”的中值预期;二是原油价格是否能进一步从100美元/桶上方回落,从而影响PCE中能源分项的变化趋势;三是实物市场租赁利率、交易所库存与工业订单是否显示供需缺口正在加速扩大或被高价抑制。一旦市场持仓趋于集中,即使数据出现轻微偏离,白银的波动弹性也可能超过多数工业金属。







