


英国和挪威6月皆大幅加息,提醒世人央行紧缩行动尚未结束,市场正在密切关注哪些行业会在几十年来最激进的加息潮中倒下。
国际货币基金组织(IMF)警告,央行可能需要花费更长时间才能降低通胀,而新一轮的金融动荡可能会使过程更加漫长。
自3月的银行动荡以来,市场已恢复稳定,但其他领域也开始出现警讯,俄罗斯紧张局势可能成为另一个引爆压力的因素。
以下为几个主要的压力点。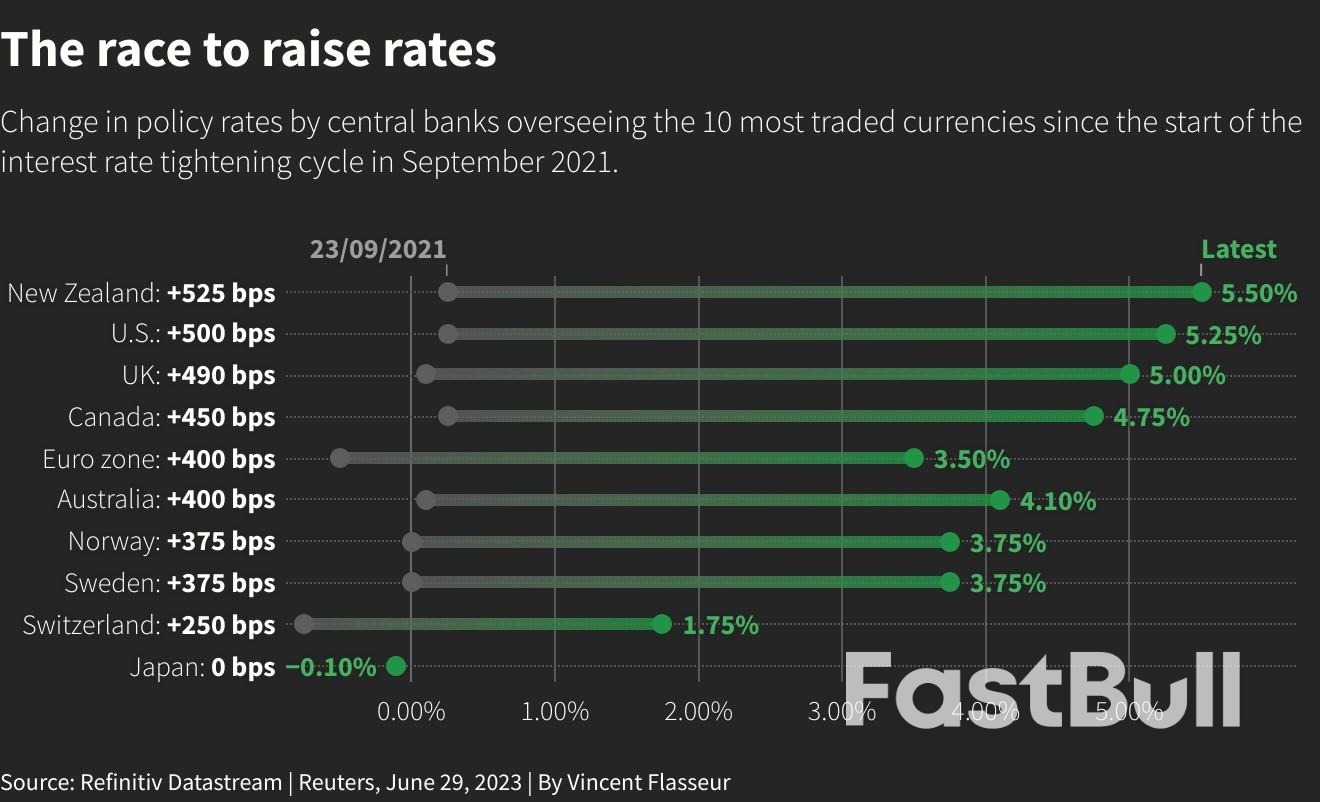
1/房地产:第一部分
正当美联储加息终点在望的憧憬提振美国房市之际,欧洲的住宅房市仍在承受加息的打击。
英国指标利率已经从两年前的0.25%跃升至5%,金融行业机构UK Finance估计,到2024年底,将有240万房主失去低廉的固定利率抵押贷款利率,面临远远更高的利率。
瑞典周四再度加息,也是备受关注的国家,当地多数屋主的抵押贷款与利率亦步亦趋。
伦敦商学院经济学教授Richard Portes指出,欧元区房市正在急冻,交易量和价格双双下滑。“当加息的影响全面显现时,可以预期2024年情况会更糟。”
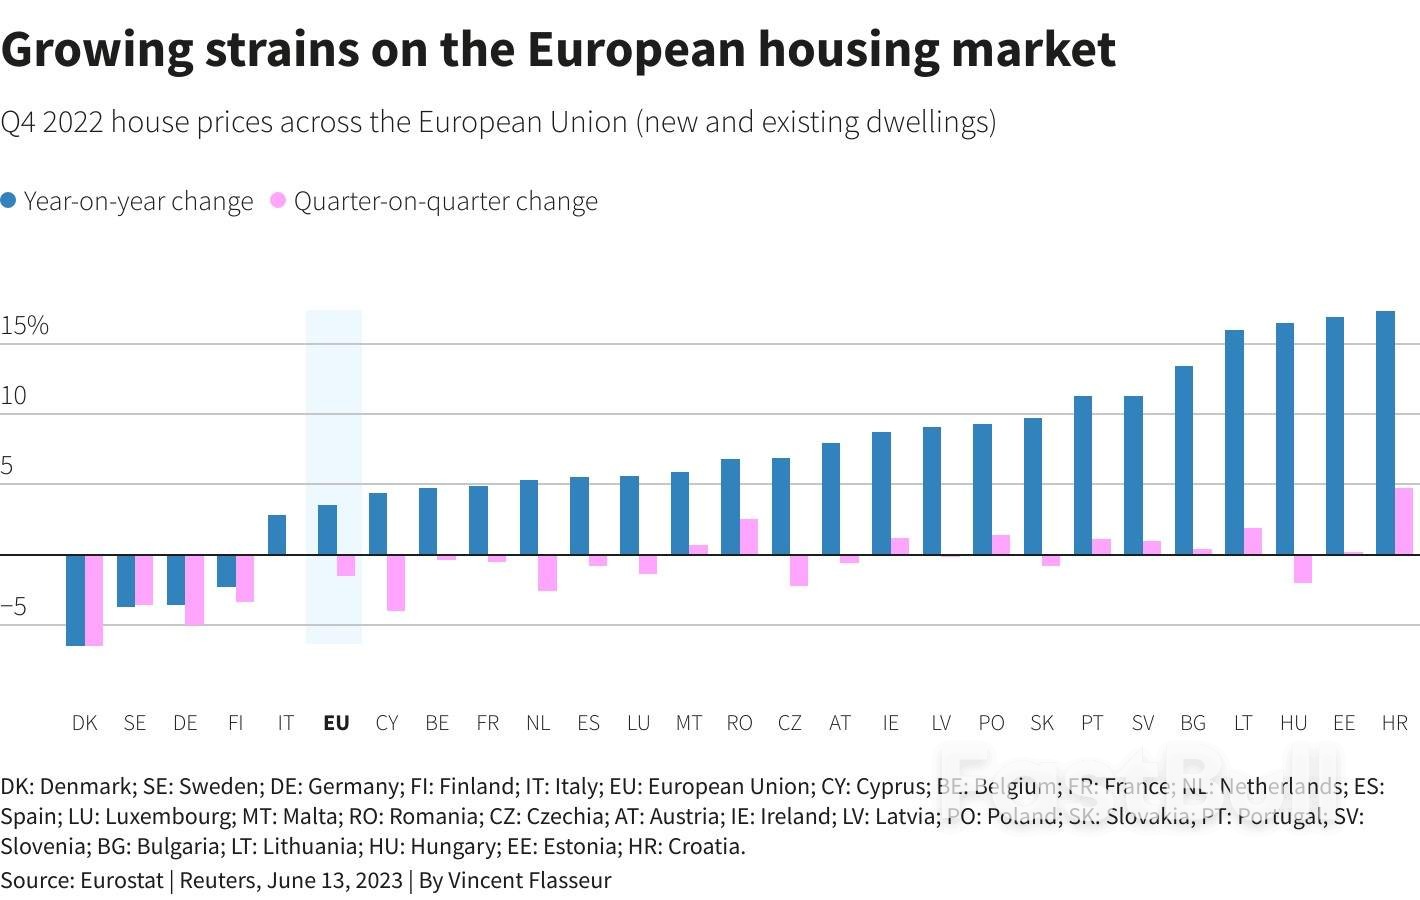 图表:欧洲房市压力日增 (2022年第四季欧盟各国房价变动,蓝条为同比变动,粉色条为季度变动)
2/ 房地产:第二部分
在低利率时期,商业地产业者大量举债和购买物业资产,如今正艰苦应对利率上升所带来的债务再融资成本上扬。
“最重要的单一因素是利率。但不光是利率;同样重要的是利率的可预测性,”房地产公司JLL的欧洲、中东和非洲地区资本市场战略主管Thomas Mundy说。
“如果利率稳定下来,房地产价格就可以调整。但目前,房地产定价调整的滞后,带来了一个不确定的环境。”
在瑞典,债务高企、利率不断上升、及经济疲软组合,令商业地产饱受打击。
汇丰决定搬离位于金丝雀码头的45层大楼,迁移至伦敦市中心一个小得多的开发项目,凸显出办公室规模缩减趋势,这一趋势正在震动全球商业房地产市场。
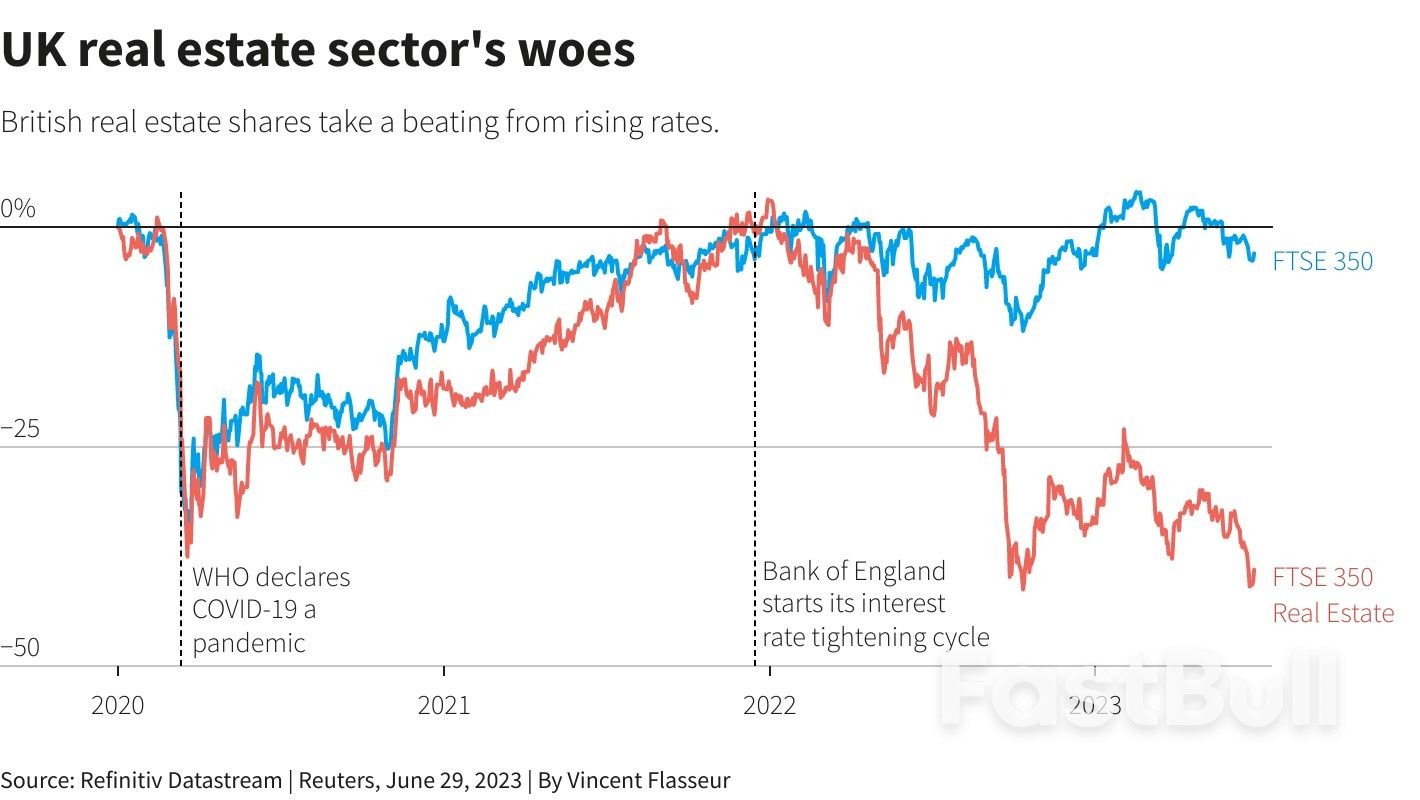 图表:英国地产股因加息而受创
3/ 银行资产
随着信贷条件收紧,银行仍是焦点。
“在金融环境收紧的情况下,无处可躲。银行业者感受到了每个央行的压力。”Lombard Odier投资管理公司宏观主管Florian Ielpo说。
银行持有两种类型的资产负债表资产:一种是用于流动性的资产,一种是像储蓄一样用于赚取额外价值的资产。Ielpo指出,利率上升导致许多此类资产比购入价格跌价10%-15%。如果银行需要出售这些资产,就会产生未实现损失。
风险最大的是银行的房地产资产。美联储主席鲍威尔说,美联储正“非常密切地”关注银行业状况,以应对潜在的薄弱环节。
普通家庭贷款标准也是一个隐忧。Ielpo预计,消费者将在第三和第四季停止偿还贷款。
“这将是银行业的致命弱点,”他补充说。
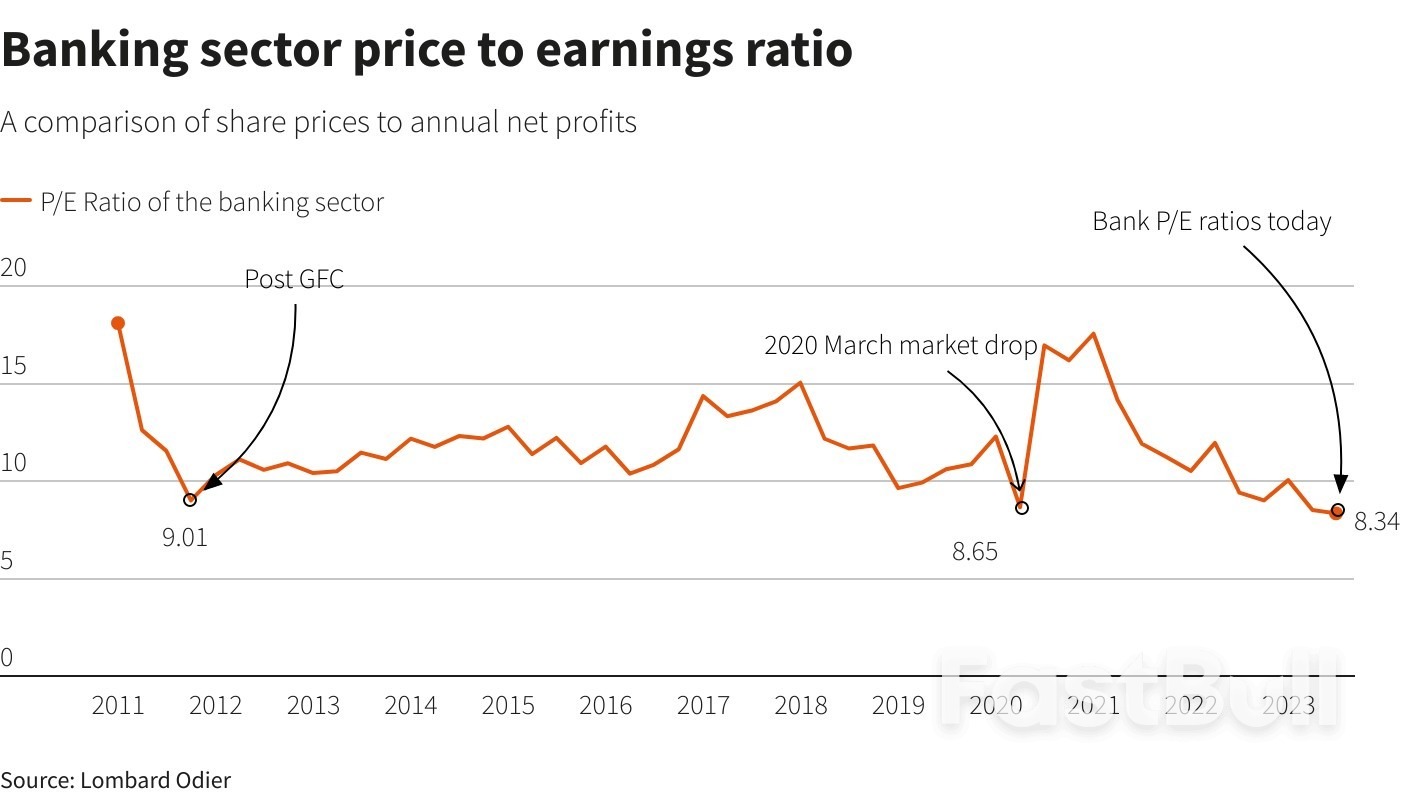 图:银行业市盈率
4/ 违约
利率不断上升正在对企业造成影响,导致其债务成本激增。
标普预计,到2024年3月,低于投资级的欧洲企业违约率将从今年3月的2.8%升至3.6%。
瑞士宝盛集团固定收益研究主管Markus Allenspach指出,2023年1-5月全球违约数量已与2022年一样多。
法国零售商Casino正在与债权人进行债务重组谈判。瑞典地产业巨头SBB自5月因财务状况疑虑导致股价暴跌以来,一直在努力求生。
“我们开始看到企业领域的困境加剧,尤其是拥有大多数浮动利率债务的低端企业,”标普全球评级的Nick Kraemer称。
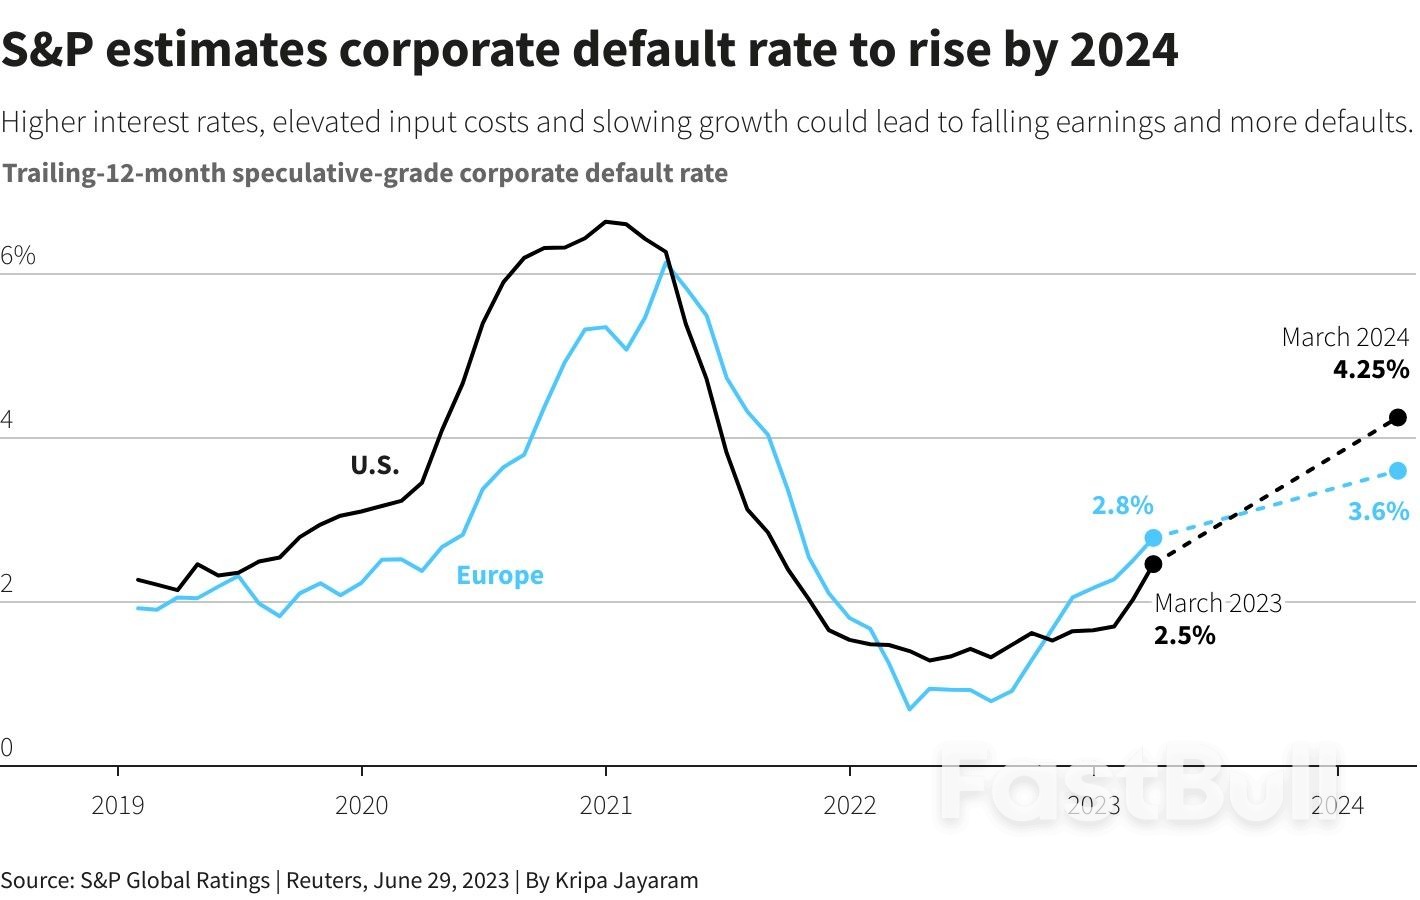 图:标普估计2024年企业违约率将上升
5/ 瓦格纳兵变后的俄罗斯
瓦格纳兵变是迄今为止对俄罗斯普京政权最严重的威胁,虽然兵变流产,但影响将长期回荡。俄罗斯地位--或乌克兰战争背后的势头--若发生任何变化,无论距离远近都可能感受到。
从原油到谷物等大宗商品市场会受到直接影响,这些市场对俄罗斯国内的变化最为敏感。而如果局势大幅升级,从通胀压力到避险情绪等一系列连锁反应,可能会对已经感受到加息压力的国家和企业产生深远影响。
“普京不能再声称自己是俄罗斯稳定的保证,在一个稳定和受欢迎的政权中,你不会遇到这种分裂和对体制的挑战。”地缘政治战略家暨Fordham Global Foresight创始人Tina Fordham说。
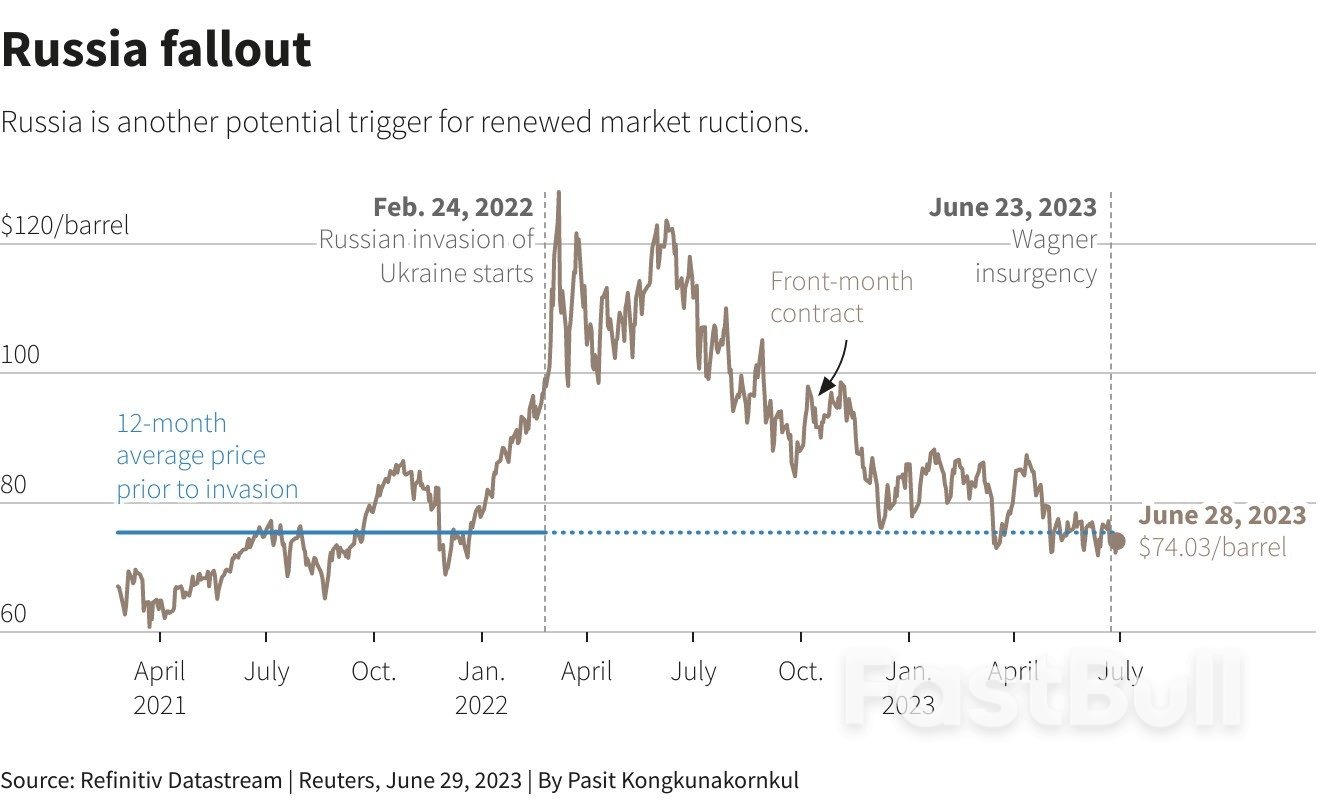 图:俄罗斯余波
文章来源法布财经由指股网整理发布,转载请注明出处。







