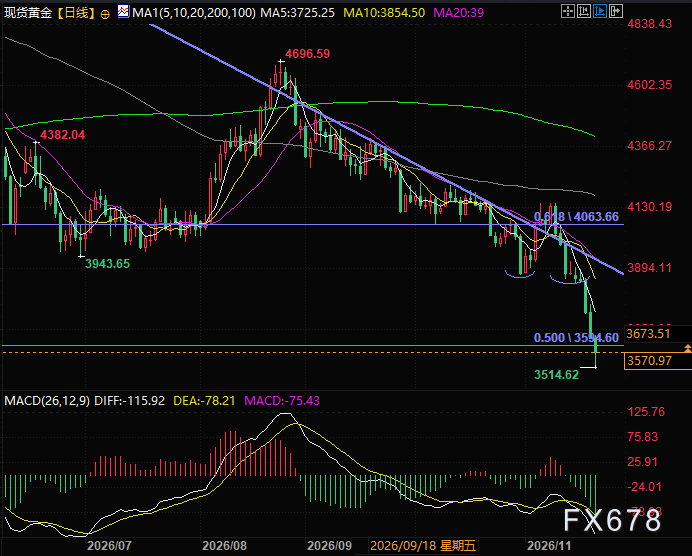
综合瑞银、摩根大通以及世界黄金协会等机构的观点,市场目前形成了较为中性的判断:黄金作为长期配置资产的基本面依然稳固,但短期宏观环境已明显转向不利于金价。
金价在超卖之后存在反弹空间,不过当前尚未出现底部确认的信号,层面不宜简单将其视为趋势逆转而贸然布局。
实际利率与美元,压制这一轮金价走低
此轮黄金抛售的起因,在于市场重新评估美联储的货币政策路径:通胀回落速度偏慢,加上美联储措辞偏向鹰派,推动美债率与美元同步走高。美国10年期实际率近期升至2.63%,美元指数也逼近19个月高点,二者对金价形成双重压制。
黄金本身不派息,实际率上行意味着持有黄金的隐性成本增加;美元转强则让海外买家的购金成本随之上升,外部需求受到抑制。
瑞银指出,此次下跌并非单纯由汇率波动引起。黄金以欧元、英镑、瑞士法郎、日元等货币标价时,同样录得相近幅度的下挫,这说明者是在主动缩减黄金仓位。
富达分析师朱里恩·蒂默则从流动性层面做了补充:黄金通常在货币扩张周期中表现较好,而目前全球流动性的增速正在放缓。
概括而言,黄金的长期逻辑并未消失,只是短期走势的主导权暂时落到了实际利率、美元与流动性手中。
盘面特征:承接力不足,但尚未出现恐慌性抛售
瑞银用“既无承接盘,也无踩踏式出逃”来形容当前盘面。
金价失守3600美元之后,市场原本期待的低位接盘迟迟未现;另一方面,黄金ETF持有人与长期配置型资金也未出现大规模集中撤离。
此轮下跌更多是边际买盘减少,加上程序化的卖单放大了波动,并非市场整体放弃黄金资产。
在这一结构下,金价能够出现技术性回升,但反弹并不等同于底部已经形成。
摩根大通的持仓模型显示,黄金空头头寸已处于2020年以来的89%分位,空头拥挤程度偏高。
回看历史,在11次类似的高空头情形中,有10次三个月后金价收涨,涨幅中位数为5.2%。这表明一旦出现利多消息,空头回补就可能推动金价快速反弹。
不过需要留意CFTC持仓的细节:截至11月10日,资管机构的净持仓仍处于历史中枢附近,显性空头规模并不算极端。因此,这一信号更适合理解为短线反弹概率有所提高,不能据此断定会出现强力逼空行情,或是牛市已重新开启。
ETF资金流向,是接下来最值得关注的信号
ETF资金的动向,将决定本轮调整的性质。
11月13日之前,全球黄金ETF整体仍保持小幅净流入,显示长线配置资金的信心尚未动摇。
不过全球规模最大的黄金ETF(GLD)出现了变化:11月16日至11月19日期间,其持仓减少近8吨,资金开始净流出。
判断标准十分清晰:若ETF赎回很快停止,这轮回调更像是由宏观预期和程序化头寸共同驱动的一次行情重置;
若北美黄金ETF连续数周持续遭遇赎回,则说明抛压已由短线投机资金扩散至长线配置资金,利空级别将明显升级。
央行购金托底长期,但并不构成硬性价格底线
世界黄金协会的数据仍为黄金的长期价值提供支撑:三季度各国央行合计购入黄金321吨,今年以来累计买入675吨,同比增长6%。财政上升、外汇储备趋向多元化以及地缘格局分化,持续强化了黄金的战略配置地位。
但央行属于长周期的配置型资金,并不会在某一价格点位上死守。
央行买盘能够消化部分抛售供给、帮助长期底部稳固,却难以阻止短期内的趋势性下跌。
瑞银给出了两个下方参考支撑位:3540美元与3442美元;上方首个转强信号,则是金价重新站稳3890美元之上。