


但随着铜价快速滑落,AI热潮下一阶段的推进阻力明显加大。那些持续借贷、不断扩建数据中心的科技巨头,以及为这些项目供应核心线缆的金属产业链企业,都将面对更为复杂的经营局面。市场容易把铜价走低简单理解为利好,却忽视了低价格会反过来抑制上游的资本投入,为远期供应收缩埋下隐患。
过去一个月,铜价与半导体板块及其他科技板块同向走低,越来越多者担心,市场对AI主题的追捧热度正在降温。此轮连带下跌也说明,资金把铜视为AI需求的先行指标:铜价一旦走弱,资金便会直接下调对AI资本开支的预期,进而引发跨板块的连锁负面反馈。
据FactSet统计,仅周三一天,铜价就下挫5.4%,收报每磅5.6595美元,刷新七个月来的新低。
互动经纪公司首席策略师史蒂夫·索斯尼克周三指出:“大量资金正在撤出AI相关。”他表示,此前资金会无差别买入所有与AI基础设施沾边的上下游标的,如今连这类外围品种也遭到抛售。炒作逻辑向来连贯,主线信心一旦动摇,最先被舍弃的往往是弹性大、并无直接AI营收的周期配套资产。
市场普遍担心,若AI热潮降温,全球铜需求也将随之减弱。但实际情况恰恰相反。行业长期的根本约束并非需求不足,而是铜矿供应的释放速度追不上AI与新能源叠加带来的增量需求,供给端的刚性制约始终存在。全球或许从根本上难以产出足够的铜来满足需求,远期供应冲击反而可能推动铜价走高。
进入11月以来,铜价累计下跌12.6%,这一走势意味着本月有望录得2025年7月以来表现最弱的单月。
铜价下滑的同时,以科技股为主的纳斯达克综合指数及其他AI相关指数也同步走弱,者开始追问:大规模基础设施投入背后,支撑高额资本开支的营收究竟从何而来?多家机构测算显示,目前已落地的AI业务收入远不足以覆盖数据中心的持续扩张投入,这也是本轮科技板块估值回落的核心原因之一。
FactSet数据显示,科技权重集中的纳斯达克指数11月跌幅超过4%,费城半导体指数本月累计下跌10.4%。
铜价与芯片股一同遭抛售,形成连锁反应。斯普罗特资产管理公司ETF产品管理总监雅各布·怀特表示:“者抛售芯片类标的、削减组合仓位,这一举动也波及大宗商品市场,把铜价拖累下行。”不少宏观多资产组合会同时持有科技成长股与工业金属,在偏好回落阶段,两类资产会被同步减持,从而放大价格波动。
美国中期选举结束后,市场对数据中心建设的整体情绪趋于审慎,不过数据中心的实际落地需求尚未出现降温迹象。高盛分析师周三预计,超大规模云服务商未来将持续举债为AI项目融资,相关债务规模有望在2027年达到1万亿美元。在高利率环境下,持续举债本身就会加重企业财务压力,再叠加上游原材料价格波动,项目利润空间将进一步被压缩。
专注南美铜矿与金矿勘探的矿业公司Coppernico Metals首席执行官伊万·贝贝克称,到2030年,仅数据中心一项就将占全球铜总需求的约3%;若将配套供电的电网、变电站等基础设施一并计入,未来十年该领域对铜的需求占比大致将升至16%–18%。这还未包括储能、新能源电站及电动汽车带来的铜需求增量,多重需求叠加之下,铜矿供应的压力将持续加大。
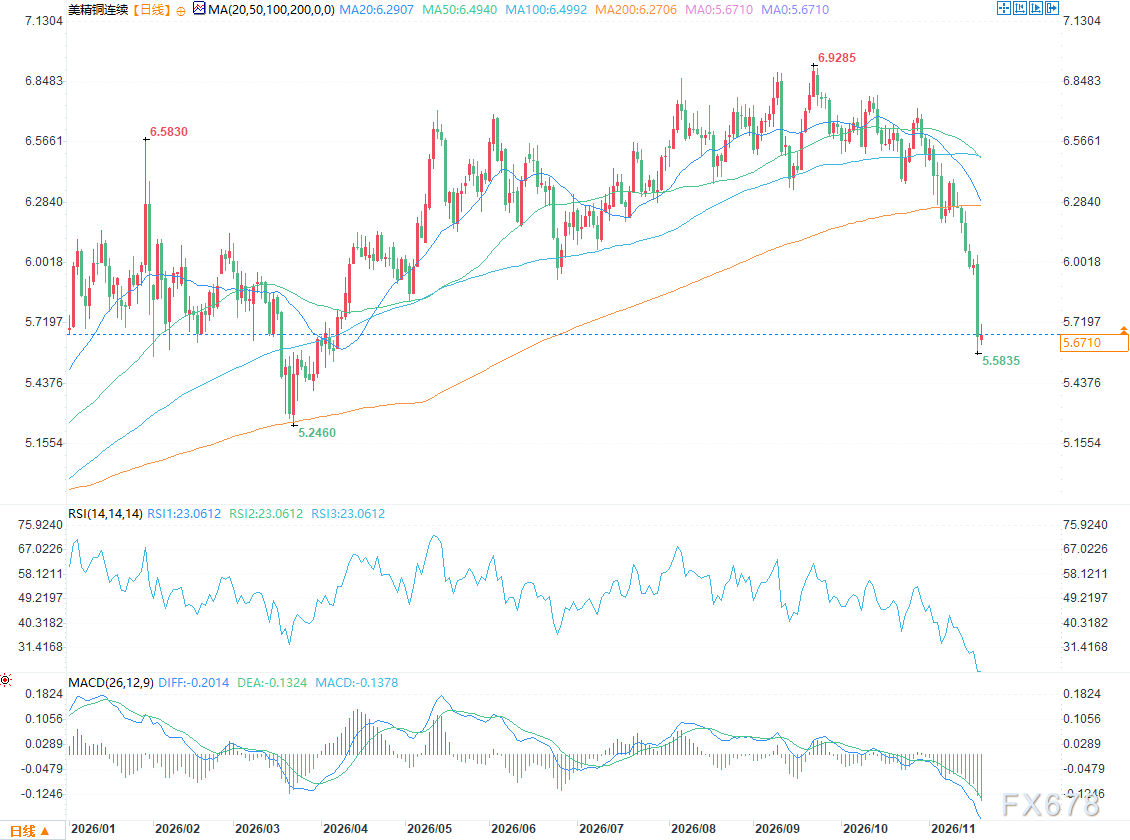
(COMEX铜期货日线图 来源:易汇通)
贝贝克强调:“大家需要厘清一点,铜价下跌并不意味着AI带来的铜需求随之消失。AI数据中心仍将持续建设,我们也依然朝着低碳化、智能化的方向转型,而这一整个转型进程都要耗用大量铜材。”
他同时指出,铜价走低反而会扩大本已迫近的供给缺口,供应受限最终可能成为AI基建推进的瓶颈。铜矿勘探与矿山建设周期通常长达数年,且对价格高度敏感,低铜价会直接导致许多边际项目被搁置,待后续需求重新兑现时,供给很难迅速跟上。
自2015年以来,全球新发现的大型铜矿数量大幅减少,现有矿山的矿石品位持续下降,开采难度与成本同步上升。贝贝克认为,铜矿行业需要稳定的资本投入来支撑勘探和产能扩张,而铜价下行叠加剧烈波动,会严重打击矿山开发的积极性。资本通常会回避不确定性高、回报周期漫长的矿业项目,转而流向流动性更好的资产。
他判断,铜的长期需求前景十分明确,但短期与远期的供给兑现能力正在累积。这种供需失衡属于缓慢变化的结构性问题,不会立即体现在价格上;一旦需求保持韧性而供给持续滞后,铜价将迎来一轮持续性的修复行情。在当前利率上行的环境下,若铜价后续反弹,数据中心的建设成本也将进一步攀升。







