


- 鹰派美联储预期推动美元指数升至近19个月高位。
- 市场静候美联储10月会议纪要,寻找政策走向的新信号。
- 技术面仍偏向多头,但RSI逼近70,显示市场已进入超买区间。
随着交易者持续押注美联储(Fed)接连加息,美元指数(DXY)周三攀升至2025年4月以来的高位。发稿时,该指数衡量美元对六种主要货币篮子的汇率表现,报价在103.80上下波动。
近期美联储官员的表态显示,市场普遍预期将继续加息,决策者担忧通胀依旧居高不下,且走势尚未出现改善。圣路易斯联储主席阿尔贝托-穆萨莱姆周二表示,要把通胀压下来,可能需要在2027年春季之前多次加息。纽约联储主席约翰-威廉姆斯同样支持继续收紧政策,但认为当前形势无需采取“大刀阔斧的政策举措”。
美联储9月将基准利率上调25个基点至3.75%-4.00%区间,10月则按兵不动。此后公布的数据为再度加息提供了进一步依据:10月整体及核心消费者物价涨幅均超出预期,生产者价格指数同比增长6.5%。零售销售控制组同样增长0.6%,说明即便工业产出回落,居民消费仍保持韧性。
芝商所FedWatch工具数据显示,交易员已将12月加息预期完全计入价格,并估计明年1月再度加息的概率约为70%。目前市场焦点转向美联储10月会议纪要,该纪要定于周三GMT19:00发布。
美联储加息预期趋近高点,美元进一步获得支撑的空间有限
MUFG/BTMU分析师预计,今晚公布的10月联邦公开市场委员会(FOMC)会议纪要将“体现出FOMC成员逐步形成的共识,即仍有更多工作待完成,意味着明年第一季度将继续加息”。不过,他们指出,“市场已计入的50个基点加息风险大多已经消退,只有非常强劲的非农就业数据和能源价格反弹,才可能让这一预期重新浮现。”考虑到“市场目前已定价未来还将加息三次,届时联邦基金利率将升至4.50%-4.75%,我们依然认为这一水平偏高,实现可能性不大”,MUFG/BTMU表示,“这说明,美元从加息预期中还能获得的额外支撑已所剩无几。”
技术面解读
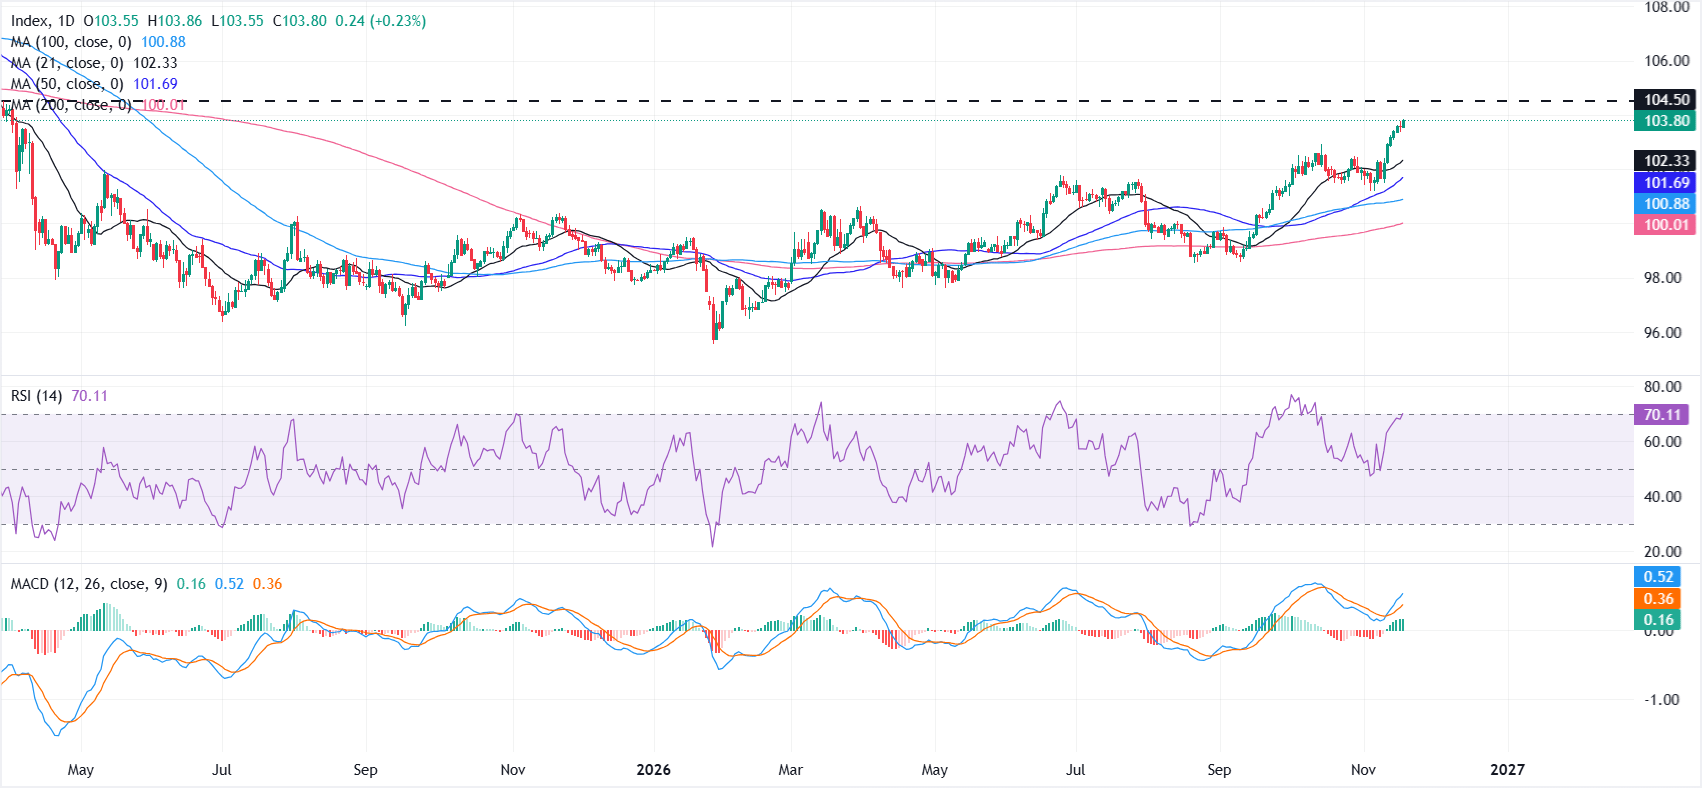
从日线图来看,价格稳居一组向上排列的移动平均线上方,短线走势依旧偏多。相对强弱指数(RSI)处于70附近,接近超买区间,意味着上涨动能已显得拉伸;但移动平均线趋同/背离指标(MACD)保持在零轴上方并位于信号线之上,柱状图持续放大,进一步印证了积极的动能格局。
上方方面,首个阻力位位于近期约104.50的上沿,若有效突破该位,有望打开更广阔的上涨空间。下方方面,若出现修正性回落,首先可能在21日简单移动平均线(SMA)102.33附近获得支撑;若跌势延续,50日SMA的101.69将吸引更多买盘,随后100日SMA的100.88与200日SMA的100则构成中期更具分量的底部支撑。
(本文技术分析部分借助人工智能工具生成。 详细说明。)
下表列出了美元(USD)相对于所列主要货币在今日的涨跌百分比。其中,[货币名称]对[货币名称]表现突出。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.37% | 0.34% | 0.03% | 0.07% | 0.06% | -0.01% | 0.33% | |
| EUR | -0.37% | -0.03% | -0.33% | -0.28% | -0.32% | -0.40% | -0.05% | |
| GBP | -0.34% | 0.03% | -0.31% | -0.27% | -0.29% | -0.35% | -0.02% | |
| JPY | -0.03% | 0.33% | 0.31% | 0.04% | 0.03% | -0.05% | 0.30% | |
| CAD | -0.07% | 0.28% | 0.27% | -0.04% | -0.01% | -0.09% | 0.25% | |
| AUD | -0.06% | 0.32% | 0.29% | -0.03% | 0.01% | -0.06% | 0.28% | |
| NZD | 0.01% | 0.40% | 0.35% | 0.05% | 0.09% | 0.06% | 0.35% | |
| CHF | -0.33% | 0.05% | 0.02% | -0.30% | -0.25% | -0.28% | -0.35% |
热图呈现主要货币相对于其他货币的百分比变动。基础货币取自左侧一列,报价货币取自顶部一行。例如,若从左列选定美元,再横向移至日元,方框内的百分比即代表 USD(基准)/ JPY(报价)的变动幅度。







