


进口与出口价格持续走高
美国10月进口价格环比涨幅为1.1%,与9月持平,高于市场预期的0.7%。非燃料进口价格涨幅扩大至0.8%,前值为0.5%。燃料进口价格上涨3.6%,其中石油及石油制品上涨3.7%,天然气上涨5.1%。非燃料工业用品及原材料上涨0.5%,资本货物进口价格上涨1.5%,是该分项自1988年12月起按月发布以来单月涨幅最为突出的一次,主要由电脑、外围设备、半导体以及工业和服务机械的价格带动。消费品(不含汽车)上涨0.5%,汽车及零部件上涨0.4%,食品、饲料及饮料则下跌0.2%。
10月出口价格环比上涨1.1%,低于经修正后9月的2.4%。农产品出口上涨1.2%,非农产品出口上涨1.1%。其中非农工业用品及原材料上涨2.1%,消费品(不含汽车)上涨0.6%。受2025年联邦政府拨款中断影响,部分依赖调查数据的10月同比指数未能完整发布,市场目前更多依靠环比数据观察短期价格动向。资本货物进口价格的少见大幅上涨,反映出设备与中间产品成本的集中抬升。
零售销售维持名义增长
美国10月零售及食品服务销售额为7482亿美元,环比增长0.2%,名义同比增长6.8%。剔除汽车后增长0.6%,控制组(剔除汽车、汽油、建材及食品服务)同样增长0.6%,均优于预期。非店铺零售商增长1.2%,加油站增长1.5%,建材类增长0.5%。家具下降2.3%,体育用品及爱好用品下降0.7%,餐饮酒吧仅增长0.2%。由于该数据为名义值,未扣除价格因素,结合近期消费者价格指数环比0.4%的涨幅来看,实际销量的扩张幅度或将更为温和。
9月数据经过修正,剔除汽车后的销售增速由原先的0.9%上调至1.1%,控制组则由0.1%上修至0.5%。住房相关品类表现偏弱,与住房市场成交清淡的情况相吻合。整体零售销售已连续保持正增长,但增速较前几个月有所放缓,显示在价格压力之下,消费支出仍维持名义扩张,结构上则更多向线上渠道和能源相关品类倾斜。
价格传导与政策路径观察
进口价格,尤其是资本货物和消费品价格的上涨,可能会通过企业成本和零售环节逐步传导至美国国内价格体系。资本货物单月1.5%的涨幅与半导体及机械设备需求相关,或将影响企业资本开支成本。非燃料进口价格加速上行,与近期生产者价格指数环比0.3%、同比6.5%的涨幅相互呼应,表明价格压力已由能源领域逐步扩散至更广泛的商品类别。
美联储此前已对通胀的覆盖面保持关注。数据公布后,市场对政策利率路径的定价出现小幅调整,加息预期略有上行。进口价格中不包含关税因素,因此无法直接衡量关税的影响,但资本货物与消费品价格同步走高,为观察成本驱动型压力提供了参考。出口价格同步上涨,则体现出美国出口商品在国际市场上的定价能力。总体来看,数据强化了通胀黏性的判断,但传导力度仍将取决于企业定价能力与需求弹性。
美元指数价格波动特征
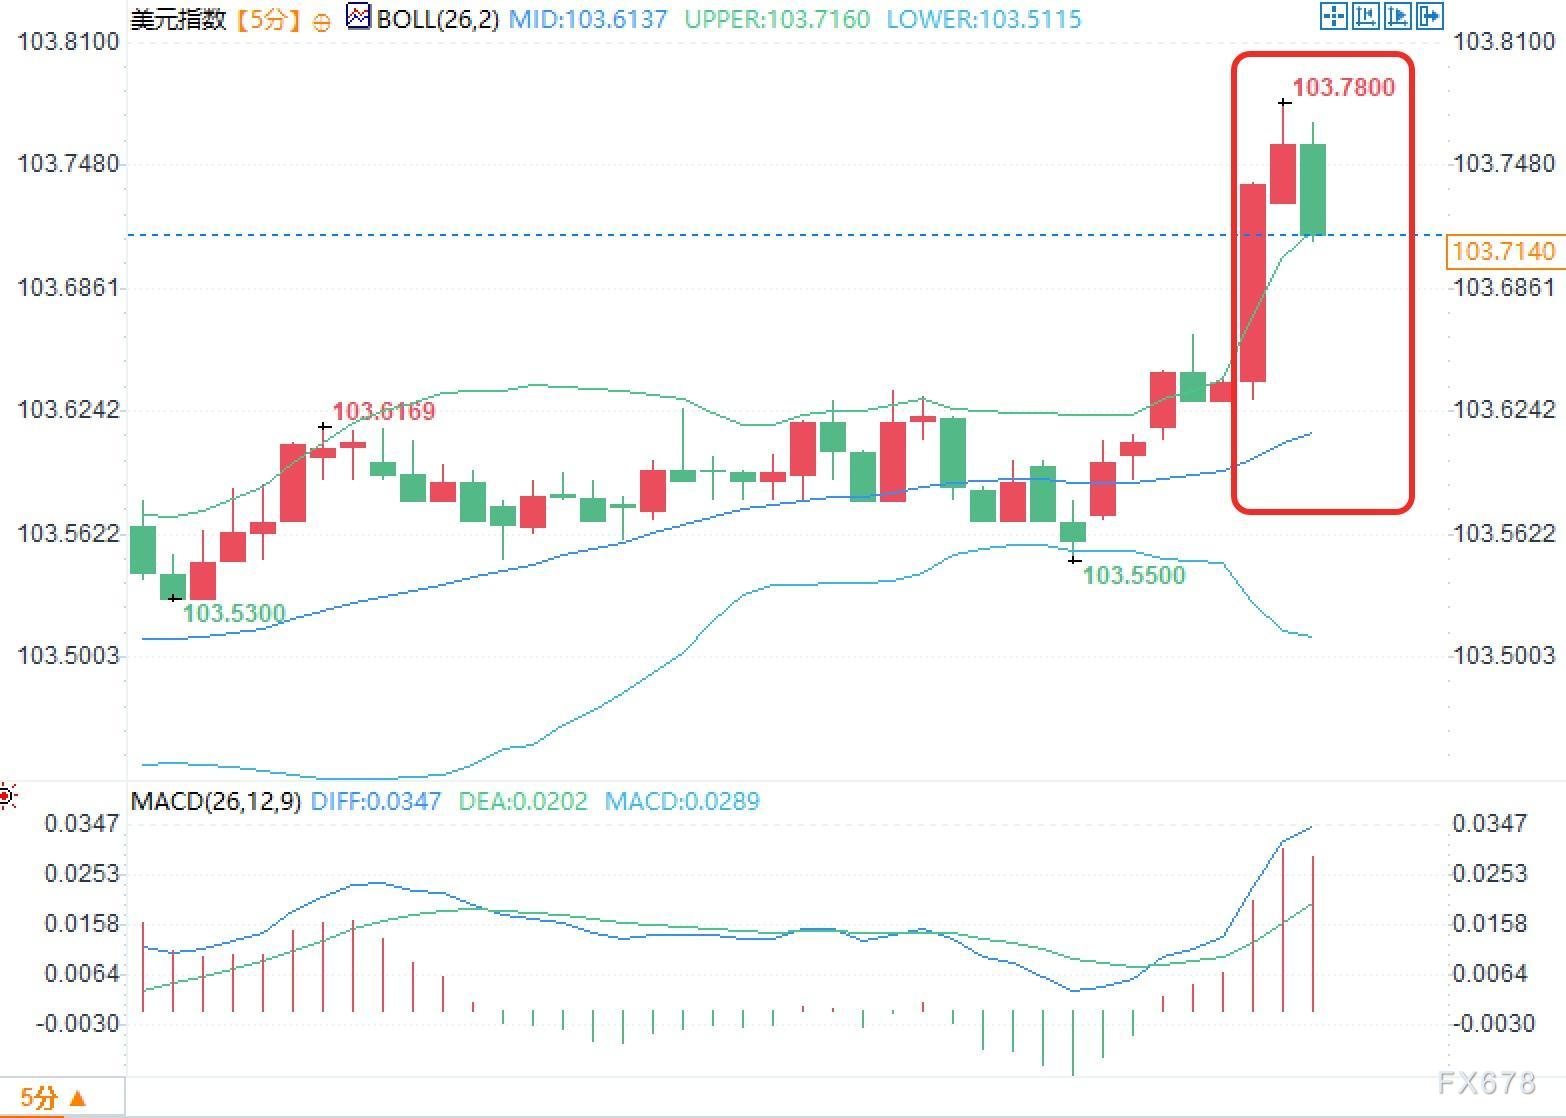
美元指数5分钟图显示,布林带中轨位于103.6137,上轨为103.7160,下轨为103.5115。数据公布后价格迅速冲高至103.7800附近,随后回落,最新价格在中轨上方窄幅震荡。MACD指标中DIFF为0.0347,DEA为0.0202,柱状线为正值,动能仍位于零轴上方。价格在103.71至103.78区间内完成一轮快速波动后回撤,波动幅度较前几个时段有所扩大。
常见问题解答
问题一:为什么资本货物进口价格涨幅会创下1988年以来的突出水平?
答:主要受电脑、外围设备、半导体以及工业和服务机械价格带动,反映出相关设备需求集中释放,推动资本货物进口成本整体上行。
问题二:零售销售环比仅增长0.2%,为何控制组数据表现更为强劲?
答:剔除汽车、汽油等波动较大的类别后,控制组增长0.6%,显示核心商品消费仍具韧性,但家具等住房相关品类拖累了整体增速。
问题三:进口价格上涨会如何影响对美国国内通胀的观察?
答:资本货物与消费品进口价格同步上行,可能通过企业成本向下游传导,与近期生产者价格指数的上涨形成呼应,增加了对通胀黏性的观察维度。







