


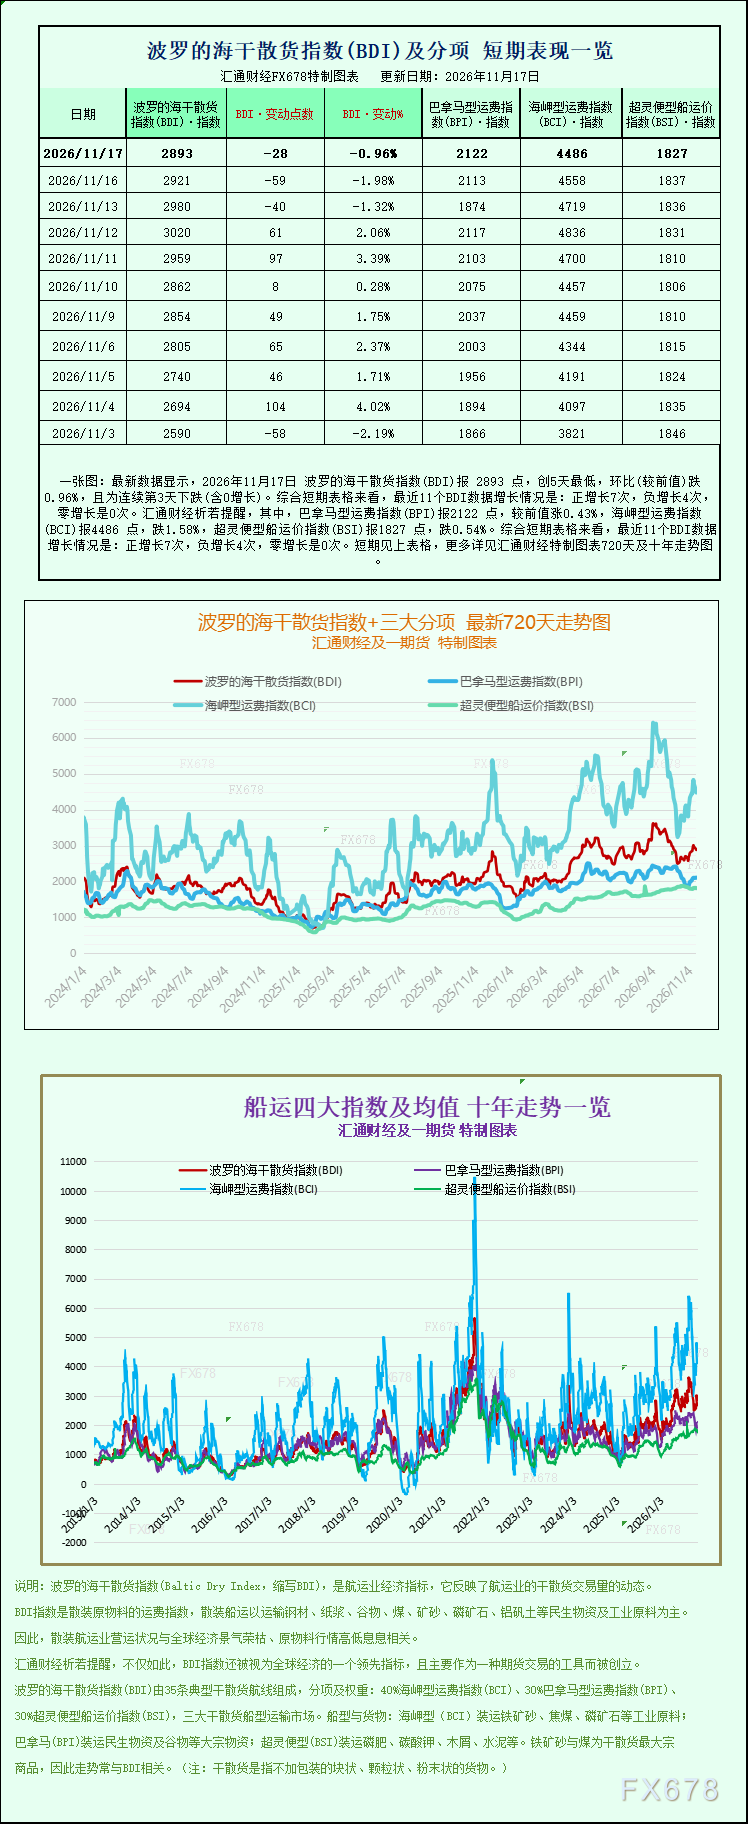
11月17日消息,周二波罗的海所核心海运运价指数,即反映干散货大宗商品运输成本的波罗的海干散货指数(BDI)小幅回落,降至本周以来的低位,主要原因是好望角型船与超灵便型船的现货运价同步走低。
干散货运输是全球大宗商品流通的关键环节,BDI长期被视为观察全球实体贸易景气程度的先导指标。该指数并不直接体现航运企业的状况,而是由各类船型的即期租金加权编制而成,对铁矿石、煤炭、粮食等基础原料的跨境运输变化十分敏感。近期指数来回波动,反映出全球大宗商品需求结构分化、各区域货物流动节奏不一的现状,不同船型之间呈现明显的结构性差异,尚未形成统一的涨跌方向。
综合好望角型、巴拿马型及超灵便型三类主流干散货船运价进行加权计算,当日BDI减少28点,降幅1%,报2893点,为11月10日以来的最低点位。
回看近期行情,该指数前段时间曾出现阶段性反弹,市场期待中国铁矿石补库需求以及北半球煤炭冬季储备采购能够持续支撑远洋租船需求。但本轮下行表明,前期需求利好的兑现程度低于市场原先预期。运价走高后,部分租方放缓了高价租船的步伐,转为观望,现货市场交投热度有所回落,对指数形成压制。不过从绝对数值看,当前BDI仍处于今年相对偏高的区间,并未进入深度下跌通道,更像是上涨之后的阶段性调整。
其中,好望角型船指数下降72点,跌幅1.6%,报4486点,同样创下一周新低。
好望角型船日均减少647美元,降至37184美元。此类船舶载重一般在15万吨左右,是远洋大宗货运的中坚船型,主要运输铁矿石、动力煤等大批量货物,航线多集中于巴西、澳大利亚至中国的长距离线路,其运价与中国钢铁行业的原料采购节奏关联最为紧密。
国内铁矿石基本面偏弱,是拖累好望角船需求的主要因素。周二大连商品所铁矿石期货主力合约已连续第五个日收跌。一方面,供需矛盾持续累积,国内高炉开工率提升空间有限,成材利润偏低,钢厂主动补库意愿不足,多以按需采购为主,未见大规模集中备货;另一方面,海外矿山发运量有所增加,全球铁矿石装运节奏加快,供给增量持续流入市场,两方面因素共同压低矿价。加之市场偏好回落,资金对大宗商品多头配置的意愿减弱,进一步压低铁矿石价格,同时也间接削弱了远洋好望角船的租赁需求。货源增量不足,船东议价空间收窄,运价随之回调。
与好望角型船走弱形成明显对比的是巴拿马型船。其指数小幅走高9点,报2122点,为10月22日以来的新高。
巴拿马型船日均增加84美元,升至19101美元。该船型载重大多在6万至7万吨之间,主要运送煤炭和粮食,航线分布更为广泛,既可承接跨太平洋煤炭运输,也能承运南北美洲、黑海地区的粮食出口订单。
巴拿马型船能够独立走强,主要受益于粮食及区域煤炭货源的支撑。目前正值全球粮食贸易旺季,南美新季大豆、玉米出口逐步增加,黑海谷物运输保持平稳,大量中短途及跨洋粮食货源陆续释放;同时亚太部分地区火电补煤需求持续,这类货种与巴拿马型船的载重和通行条件十分匹配。相比好望角船高度依赖铁矿石这一单一货种,巴拿马型船的货物结构更加多元,能够分散铁矿石需求下滑带来的冲击,因此在整体市场走弱的情况下仍保持韧性,实现逆势上扬,这也是本次指数结构分化最明显的体现。
体量较小的超灵便型船指数当日下降10点,跌幅0.5%,报1827点,为11月11日以来的最低值。
超灵便型船是干散货船队中数量最多、机动性最强的船型,载重一般在3.5万至5万吨,优势在于能够停靠大量水深有限的中小型港口,货物种类繁杂,涵盖小批量煤炭、粮食、水泥熟料、化肥、矿砂等,贸易流向较为分散,主要服务于区域内贸和近洋支线运输。这类船型的运价往往对区域货流变化更为敏感。近期东南亚、南亚方向的近洋散货订单有所减少,同时新船持续交付加大了运力供给压力,在大型船市场分化的背景下,超灵便型船缺乏持续稳定的货源支撑,运价因此温和走低。
总体而言,当前干散货航运市场已进入典型的结构性分化阶段,驱动逻辑由单纯的需求扩张,转为不同大宗商品供需周期的错位。铁矿石需求疲软拖累好望角船,粮食与区域煤炭提供支撑,巴拿马型船表现相对稳健,近洋货盘放缓则压制超灵便型船。后续市场关注的重点仍集中在中国钢厂补库节奏、澳巴铁矿石发运情况、北半球冬季煤炭采购力度以及南美粮食出口进度。若国内钢材利润修复,钢厂开启新一轮集中补库,好望角型船运价存在修复空间;反之,若铁矿石需求持续低迷,BDI大概率维持震荡偏弱格局,行情主导力量将继续转向粮食及区域能源货源。航运从业者也在密切跟踪货源释放节奏、船舶压港状况以及新船交付进度,以研判短期运价的波动方向。







