


供需差距逐步收窄,明年或接近供需平衡
MetalsFocus为白银协会编制的最新报告显示,2026年全球白银市场仍将维持供应短缺,这已是连续第六个年头出现缺口,但缺口规模将由去年的5400万盎司降至3500万盎司。
纽曼表示,随着供应端逐步恢复,明年白银供需有望进一步趋于平衡,甚至可能出现小幅过剩。但他强调,供需走向均衡并不意味着白银的长期投资价值随之消失,支撑金银走势的底层逻辑依然成立。
投资资金持续撤离,存量市场韧性或蕴藏反弹机会
今年1月26日,白银价格一度触及121.65美元的历史高点,随后受美债收益率攀升、美元走强以及美联储利率预期转向等因素冲击大幅回落,目前较高点已回撤超过35%。剧烈波动令散户持币观望,机构参与热情同样维持在较低水平。数据显示,截至11月3日,全球白银ETF持仓总量为12.5亿盎司,年内减少5500万盎司,降幅4%,机构预计全年净流出规模或达4500万盎司;实物银条与银币的投资需求同样转弱,全年预计下降2%至2.15亿盎司,美国散户白银投资需求已降至2010年以来的最低水平。
纽曼表示,在机构资金缺位的情况下,银价仍能保持在历史偏高区间,这本身就是较为有力的信号。一旦机构资金重新回流,白银具备充足的上行空间。
工业需求结构分化,光伏之外仍有增长空间
总体来看,今年白银工业总需求预计下降3%至6.4亿盎司,但总量仍比2019年高出22%。主要压力来自光伏领域,高价促使行业加快减银步伐、寻求替代材料,光伏板块白银需求今年或将减少约20%。
扣除光伏因素后,其余工业领域需求有望增长4.5%,达到4.92亿盎司,新能源汽车电气化及充电基础设施建设持续带动用银需求。人工智能算力与数据中心建设也带来潜在增量,虽然新增用量规模有限,但基数较低,长期仍可提供支撑。首饰与银器消费量则明显缩减,首饰需求预计下降22%,银器需求下滑17%,消费者更多转向体积更小、更轻薄的银制品,印度市场的消费投入保持稳定。
宏观环境是行情关键,市场关注美联储政策与地缘信号
纽曼认为,白银新一轮买盘的催化因素主要来自宏观环境变化。目前市场正等待美联储政策、通胀走势以及中东地缘局势的明确信号。能源价格推高通胀,强化了市场对美联储12月加息的预期,对不生息的贵金属形成压制。他表示,并不需要中东局势彻底和解,只要市场出现缓和迹象、谈判取得实质进展,同时美国通胀数据降温,便有望减轻美联储的紧缩压力,重新提振贵金属投资信心,不过相关不确定性或将延续至2027年初。
结语
白银经历一轮极端行情洗礼后,尽管短期投资需求疲软、光伏用银走弱,但多元化工业需求提供托底,价格韧性依然突出。宏观预期的转向,将决定白银后续能否迎来新一轮行情。
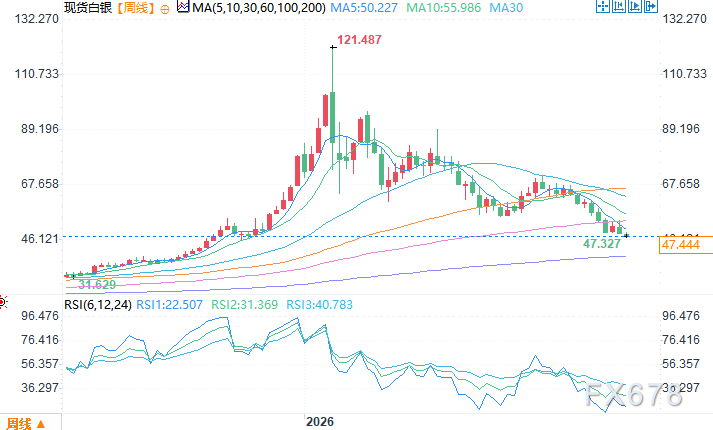
现货白银周线图,图源:易汇通
北京时间11月16日13:12,现货白银报47.51美元/盎司







