


高盛认为,市场将重新转入供过于求的格局,未来一年油价有望逐步回落。该机构预测,布伦特原油2027年均价为88美元/桶,到2027年12月将下探至78美元。不过,该行同时提醒,近期仍存在上行压力,主要来自中东地区的航运袭击。
针对美原油期货,该行预计2027年均价为78美元,年末降至70美元。成品油价格同样将走低,但仍将明显高于历史正常水平,预计2027年美国批发柴油均价为每桶150美元。
高盛对明年油价走势的判断是“逐季下行”。布伦特原油期货2027年均价88美元,较当前水平低约8美元;年末78美元则低约18美元。这为油市空头提供了清晰的中期参照点。
核心逻辑:2027年供应或超需求200万桶/日
该判断的关键在于供给端。高盛基准情景下,2027年石油产量将比终端需求多出200万桶/日。
这一供应盈余足以把价格从现有水平压低,即便部分与战争相关的溢价仍然存在。
高盛的看跌观点并非源于需求骤降,而是建立在供给回升的基础之上。200万桶/日的过剩意味着市场将由“偏紧”转向“宽松”,这一转变本身就能推动价格中枢下移,无需额外的需求冲击。
呈双向分布:近端偏上行,中期偏下行
高盛较为审慎地给出了两个方向的判断。
近端来看,若航运袭击升级、石油基础设施遭受破坏,或溢价重新积聚,油价可能走高。
中期来看,偏向下行,可能来自供应进一步增加、需求进一步走弱,或溢价低于预期。
高盛的“中期看跌”与“短期看涨”并不矛盾。两者处于不同的时间维度,市场定价正是在这两个维度之间来回切换。
近端确有其事:伊朗称超级油轮沉没,尚未获独立核实
这一近端是真实存在的。
伊朗革命卫队上周末表示,两艘油轮在霍尔木兹海峡触发水雷,其中一艘装载超过200万桶原油的超级油轮已经沉没。目前尚无独立机构对此予以证实。
如果该说法得到证实,高盛预计将逐步消退的溢价可能迅速回升,短期油价上涨将与其中期预测形成反差。这也正是该行把“近端偏向上行”单独列出的原因。
价格与预测存在明显差距:布伦特约95.50美元,2027年均价预测为88美元
尽管如此,周一油价仍因供应过剩预期而走低。据报道,经霍尔木兹海峡的货运量已接近战前水平,美国政府则通过延长《琼斯法案》豁免措施,缓解了国内燃料运输压力。
布伦特原油期货亚盘交投于95.40美元附近,明显高于高盛给出的2027年均价。若该行的过剩判断成真,油价将存在较大的下行空间。
当前价格与预测路径之间的落差,使油市走势取决于一个关键问题:海湾地区的供应中断是逐步平息,还是再度升温。
对交易者而言,高盛传递的信号是“保持耐心”。过剩即将到来,价格理应下行,但在海湾局势趋于平稳之前,未来几周的仍偏向上行。
结论
高盛预计,布伦特原油期货2027年均价为88美元、年末降至78美元;美原油期货2027年均价78美元、年末70美元。上述判断主要基于2027年将出现200万桶/日供应过剩的预期。美国批发柴油2027年均价为150美元/桶,虽有回落,但仍远高于常态。
其核心逻辑在于供给回升而非需求崩溃,200万桶/日的过剩足以推动价格中枢下移。呈双向分布:近端偏上行(航运袭击、基础设施受损、溢价重建),中期偏下行(供应更充裕、需求更疲弱、溢价更低)。近端确有其事,伊朗称超级油轮在霍尔木兹海峡沉没,但尚未获独立证实;一旦证实,高盛预计将逐步消退的溢价可能快速重新形成。当前价格与预测之间差距明显,布伦特原油期货约95.50美元,远高于2027年均价88美元,若过剩观点兑现,下行空间相当可观。
因此,油市走势取决于一个问题:海湾供应中断是会消退,还是再度升温。高盛给出的建议是耐心等待,但在此之前,近端仍指向上行。
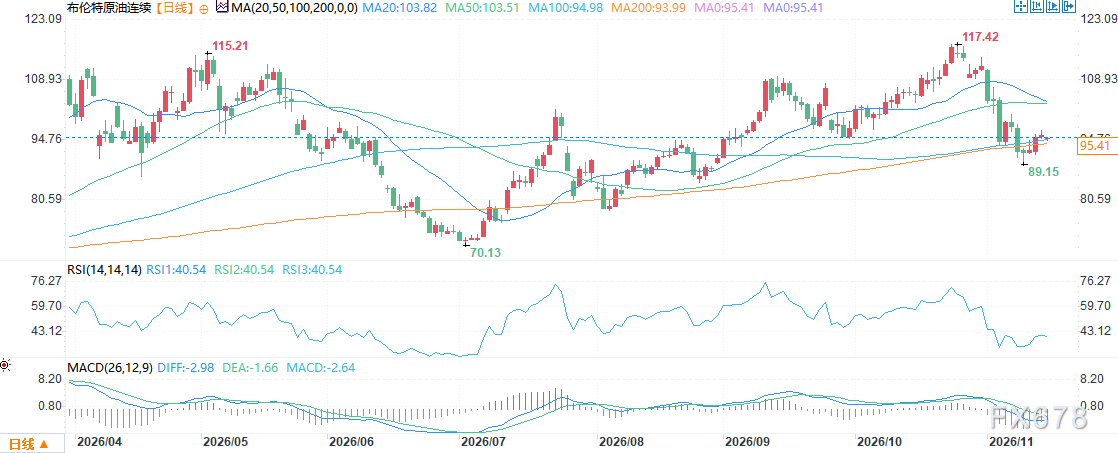
(布伦特原油期货日线图,来源:易汇通)
北京时间13:41,布伦特原油期货报价为95.35美元/桶。







