


卢比目前夹在走强的美元与高位运行的美债收益率之间。
这一走势很大程度上源于市场对美联储可能加快紧缩节奏的预期不断升温。
境外资金回流:本月已逾90亿美元,扭转9月与10月的净流出
卢比或将受益于境外证券投资资金的明显回暖。
本月迄今,海外投资者已净买入近90亿美元印度股票,与9月及10月各约35亿美元的资金流出形成鲜明对比。
一位私营银行外汇交易员表示,当前点位有利于进口商加大套期保值操作,但外资大规模流入使得“全面唱空卢比”的难度明显加大。
卢比的支撑还有另一条独立逻辑:外资借助股市与汇市的联动,转化为对卢比的实际需求。近90亿美元的规模,足以部分抵消美元走强和收益率上行带来的压力。
机构观点:卢比成为“本月新兴市场黑马”,FPI流入突破50亿美元
有机构策略师将印度卢比形容为“本月新兴市场中的意外亮点(兑美元总回报达1.6%)”,并指出这一走势得益于FPI流入已超50亿美元,资金布局正从韩国、中国台湾等AI概念市场向外扩散。
他们还提到,美国中期选举结束后,市场对伊朗停火抱有乐观预期,推动布伦特原油跌向每桶90美元。在卢比已接近对美元六个月低点之际,这一因素为其增添了积极的基础条件。
卢比走强并非源于国内基本面的突然改善,而是“资金轮动叠加油价回落”共同作用的结果:全球资金从AI主题板块撤出并重新配置,同时油价因缓和预期走低,作为非AI、依赖能源进口的经济体,印度反而受益。
油价:中东供应充足与局势缓和信号共同拉低油价,石油美元需求减弱
卢比面临的阻力也随之减少,油价下行缓解了印度的石油美元需求压力。
油价走低源于交易者对中东供应充裕与地缘降温信号的权衡:德黑兰表示外交解决方案仍有可能,特朗普则称对伊朗的额外打击或已不再必要。
油价回落直接改善了印度的贸易条件,与外资流入形成双重助力:前者作用于进口支出,后者作用于资本项目。
印度通胀与美联储:10月CPI或达6.3%超出央行上限,美联储12月加息概率逾九成
有机构经济学家预计,印度10月整体CPI已“突破印度央行的上限”,其经济团队预测通胀率为6.3%。
在他们看来,该数据“应当锁定12月4日货币政策委员会25个基点的加息”,这进一步强化了市场对印度央行将回应最新价格上行压力的预期。
与此同时,美元也因市场对美联储12月加息的押注而获得支撑。据CME FedWatch工具显示,市场定价下月加息25个基点的概率接近93.5%,届时目标区间将从当前的3.75%至4.0%上调,并预计1月再加息一次。
交易者正等待美联储主席沃什关于“人工智能与金融稳定”的讲话,以及本周公布的美国10月零售销售数据和FOMC会议纪要。
印度央行与美联储或将同步加息。若印度CPI达到6.3%,印度央行于12月4日加息,美联储同样于12月加息,两国利差可能维持稳定,卢比的利差劣势不会进一步扩大,这为其提供了另一层缓冲。
结论
美元兑卢比在连续两日上涨后小幅回调,卢比夹在强势美元与高位美债收益率之间。
支撑主要来自两条渠道:一是境外投资者本月已净买入近90亿美元印度股票,扭转了9月与10月的资金流出,机构将卢比称为“本月新兴市场黑马”,FPI流入超50亿美元;二是中东供应充足与局势缓和信号推动油价下跌,印度的石油美元需求随之减弱。
美元端,市场对12月加息的定价概率逾九成,投资者将等待沃什讲话以及本周美国零售销售数据与FOMC纪要。
印度端,10月CPI预计达6.3%、超出央行上限,机构预计12月4日会议将加息25个基点。若印度央行与美联储同步加息,利差或保持稳定,卢比的利差劣势不会进一步扩大,这为其带来另一层缓冲。
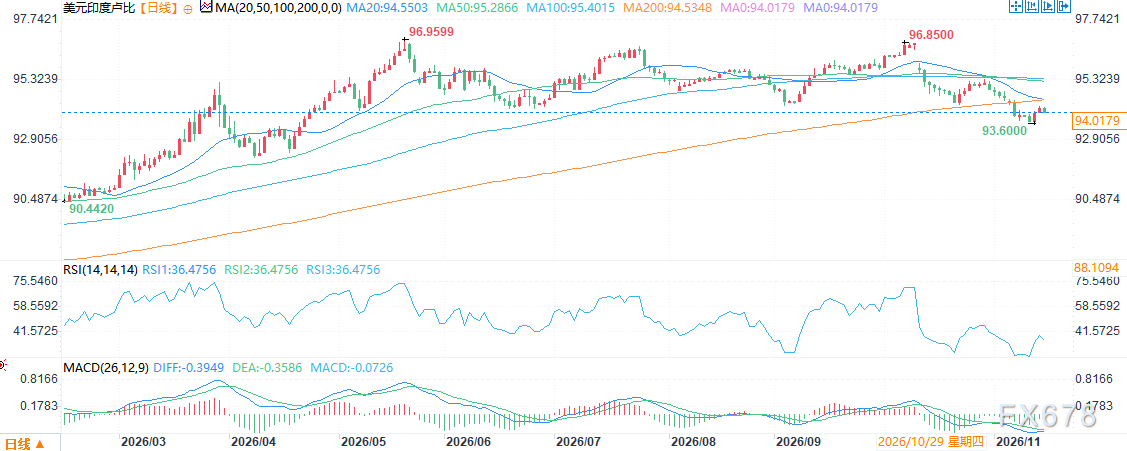
(美元兑印度卢比日线图,来源:易汇通)
北京时间16:10,美元兑印度卢比报94.02/03。







