


推动此轮行情转向的主要原因十分明确:10月CPI数据高于市场预期,美联储官员的表态偏向鹰派,市场对后续紧缩政策的定价也随之调整。投资者押注美联储继续加息的态度日益坚定。同期,日本与澳大利亚的国债收益率也接近多年高点,法国则受财政与政局隐忧影响,收益率再度快速上涨。
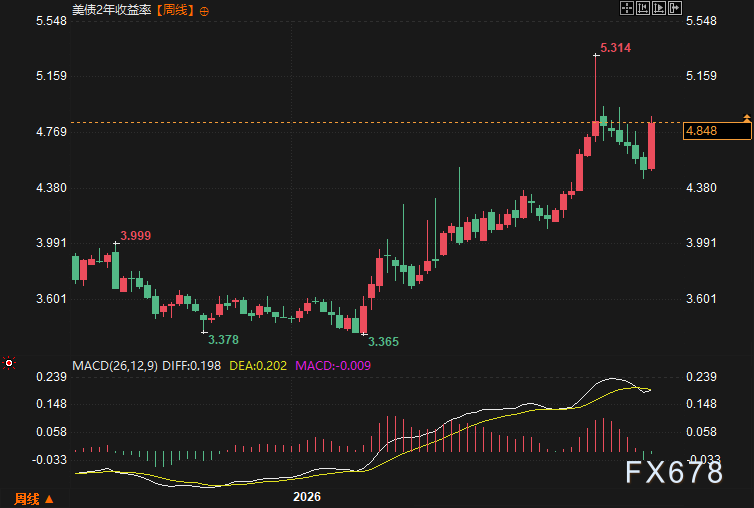
目前,在八个主要经济体中,市场预计未来十二个月的政策利率平均将上调超过50个基点,相比11月6日时的33个基点明显提高。全球债市的这轮调整,或许才刚刚拉开序幕。
美债收益率为何突然大幅上扬?
此次债市下挫并非偶然。10月CPI超出预期,表明通胀压力尚未消退,核心通胀已连续数月保持较强走势。随后,多位美联储官员释放偏紧信号,其中部分人士公开提及12月会议可能考虑加息50个基点。
货币市场随即作出反应。员几乎已将12月加息计入价格,并开始押注之后还有更多加息空间。短端收益率,尤其是2年期品种,对政策预期最为敏感,因此涨幅尤为明显;长端收益率则同时受到通胀预期抬升和期限溢价回升的共同推动。
全球市场间的联动也在加强。美债收益率明显走高时,其他主要经济体的债券收益率往往会被动跟随,否则本币将面临更大的贬值压力。日本、澳大利亚收益率逼近多年高位,法国又因财政前景不明朗而承压,使全球固定收益市场的紧张情绪进一步升温。
这对黄金者意味着什么?
黄金对实际利率和美元走势十分敏感。美债收益率快速攀升,会提高持有无息资产的机会成本。尤其当实际收益率(名义收益率扣除通胀预期)上行时,金价通常会面临较明显的抛压。
不过,当前环境并非单边利空。通胀数据偏热,加之地缘政治风险(近期油价波动已显露端倪),黄金的抗通胀与避险属性依然在发挥作用。若后续PPI等数据继续印证“通胀顽固”的判断,黄金可能在收益率高位附近震荡后获得阶段性支撑。
在操作思路上,短线需提防收益率继续走高带来的下行压力,尤其是美元同步走强的时候;中长线则应关注实际利率能否持续抬升,以及美联储最终加息幅度是否超出当前市场定价。关键阻力位和支撑位需结合技术面灵活调整,避免在高波动环境中盲目逆势操作。
原油市场:通胀与需求之间的拉锯
油价与通胀预期联系紧密。高于预期的CPI往往伴随能源价格的传导上涨,而当前油价已处于相对高位。更高的利率环境理论上会抑制经济增长与石油需求,但短期内,若通胀数据持续超预期,市场可能更关注供应端风险与地缘溢价,而非需求放缓的影响。
债市下挫推升美元,通常会对以美元计价的原油构成压力。但如果市场认为“通胀居高不下将推高能源成本”,原油或能表现出一定韧性。者应重点跟踪美国原油库存数据、OPEC+的政策动向以及中东局势,同时把美债收益率走势作为重要的宏观参考指标。
短线来看,原油波动可能进一步加大,可关注突破或回调后的介入机会;中期则需警惕高利率对需求产生的滞后冲击。
外汇市场:美元再度走强,非美货币承压
债市调整中,美元往往是最直接的受益者。美债收益率相对其他主要货币的利差扩大,吸引资金回流美国,从而推升美元指数。欧元、日元、澳元等非美货币因此承受压力。
其中,日元和澳元的本国收益率虽有上行,但涨幅与美联储的鹰派程度相比仍显不足;欧元区还需额外应对自身财政与政治风险的拖累。对外汇者而言,在美联储加息预期持续强化的阶段,做多美元兑主要货币的思路更具优势。
同时也需注意风险:若后续数据意外转弱,或美联储官员转向更温和的表态,收益率可能快速回落,美元也可能出现剧烈回调。风险控制方面,建议严格管理仓位,密切关注关键技术位及隔夜波动。
债市调整还会持续多久?
目前市场已大幅上调未来十二个月的平均加息预期,说明抛售动能尚未消散。若今日或之后公布的PPI数据仍偏热,收益率可能进一步向更高水平试探。反之,若数据明显降温,短期内或会出现反弹,但要扭转趋势,还需要更明确的证据。
全球债市正在重新评估“利率更高、维持更久”的路径,这场冲击对商品与外汇市场的传导才刚刚开始。者应保持高度警惕,把宏观变化转化为可执行的计划,而非被动承受波动。未来几周的经济数据与美联储沟通,将决定此轮抛售是阶段性调整,还是新一轮紧缩周期的开端。







