


通胀黏性倒逼利率上行,市场或低估通胀风险
RSM首席经济学家布鲁苏埃拉斯(Brusuelas)指出,为支撑经济扩张和国防开支,美国后续仍将持续增发国债,财政赤字有望维持在5%至6%的区间。赤字与高通胀相互叠加,将推动收益率进一步走高。RSM的模型测算显示,即便利率升至5.5%甚至6%,通胀也不会出现明显回落,经济与就业仅会温和放缓。他认为市场低估了通胀的韧性,美联储对稳定物价所需的紧缩力度也估计不足。
不只是美国,多个G7高赤字国家的债券也同步承压,法国的债务风险已引发市场对欧洲债券危机的担忧。
巨额债务集中到期再融资,利息支出压力骤增
BondSavvy创始人兼总裁史蒂夫·肖(Steve Shaw)介绍,本财年美国国债净发行规模将增长逾四成,约达1.2万亿美元,下一财年的发债规模仍将保持高位,联邦债务总额有望突破40万亿美元。更棘手的是再融资压力:疫情期间发行的大量低票息债券将在未来两年集中到期并需要置换。即便财政部倾向发行1年期、2年期、5年期等短期债券以控制付息成本,置换为高息新债后,整体利息支出仍将明显攀升。
10月,美国10年期国债收益率触及5.36%,为2002年以来的高点;30年期收益率突破5.7%。多轮国债招标认购未达预期,8月的大规模回购操作也未能有效提振需求。部分美债主要海外买家持续减持,反映出海外投资者对高赤字、顽固通胀及地缘不确定性的担忧。
海外买家持续减持,市场对美国债务危机时点存在分歧
知名投资人瑞·达利欧(Ray Dalio)判断,美债抛售压力仍有进一步恶化的空间。亚洲大国已不再愿意持续增持美债,加上地缘与经济的双重因素,日本也在寻求收回此前投放的资金。数据显示,7月日本美债持仓减少128亿美元,降至1.1万亿美元;同期亚洲大国持仓回落至6180亿美元,远低于2013年1.3万亿美元的峰值。
与此同时,CME美联储观察工具显示市场仍在计价后续加息。历史经验表明,紧缩周期中的高票息也会阶段性吸引海外资金回流。布鲁苏埃拉斯提醒,短期内这一回流逻辑可能减弱,后续需持续关注国债招标的认购情况。财政部长斯科特·贝森特(Scott Bessent)已出面安抚市场,计划通过约束支出来调整国债发行结构,以压低长端收益率。
财政路径尚未崩溃,但长期走向难以持续
潘森宏观美国高级经济学家奥利弗·艾伦(Oliver Allen)表示,美国目前仍有多种工具可用于调节债务,例如削减开支、动用现金储备,以及优先发行短债以降低付息成本。当前尚未到达危机临界点,只是处于一条难以持续的发展路径上。他提到,前财长珍妮特·耶伦(Janet Yellen)在疫情期间错失了锁定长期低利率的机会,仅置换为短期国库券,从而留下了如今的长期付息负担。从数十年的周期来看,高赤字与利息负担的累积效应将逐步显现,但美国仍有时间调整财政政策。
市场观点同样存在分歧。《债券行业通讯》主编伊桑·海斯勒(Ethan Heisler)认为,依托美元的全球储备货币地位,美债仍具备较强吸引力;曼哈顿研究所高级研究员艾莉森·施拉格(Allison Schrager)则指出,欧洲高评级债券供给增加将分流资金,而一旦AI巨头出现违约,资金又会回流国债以规避风险。
芝商所持续丰富衍生品工具,三季度美债期货期权日均成交量上升25%,并将推出TreasuryLink产品,便于者对冲收益率曲线风险。
结语
美债目前同时面临收益率上行、波动率走高与海外买盘减弱的多重压力,核心矛盾源于财政赤字、集中再融资与高通胀三者的共振。当前美国财政尚未爆发危机,但长期路径亟需调整。后续国债招标结果、海外资金流向以及美联储的政策表态,将持续主导长债收益率走势,并牵动全球大类资产定价。
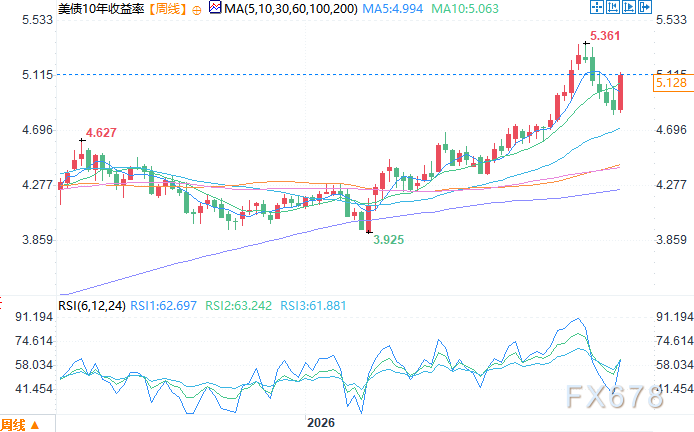
10年期美债收益率周线图 资料来源:易汇通
北京时间11月13日13:41,10年期美债收益率报5.128%







