


美元兑日元本周再次触及160.00,东京方面正通过公开表态向市场传递警示信号。
日本首相高市早苗近日再度就汇市发声,表示:不对汇率点位作出评论;与美国财政部门保持紧密沟通;将致力于维护外汇市场秩序;汇率受多重因素影响;经济和财政政策并非以操纵汇率为目的;将在密切关注市场动向的同时推进经济与财政政策的管理。这些表述并不陌生,但此番发声的时间点同样值得关注。
发声时点:逼近160的敏感区间
美元兑日元昨日盘中一度突破160.00,今日仍在该关口附近来回震荡,让者想起今夏干预前后的紧张局面。
日本当局此前已用实际行动表明,当汇价出现急剧失序的波动时,东京不仅有干预的意愿,也获得了华盛顿的协调配合。高市早苗此时强调与美方保持密切沟通、维护市场秩序,并非只是简单的外交套话。
从信号层面看,警示措辞本身属于惯常表态,但恰好出现在汇价再度逼近160的节点,使其带有额外的震慑意味。此前美方配合干预的先例,也让“密切协调”不再只是客套话,而成为市场可以当真的潜在行动预期。
因此,市场需要重新评估:当前160附近的任何快速上冲,都可能引发东京与华盛顿的联动应对,而不仅仅是单边的口头提醒。
160并非硬性门槛:关键在于波动速度与失序程度
需要明确的是,汇价突破160.00本身并不会机械地触发干预。
日本财务省与央行长期强调,它们真正关注的是汇率变动的快慢以及是否出现失序,而非某个固定数字。
若汇价以相对平稳、可预期的节奏上行,即便短暂站上160,当局出手的紧迫性也相对有限;反之,若价格在短时间内大幅跳升、市场流动性明显恶化或投机性抛售加速,当局采取行动的可能性便会显著提高。
对者而言,这一区别十分关键:将160简单视为不可逾越的关口,容易造成误判。更值得跟踪的是价格变动的斜率、成交量的放大程度,以及市场情绪是否出现失控的迹象。
历史经验表明,日本当局更倾向于在市场明显失序时出手,而不是仅仅因为汇率升破某个整数关口。因此,当前应将关注重点从点位本身转向波动节奏与市场秩序的实时变化。
口头警示的局限:美元本周的动力来自率与加息预期
尽管东京已发出较为明确的口头警示,美元兑日元多头依然拥有扎实的基本面支撑。本周美元走强主要受美国国债率持续上行推动,同时市场也越来越多地预期美联储将维持高利率,甚至进一步收紧政策。
利差带来的方向性力量,往往比口头干预对涨速的约束更为持久。口头警示可以暂时抑制投机性追涨,放缓汇价冲高的节奏,但很难单凭一己之力扭转由率差距主导的中期走势。
只要美国长端率维持高位,美联储政策路径仍偏向紧缩,美元的相对吸引力就不会轻易消退。
这意味着,即便日本当局成功缓解了160附近的急速上涨,一旦美债率继续走高,汇价仍可能在短暂整理后再次测试更高位置。口头干预的作用,更多体现为“刹车”,而非“掉头”。
谁先让步:美元多头的动能与东京的行动意愿
当前局面再度呈现经典的“谁先眨眼”博弈。美元多头凭借率优势与政策预期占据动能;东京则借助今年夏季的实际干预经验,以及与美方协调的表态,释放出行动意愿。
双方对峙的焦点集中在160附近这一兼具心理与技术意义的敏感区域。若汇价有序缓慢上行,东京或将继续以口头提醒为主;一旦出现急剧无序的跳升,干预便会迅速抬升。
市场由此面临双向的不确定性:多头可能借助基本面继续试探上方空间,空头则可能因当局的潜在行动获得短暂喘息。
最终哪一方率先让步,将取决于未来几日汇价的波动速度、美债率的走向,以及日本当局是否判断市场已进入失序状态。160附近的每一次试探,都在同步累积双方的行动压力。
结论
日本首相高市早苗就汇率再度发声,称将与美国财政部门保持密切沟通、致力维护外汇市场秩序,但未对汇率点位作出评论。美元兑日元昨日一度升破160,今日仍在该水平附近徘徊,使者重新回到敏感区域。东京今夏的干预已证明华盛顿愿意提供协助,令“协调”一词从外交辞令转变为可信的潜在压力。
不过,160并非自动触发干预的硬性门槛,当局更为关注的是波动的速度与失序程度。美元本周的走强动力来自美债率上行及更偏鹰派的美联储预期,仅靠口头警示难以逆转这一利差优势,警示作用于“速度”,利差优势则主导“方向”。
因此,市场再次进入熟悉的“谁先眨眼”博弈:美元多头握有动能,东京具备行动意愿并有美方配合。随着汇价持续测试160附近,双方终有一方需要做出让步。
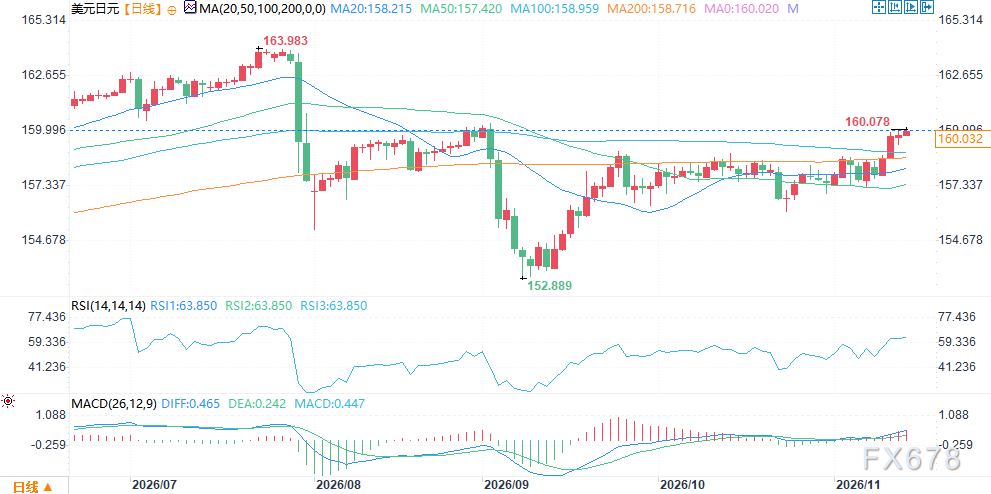
(美元兑日元日线图,来源:易汇通)
北京时间14:09,美元兑日元报160.06/07。







