


依据CME FedWatch工具,目前市场对下月加息的定价概率接近100%。
美元撑腰:CPI整体与核心均高于预期,12月加息概率达100%
美国劳工统计局发布的10月消费者价格指数显示,整体CPI月率上涨0.4%,超出市场0.3%的预期,不过增速较9月的0.6%有所回落;扣除食品和能源的核心CPI月率增长0.3%,与9月持平,也高于0.2%的预估值。
受去年政府停摆影响,本期报告未列出10月同比数据。此次数据的关键在于,整体和核心指标同步超预期,显示通胀降温的速度不及市场先前设想,服务业价格的粘性尤为明显。
市场随即调整预期,CME FedWatch显示12月加息概率升至100%,其中25个基点的加幅仍居主导,50个基点的小概率情景也有所增加。
这一变化对美元形成直接支撑,因为它拉大了美联储与其他主要央行之间的利率差预期。受此带动,美元兑加元连续第二个日上扬,显示者正在重新评估美国政策利率的走向。
短期来看,若后续通胀数据继续表现出粘性,美元的利差优势可能进一步稳固,加元的反弹空间也将受限。者应持续关注接下来的就业和物价数据,判断加息步伐是否会加快。
美元承压因素:美伊外交降温削弱避险买盘
虽然通胀数据为美元提供了有力支撑,但美伊冲突有望通过外交途径化解的预期升温,可能削减美元的避险溢价,构成一定阻力。
特朗普总统近日表示,对伊朗展开进一步军事打击或许已无必要;国务卿卢比奥在七国集团会议上也提到,已不再需要大规模军事行动。
与此同时,国会民主党议员考虑借助即将到期的政府拨款期限,促使特朗普政府转向和平解决方案。
这些动向说明,此前因地缘局势紧张而被推高的避险需求正在消退。美元作为传统避险资产,冲突升级时通常受益,但局势缓和会削弱其避险吸引力,进而限制美元兑加元的上涨空间。
市场情绪正由“冲突溢价”转向“外交乐观”,资金可能从美元流向资产或其他货币。若缓和态势延续,美元的短期动能或将部分抵消,美元兑加元的上升斜率可能趋缓。
者需要权衡由通胀驱动的加息预期与地缘缓和导致的避险退潮,两者方向相左,共同决定了该货币对的震荡区间。
加元受益与受压:油价反弹提供托底,但缓和预期可能拖累油价
加元与大宗商品关联紧密,有望受益于油价上行,这在一定程度上抑制了美元兑加元的涨幅。WTI原油连续两日下跌后重新走高,目前交投于每桶86美元上方。油价回升直接有利于加拿大的出口与经常账户,对加元构成支撑。
不过,原油本身也受制于美伊紧张局势缓和的影响。特朗普暗示额外军事打击可能不再必要,推动市场对外交解决方案的乐观情绪;国会民主党人则考虑借助拨款期限推动冲突结束。
由此可见,油价对加元的支撑呈现双向特征:当前反弹带来短期托底,但若缓和预期使油价重新回落,加元的商品支撑便会减弱,美元兑加元的上行空间反而可能打开。加拿大经济对能源价格较为敏感,油价的任何明显波动都会经由贸易条件传导至加元走势。
员需同步跟踪油价和地缘局势进展,以判断加元的支撑能否持续。若油价因缓和预期回落,加元或将承压,进一步放大美元的相对优势。
机构观点:古尔斯比鹰派表态为美元助力
芝加哥联储主席古尔斯比形容CPI“几近令人不安”,认为服务业通胀“并未回落”,并指出美联储“不得不应对”的“实际通胀问题”,明确表态若有需要将愿意进一步收紧政策,尽管他也将就业市场形容为“稳健且平稳”。
这种对持续通胀的担忧,加上劳动力市场的韧性,共同为美元提供支撑,并压制了市场对即将到来的政策宽松的期待。
古尔斯比的言论与沃勒、洛根此前释放的鹰派信号相互呼应,进一步强化了美元的政策预期支撑。短期内,若更多官员发表类似观点,美元兑加元的上涨动能有望持续。
结论
加元在油价上涨的背景下走弱,美元兑加元连续第二个日走强,逼近1.4200关口。核心驱动因素是美国10月CPI整体与核心指标均超出预期,巩固了12月加息预期,美元由此获得利差支撑。不过,美伊外交降温削弱了避险需求,构成美元的逆风;与大宗商品挂钩的加元可能受益于油价回升,但缓和预期或压低油价,使加元的支撑呈双向性。古尔斯比的鹰派言论——CPI“几近令人不安”、存在“实际的通胀问题”——强化了“更高更久”的政策路径,对美元构成支撑,对加元形成压力。短期走势取决于油价与美伊外交进展之间的拉锯:若油价因缓和预期回落,美元兑加元的上行空间将打开;若油价因供应扰动再度走高,加元则有望获得喘息机会。
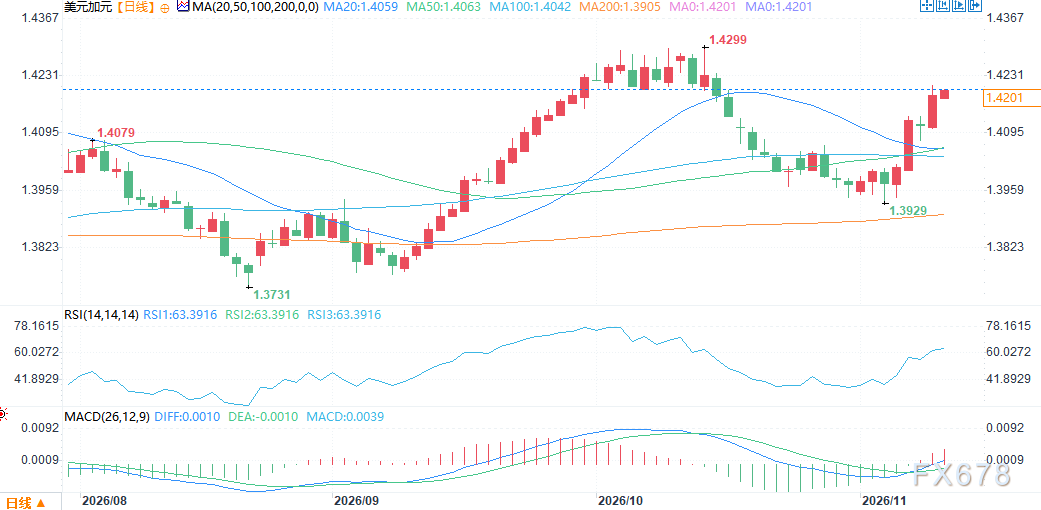
(美元兑加元日线图,来源:易汇通)
北京时间12:17,美元兑加元报1.4202/04。







